コールオプションのリスク調整リターンとは、投資家が保有するコールオプションに対して期待される利益を、そのポジションのリスク(ボラティリティやデルタなど)で割った指標である。
概要
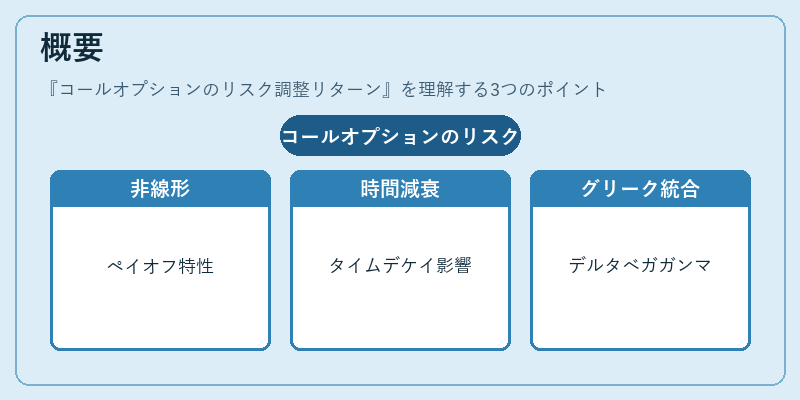
リスク調整リターンは、単純なリターンだけでは評価できない金融商品のパフォーマンスを比較可能にするために生まれた概念だ。特にコールオプションは非線形のペイオフ構造と時間経過による価値減衰(タイムデケイ)が特徴であるため、リスク要因を定量化して正規化した指標が必要となった。従来の株式や債券などの資産クラスでは平均リターンに対するボラティリティ比率で十分だが、オプションはその性質上、単一のボラティリティだけでは不十分である。したがって、デルタ・ベガ・ガンマといったグリークスを組み合わせて算出されることが多く、投資家やヘッジファンドマネージャーはそれらを用いてポートフォリオ全体のリスク調整パフォーマンスを評価する。
役割と機能
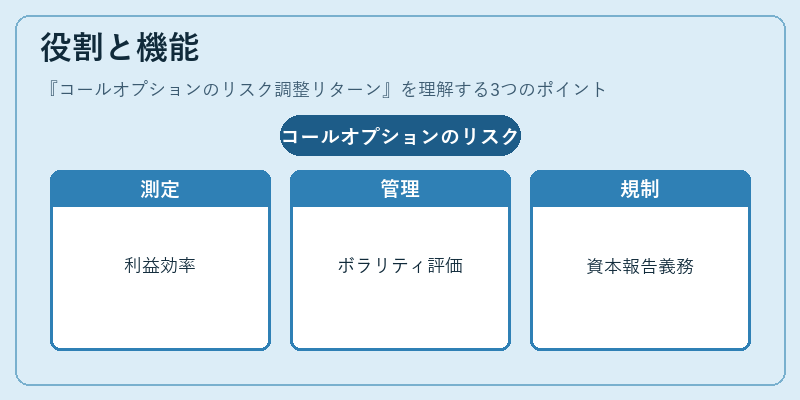
コールオプションのリスク調整リターンは、主に以下の場面で利用される。
1. パフォーマンス測定:投資戦略やポジションが市場全体やベンチマークに対してどれだけ効率的に利益を上げているかを示す。
2. リスク管理:オプションのボラティリティ・時間経過リスクを定量化し、ヘッジ比率や資本配分の最適化に活用する。
3. 規制対応:金融機関は自己資本計算やストレステストでリスク調整された指標を報告義務としているため、内部統制上不可欠となる。
特徴
- 非線形性の補正:デルタ・ベガ・ガンマといったグリークスを組み合わせて計算することで、オプション特有のリスク構造を反映できる。
- 時間依存性の考慮:タイムデケイ(θ)を含めることで、満期までの残存期間が利益に与える影響を定量化できる。
- 比較可能性:同一市場や異なる資産クラス間でリスク調整後のパフォーマンスを直接比較できる。
現在の位置づけ
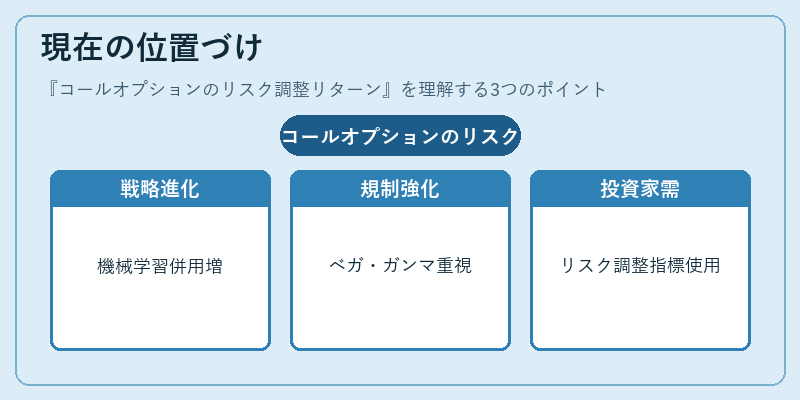
近年、デリバティブ取引が多様化し、機械学習や高頻度取引と組み合わせた戦略が増加している中で、リスク調整リターンは依然として重要な指標である。特に規制当局は資本要件を強化する一方で、オプションのリスク計測方法についても精緻化を進めており、ベガやガンマの影響を考慮したリスク調整モデルへの移行が推奨される。さらに、投資家はパフォーマンスアトリビューションで「どの要因がリターンに寄与したか」を明確化するために、リスク調整後の指標を用いるケースが増えている。今後も市場環境や規制動向とともに進化し続けることが予測される。
続きを読むには確認が必要です