株価収益率のEPSベース調整とは、企業が報告する一株当たり利益(EPS)を特定の項目で修正し、その調整後の値を用いて株価収益率(PER)を算出する手法である。
目次
概要
企業の財務諸表は会計基準や経営判断により、同業他社と直接比較できない一時的な項目が含まれることが多い。EPSベース調整は、こうした非継続的・非本質的な要因(例えば、一度限りの売上減少・再構築費用・株式分割後のEPS変動)を除外し、企業の持続可能な利益水準を反映させることを目的としている。調整は一般に「アジャストドEPS」や「調整後EPS」と呼ばれ、投資家が企業価値をより正確に評価できるよう設計されている。
役割と機能
- 比較性の向上 – 同業種内で異なる会計方針・一時的イベントを除外することで、実質的な収益力を横断的に比較可能にする。
- 投資判断の支援 – PERは株価とEPSの比率として企業価値を示す指標であるが、調整後EPSを用いることで、PERが一時的要因に左右されず、長期的収益力を反映した評価が可能となる。
- 情報開示の透明化 – 企業は調整基準や対象項目を開示することで投資家への説明責任を果たし、株主価値創造に対する信頼性を高める。
実務上は、証券会社が提供する「アジャストドPER」や金融情報サービスでの「調整後EPS」データが代表的な使用例となっている。
特徴
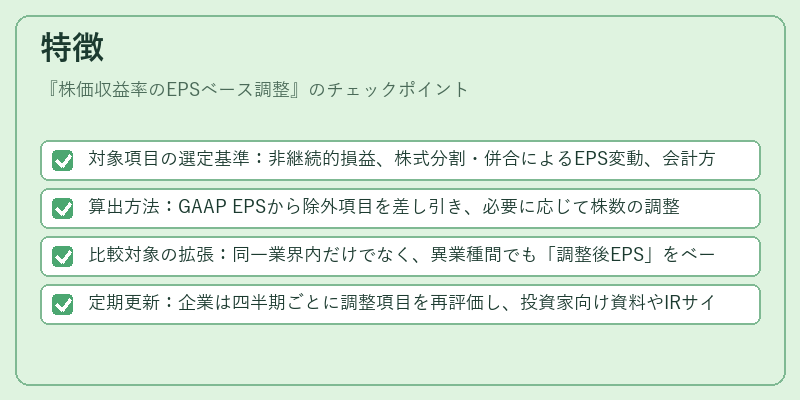
- 対象項目の選定基準:非継続的損益、株式分割・併合によるEPS変動、会計方針変更などが含まれる。
- 算出方法:GAAP EPSから除外項目を差し引き、必要に応じて株数の調整(例:株式分割後の発行済株式数で再計算)を行う。
- 比較対象の拡張:同一業界内だけでなく、異業種間でも「調整後EPS」をベースにPERを比較できる点が大きな利点。
- 定期更新:企業は四半期ごとに調整項目を再評価し、投資家向け資料やIRサイトで最新データを公開する。
例)ある製造業者が前年の一時的リストラ費用として5億円を計上した場合、その額を除外し調整後EPSを算出すると、PERは実質的に低下し株価評価が安定化する。
現在の位置づけ
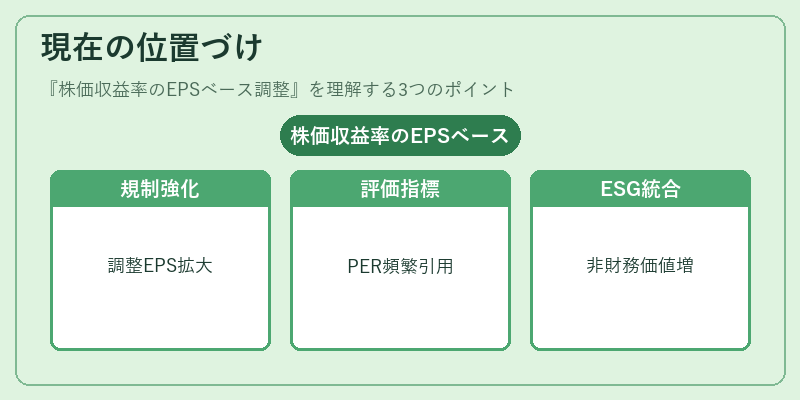
近年、日本市場では企業統治改革や投資家保護規制の強化に伴い、アジャストドEPSの利用が拡大している。証券取引所は「調整後財務情報開示指針」を提示し、上場企業に対し調整基準と対象項目の明確化を求めている。また、投資家向けメディアやアナリストレポートでは「調整後PER」が標準的な評価指標として頻繁に引用されるようになっている。
さらに、ESG(環境・社会・ガバナンス)情報の開示が進む中で、非財務項目を含めた総合的な企業価値評価に向けて調整後EPSの重要性は高まる一方だ。
以上より、株価収益率のEPSベース調整は、投資家が企業の本質的収益力を正確に把握し、市場での適切な価格付けを促進するための不可欠な手法となっている。
×
続きを読むには確認が必要です