コントロール変数とヨーロピアンオプションとは、モンテカルロシミュレーションにおいて既知の期待値を持つ補助変数(control variate)を利用し、欧州型オプションの価格推定精度を向上させる手法である。
目次
概要
ヨーロピアンオプションは満期時にのみ行使される権利であり、その価値はブラック・ショールズモデルや数値解析で計算できるが、複雑な基礎資産構造(バスケットオプションや多変量リスクファクター)が絡む場合には解析解が得られない。そこでモンテカルロ法が採用されるが、標本数の増加に伴う計算コストは指数関数的に上昇する。コントロール変数手法は、オプション価格と高い相関を持つ既知期待値(例えば単一資産ヨーロピアンオプションや金利スワップの理論価値)を補助変数として導入し、サンプル平均に対する分散を削減する。これにより同等精度で必要な標本数が大幅に減少し、計算時間とリソースを節約できる。
役割と機能
- 分散削減:補助変数の期待値との差分を加算することで、推定量の分散を低減。相関係数が高いほど効果は大きくなるため、適切なコントロール変数選択が鍵となる。
- 計算効率化:標本数を半減しても精度を保つことで、リアルタイムリスク管理やヘッジ戦略の高速実装に寄与。
- 汎用性:ヨーロピアンオプションだけでなく、バリアオプション、スワップ・オプション、CDSなど他種デリバティブのモンテカルロ評価にも適応可能。
- 実装容易さ:既存のシミュレーションフレームワークに組み込みやすく、数式的な導出はブラック・ショールズ解を前提とした単純形で済む。
特徴
- 補助変数の選択基準:相関が高いこと、期待値が既知か計算容易であること。
- 非侵襲性:元のモンテカルロサンプルを変更せずに分散削減を実現する点が特徴。
- バイアス保持:補助変数による調整は期待値を変えないため、推定量は常に無偏である。
- 計算コストの追加要素:補助変数の評価に必要な計算が発生するものの、その負荷は通常ヨーロピアンオプション単体の計算よりも軽い。
現在の位置づけ
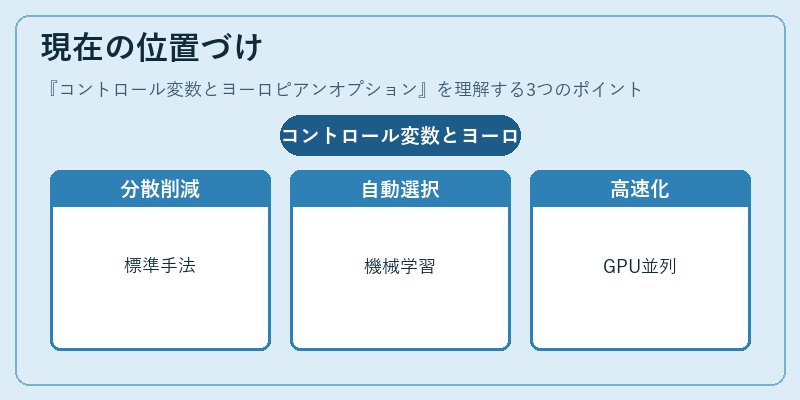
近年、金融機関やヘッジファンドで扱われる高次元デリバティブ(多資産バスケットオプション、複雑な金利構造を持つスワップ)に対して、コントロール変数は標準的な分散削減手法として位置づけられている。特に、PythonやC++で実装された量子化学系の金融ライブラリ(QuantLibなど)は、コントロール変数をデフォルト機能として提供し、ユーザーが簡単に活用できるよう設計されている。また、規制当局はVaR計算やストレステストでモンテカルロ法の信頼性向上策として、分散削減技術の採用を推奨している。今後は機械学習による補助変数の自動選択アルゴリズムやGPU並列化と組み合わせた高速化が進展することで、さらに高精度かつ低コストなオプション価格評価が実現される見込みである。
×
続きを読むには確認が必要です