インザマネー行使価値とは、オプションの実際価格が行使価格を上回る(コール)または下回る(プット)の状態における、その差額を指すものです。
目次
概要
インザマネー行使価値は、オプションの内在する「本質的価値」を定量化したものである。市場価格が行使価格と比較して有利な位置にある場合にのみ発生し、時間価値を除いた実際の利益を示す指標として機能する。この概念は、オプション取引の基本的枠組みであり、デリバティブ市場における価格決定プロセスの核となっている。
役割と機能
インザマネー行使価値は、ヘッジ戦略やポジション管理に不可欠である。ブラック=ショールズモデルやモンテカルロシミュレーション等の価格付け手法では、この価値を基準にオプションの理論価格が算出される。また、リスク測定指標(VaR・ストレステスト)においても、ポジションの実質的損益評価に利用される。投資家はこの価値を観察し、行使タイミングや売買判断を行う。
特徴
- 内在性:市場価格と行使価格との差額であるため、外部要因ではなくオプション本体の属性に起因する。
- 時間価値との分離:インザマネー行使価値は純粋な本質的利益を示し、残存期間が短いほど時間価値が減少する点と区別される。
- リスク評価の基準:ガンマ・ベガ等のグリークス計算においても、この価値が変動幅やボラティリティ感応度を測定する際の基盤となる。
現在の位置づけ
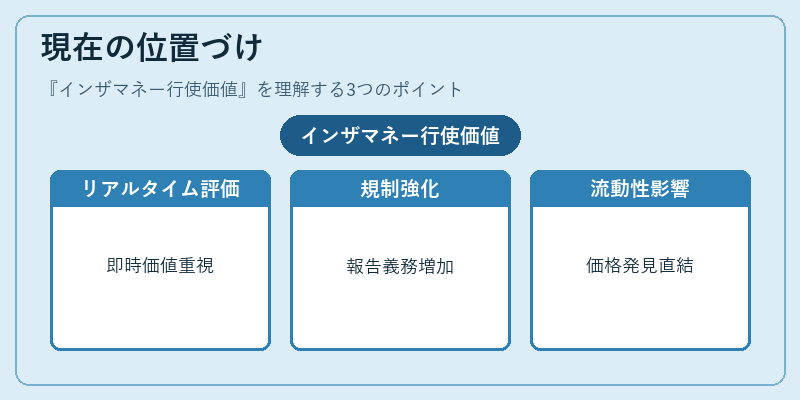
近年、デリバティブ市場は高頻度取引やアルゴリズム取引の拡大により、インザマネー行使価値がリアルタイムで重要視されている。規制当局はポジションの透明性確保を目的に、この価値を含む報告義務を強化しており、市場参加者はリスク管理フレームワーク内で不可欠な指標として扱っている。また、バリアオプションやバスケットオプション等複雑デリバティブの評価においても、インザマネー行使価値が基礎となるため、その正確性は市場流動性と価格発見機能に直結している。
×
続きを読むには確認が必要です