行使価格ベータ計算式とは、オプションの価値が行使価格(ストライク)に対してどれだけ変動するかを定量化する指標である。
概要
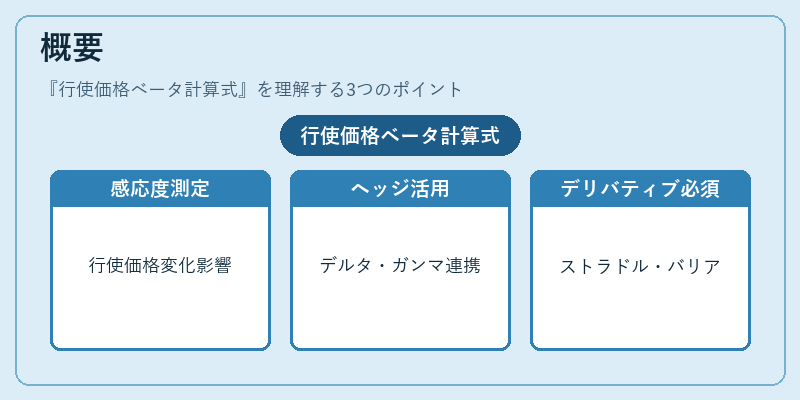
行使価格ベータは、ブラック‑ショールズモデルやその派生モデルに基づくギリシャ文字の一種として位置付けられる。オプション価値は原資産価格、ボラティリティ、金利、残存期間とともに行使価格にも依存するため、リスク管理者はこの感応度を把握しなければならない。行使価格ベータ計算式は、オプションのプレミアムがストライク価格の変化に対してどれだけ敏感かを示す数値として導入された。
従来のデルタやガンマと同様に、リスクヘッジやポートフォリオ最適化に用いられるが、特にストラドル・バリアオプションなど行使価格が重要な役割を果たすデリバティブでは不可欠である。計算は、オプション価格の一階偏微分(デルタ)と二階偏微分(ガンマ)の組み合わせから導出されることが多い。
役割と機能
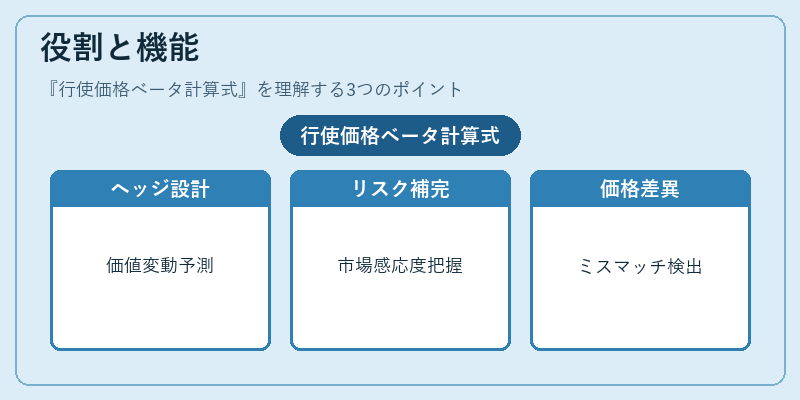
行使価格ベータは、次のような場面で活用される。
1. ヘッジ戦略設計:ストライク価格変動によって生じる価値変動を予測し、適切なヘッジ比率を決定する。
2. リスク指標の補完:デルタ・ガンマに加えてベータを組み合わせることで、ポートフォリオ全体の市場感応度をより細かく把握できる。
3. 価格差異分析:同一原資産で異なるストライクを持つオプション間の価格差を定量化し、市場ミスマッチを検出する。
4. アルゴリズム取引:ベータ値に基づく動的ポジショニングや、ストラテジーのパフォーマンス測定に利用される。
特徴
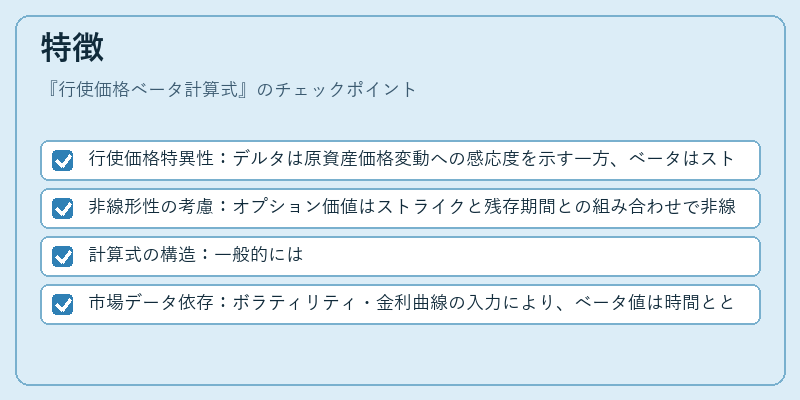
- 行使価格特異性:デルタは原資産価格変動への感応度を示す一方、ベータはストライク価格変動への感応度を示す。
- 非線形性の考慮:オプション価値はストライクと残存期間との組み合わせで非線形に変化するため、ベータはガンマと連携して評価される。
- 計算式の構造:一般的には
[
\beta_{\text{strike}} = -\frac{\partial C}{\partial K} \times \frac{K}{C}
]
の形で表現され、ここで (C) はオプション価格、(K) は行使価格。 - 市場データ依存:ボラティリティ・金利曲線の入力により、ベータ値は時間とともに変動する。
現在の位置づけ
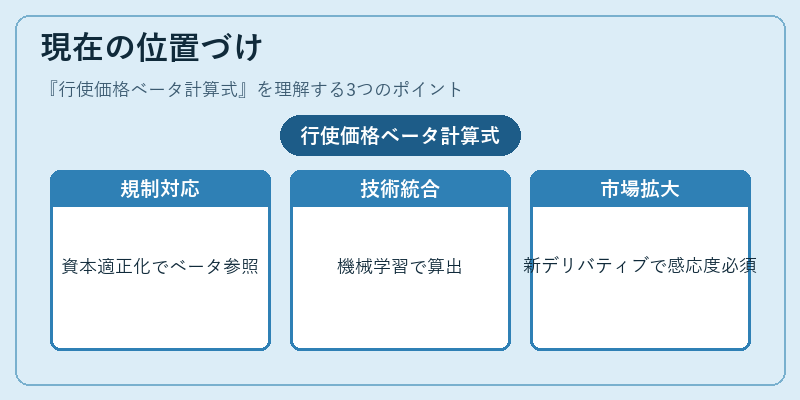
近年の金融市場では、レバレッジ商品やエクスポージャー管理が重要視される中で、行使価格ベータ計算式は高度なリスク管理ツールとして定着している。
- 規制対応:Basel III などの資本適正化規制において、オプション類似商品へのデリバティブヘッジを評価する際にベータが参照されるケースが増えている。
- テクノロジー統合:機械学習や高頻度取引アルゴリズムの中で、リアルタイムにベータ値を算出しポジション調整に活用するシステムが実装されている。
- 市場拡大:バリアオプション・アービトラージ戦略など、新しいデリバティブ商品群で行使価格の感応度分析が不可欠となり、ベータ計算式はそれら商品の設計・評価に欠かせない指標として位置づけられている。
続きを読むには確認が必要です