ストラドル・ヘッジ・リスク・評価とは、オプションのストラドルを用いたヘッジ戦略におけるリスクを定量的に測定し、管理する手法である。
概要
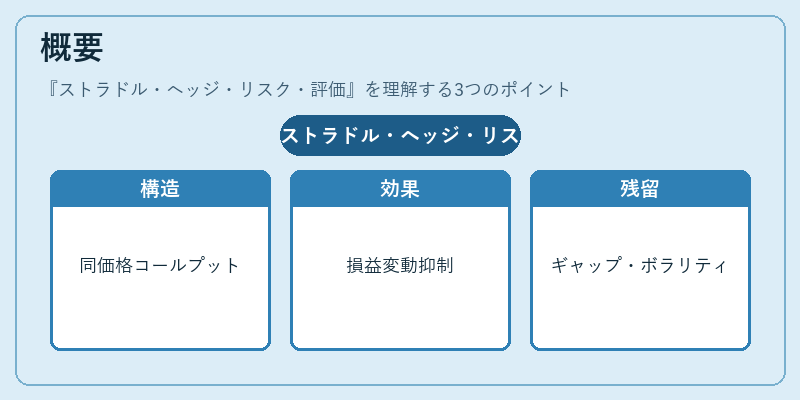
金融市場では価格変動による不確実性を抑えるために、投資家はさまざまなデリバティブを組み合わせてヘッジを行う。ストラドルとは同一の原資産・満期日で、同一行使価格のコールとプットを同時に保有する構造であり、市場が上昇または下降どちらかへ大きく動くことを想定した戦略である。リスク評価では、このストラドルヘッジが実際にどれだけ損益の変動幅を抑えられるか、そして残留リスク(ギャップリスクやボラティリティの急激な上昇)を定量化することが求められる。
役割と機能
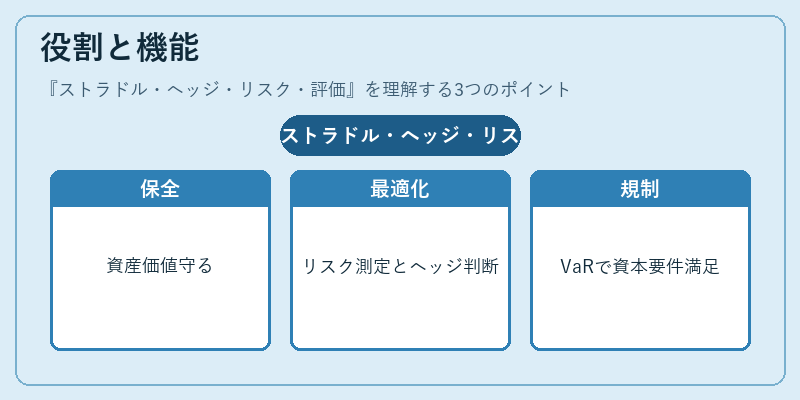
ストラドル・ヘッジ・リスク・評価は、主に以下の場面で活用される。
1. ポートフォリオ保全:株式や指数先物を持つ投資家が、市場の急激な価格変動から資産価値を守るためにストラドルを購入し、そのヘッジ効果を評価する。
2. デリバティブ取引戦略の最適化:オプション取引所で複数のコール・プットを組み合わせたポジションを構築した際、残るリスク(ギャップリスクやベガリスク)を測定し、追加ヘッジの必要性を判断する。
3. 規制遵守:金融機関はバリュー・アット・リスク(VaR)やストレステストで、ストラドルに伴う潜在的損失を算出し、資本要件を満たすための評価を行う。
4. 商品開発:バリアオプションやバスケットオプションなど複雑なデリバティブの商品設計時に、ストラドルベースのヘッジ戦略がどれだけ機能するかをシミュレーションで確認する。
特徴
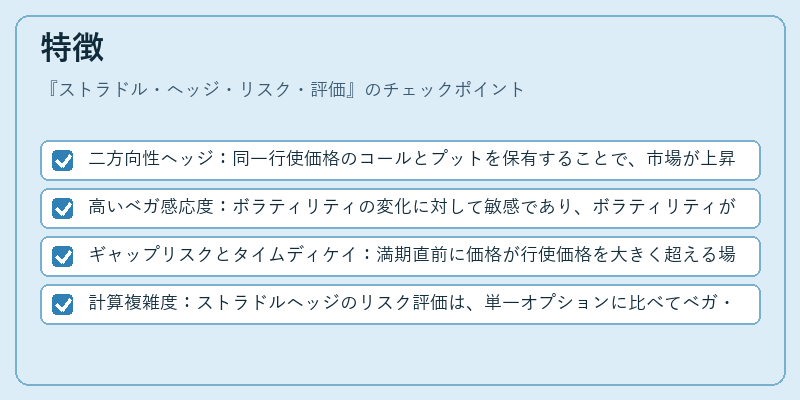
- 二方向性ヘッジ:同一行使価格のコールとプットを保有することで、市場が上昇・下降どちらに動いても損失幅を限定できる。
- 高いベガ感応度:ボラティリティの変化に対して敏感であり、ボラティリティが急騰するとストラドル自体が価値増大する一方で、ギャップリスクは増大しやすい。
- ギャップリスクとタイムディケイ:満期直前に価格が行使価格を大きく超える場合、オプションの時間的減価(タイムディケイ)が損失を拡大させる可能性がある。
- 計算複雑度:ストラドルヘッジのリスク評価は、単一オプションに比べてベガ・ガンマ等多次元感応度を同時に扱う必要があり、モンテカルロ法や二項木モデルで詳細なシミュレーションが求められる。
現在の位置づけ
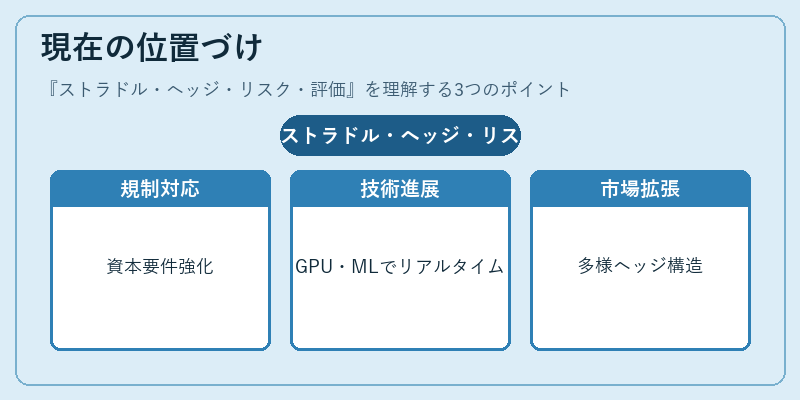
近年、金融市場は高頻度取引やアルゴリズムトレーディングの普及により価格変動が瞬時に発生するケースが増えている。そのため、ストラドル・ヘッジ・リスク・評価は以下のような重要性を持つ。
- 規制強化への対応:金融庁や欧州証券取引所(ESMA)などが導入した資本要件(Basel III, MiFID II)は、デリバティブに伴う潜在的損失の測定を厳格化しており、ストラドルヘッジの残留リスク評価は必須となっている。
- テクノロジーの進展:GPUベースの並列計算や機械学習モデルにより、リアルタイムでストラドルのリスク指標(VaR・CVaR)を更新できるようになった。
- 市場多様化:金利スワップや通貨スワップ、クレジットデフォルトスワップ(CDS)といった他のデリバティブと組み合わせたヘッジ構造が増え、ストラドル単体での評価だけでは不十分となっている。
- 投資家層の拡大:個人投資家向けに設計されたETFやオプション取引プラットフォームでは、ストラドルベースのヘッジ戦略が手軽に利用できるようになり、そのリスク評価も標準化されている。
総じて、ストラドル・ヘッジ・リスク・評価は、デリバティブ市場で不可欠なリスク管理ツールとして位置づけられ、テクノロジーと規制の両面から進化を続けている。
続きを読むには確認が必要です