un-yuu-jisseki-houkou-evalとは、事業承継における非流動資産の評価方法であり、特定税制上の優遇措置を適用するために使用される手続きである。
目次
概要
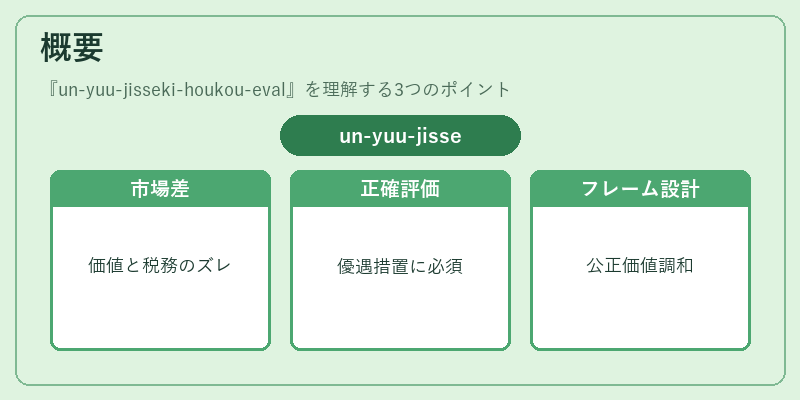
事業承継時に譲渡される株式・不動産・知的財産などの非流動資産は、市場価値と税務上の評価が一致しないケースが多い。そのため、税制上の優遇措置(相続税減免や贈与税控除)を受けるには正確な評価が不可欠である。un-yuu-jisseki-houkou-evalは、こうした非流動資産を公正価値に近づけつつ、税務上の基準と調和させるために設計された評価フレームワークである。
役割と機能
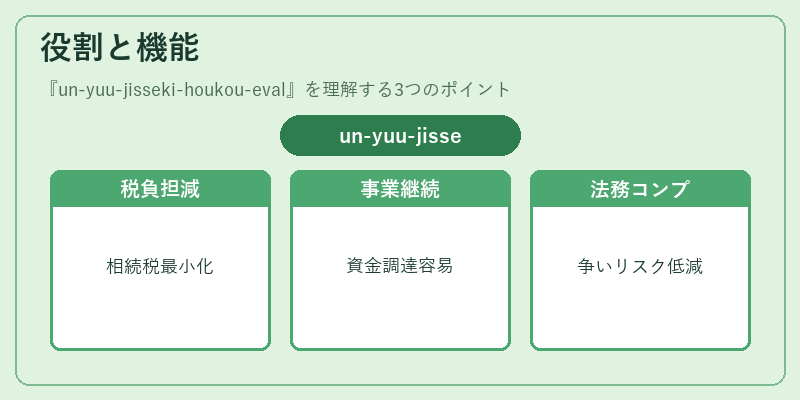
- 税負担軽減:承継時に課税される相続税・贈与税を最小化するため、適切な評価額を算出し優遇措置の対象とする。
- 事業継続性確保:正確な資産価値が把握できれば、買収者や後継者は必要な資金調達計画を立てやすくなる。
- 法的コンプライアンス:税務署への申告時に評価根拠を示すことで、争いのリスクを低減する。
特徴
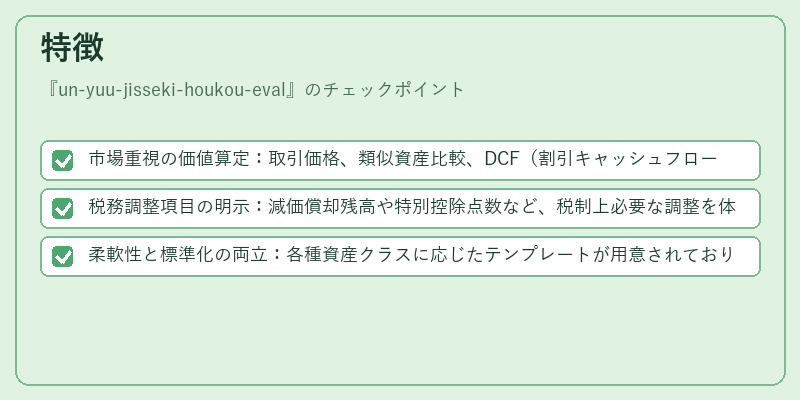
- 市場重視の価値算定:取引価格、類似資産比較、DCF(割引キャッシュフロー)等複数手法を組み合わせる。
- 税務調整項目の明示:減価償却残高や特別控除点数など、税制上必要な調整を体系化。
- 柔軟性と標準化の両立:各種資産クラスに応じたテンプレートが用意されており、専門家は迅速かつ一貫した評価を行える。
現在の位置づけ
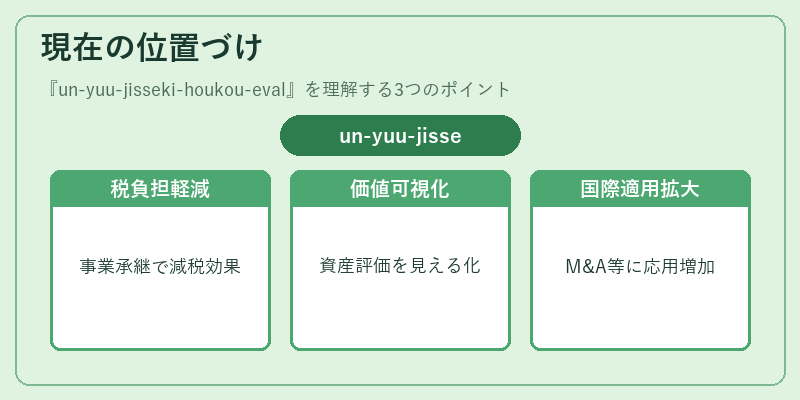
近年の事業承継税制改正や相続税法の見直しに伴い、un-yuu-jisseki-houkou-evalは会計士・税理士・弁護士が共同で活用する標準的手法となっている。特に中小企業の経営者が後継者選定と資産評価を同時に進める際、税負担軽減だけでなく事業価値の可視化という二重効果が期待されている。また、国際的なM&Aやクロスボーダー承継案件でも適用範囲が拡大しており、グローバル基準との整合性を図るための改良が進行中である。
×
続きを読むには確認が必要です