遺言信託の受益権設定とは、被相続人が生前に遺言によって設立した信託において、指定された受益者(または受益者集団)に対して将来の利益を享受する権利を確定させる手続きを指す。
目次
概要
遺言信託は、相続人が生前に遺産の管理・分配方法を明示し、裁判所や執行役員による介入を最小限に抑える仕組みである。受益権設定は、その中核的要素として機能し、遺言者が指定する「受益者」に対して具体的な権利(利益の分配や管理権)を付与することで、相続手続きを円滑に進めることを可能にする。信託法整備以降、被相続人は遺言書で直接財産を指定するだけでなく、受益者への権利設定を通じて、将来の資金繰りや税務上の最適化を図るケースが増えている。
役割と機能
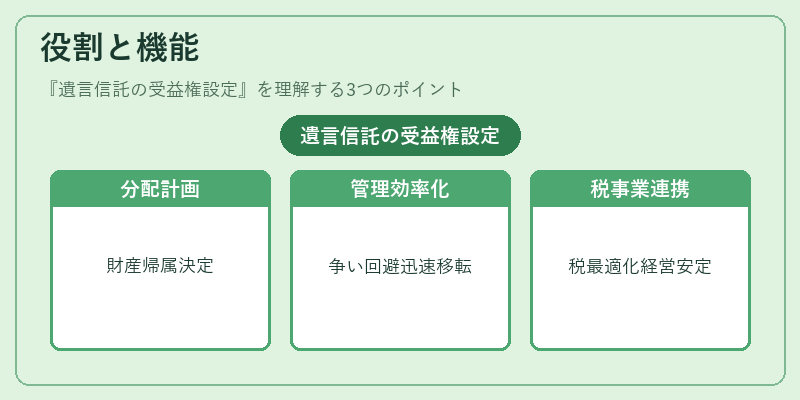
- 分配計画の明確化 – 受益権設定により、財産のどの部分がいつ、誰に帰属するかを事前に定める。
- 遺産管理の効率化 – 裁判所の介入や相続人間の争いを回避し、迅速な資産移転を実現する。
- 税務最適化 – 受益権の設定時に課税対象を調整できるため、遺産分割による相続税負担の軽減が期待できる。
- 特別ニーズへの配慮 – 未成年者や障害者など、通常の財産管理では不適切なケースに対し、受益権を持つ信託受託人が代行することで安定した資金供給を保証する。
- 事業承継との連携 – 企業経営者は、事業資産の一部を遺言信託で設定し、後継者に対して段階的に権利を移転させることで、経営の安定化と税負担の最適化を図れる。
特徴
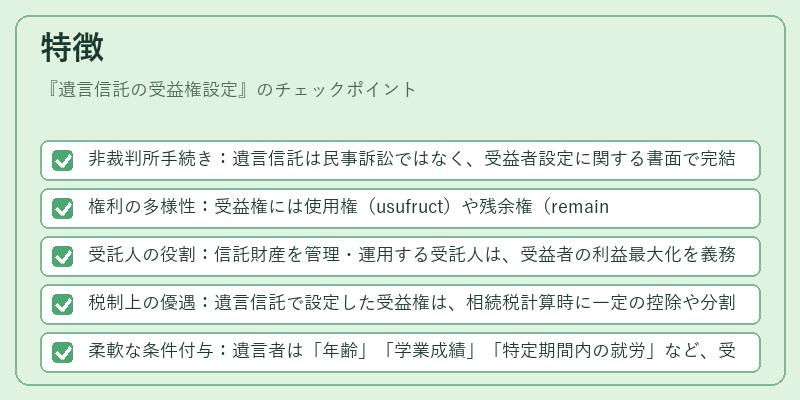
- 非裁判所手続き:遺言信託は民事訴訟ではなく、受益者設定に関する書面で完結できる点が大きな特徴。
- 権利の多様性:受益権には使用権(usufruct)や残余権(remainder)など複数の形態があり、遺言者は目的に応じて細分化できる。
- 受託人の役割:信託財産を管理・運用する受託人は、受益者の利益最大化を義務付けられるため、専門的な資産運用が期待される。
- 税制上の優遇:遺言信託で設定した受益権は、相続税計算時に一定の控除や分割課税の適用対象となり得る点が注目される。
- 柔軟な条件付与:遺言者は「年齢」「学業成績」「特定期間内の就労」など、受益権行使に関する条件を細かく設定できる。
現在の位置づけ
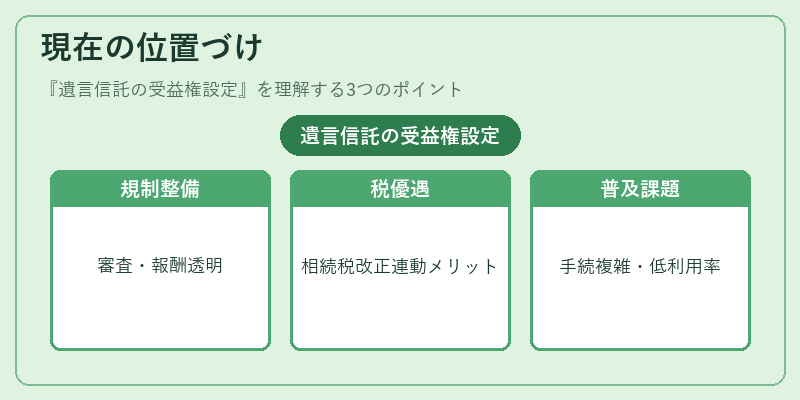
近年、資産形成と相続対策の重要性が高まる中で、遺言信託は高所得層や事業家の間で選択肢として広がっている。金融庁を中心に信託法の運用指針が整備され、受託人の適格性審査や報酬規定の透明化が進められている。また、相続税制度の改正と連動し、遺言信託による資産分割のメリットが強調されており、専門家間で推奨されるケースが増加している。
一方で、受益権設定には複雑な手続きや専門知識が必要とされるため、中小規模の相続では利用率が低い傾向にある。今後はデジタル化による信託管理システムの普及や、税務上の優遇措置拡充が進むことで、より広範な層への浸透が期待されている。
×
続きを読むには確認が必要です