バーゼル合意の流動性比率とは、金融機関が短期的な資金需要に対して十分な高品質流動性資産を保有することを義務付ける規制指標である。
目次
概要
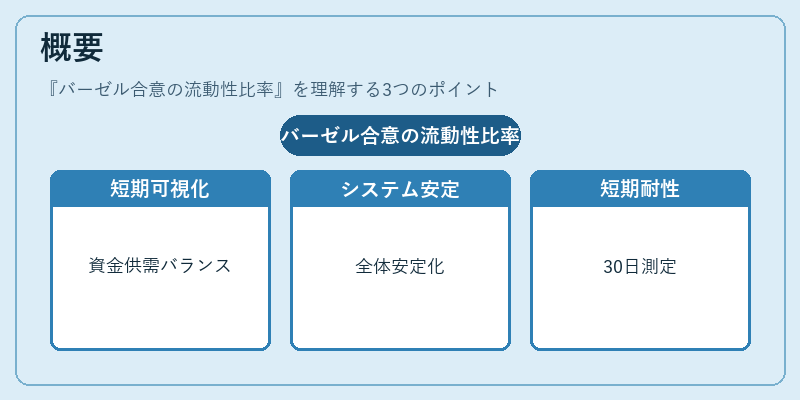
2008 年の金融危機を受けて策定された Basel III の一環として、国際通貨基金(IMF)や世界銀行が協議したバーゼル合意に組み込まれた。流動性比率は、資金供給側と需要側のバランスを短期的に可視化し、金融システム全体の安定性を高める目的で設けられた。従来の自己資本比率規制が長期的なリスク管理を重視する一方、流動性比率は 30 日間という短期間に焦点を当て、日常業務における資金ショックへの耐性を測定する。
役割と機能
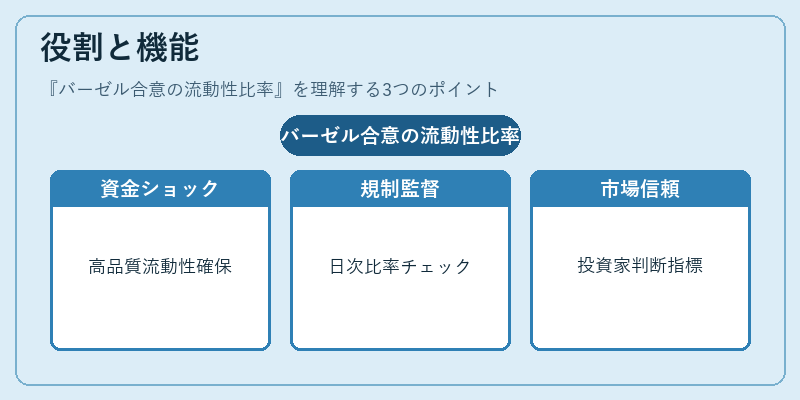
- 資金ショック対策:銀行が突発的な預金引き出しや市場流動化の低下に直面した際、十分な高品質流動性資産(HQLA)でカバーできるかを確認する。
- 規制監督:各国金融庁・中央銀行が日々の監査時に比率をチェックし、基準未達の場合は追加措置や事業計画見直しを求める。
- 市場信頼性向上:投資家・預金者が銀行の短期的な健全性を判断する指標として機能し、信用格付けに影響を与える。
特徴
- 100 % 規定:高品質流動性資産(Tier 1 HQLA)と Tier 2 HQLA の合計が、30 日間のネットキャッシュアウトフローを完全にカバーする必要がある。
- ストレスシナリオ適用:実際の市場条件とは別に、極端な流動性収縮シナリオ(例:預金引き出し急増)を想定して計算される。
- 資産・負債側の区分:流動性比率は主に「資産側」の高品質資産と「負債側」の短期的なキャッシュアウトフローを比較する点で、NSFR(長期安定資金調達比率)とは目的・期間が異なる。
現在の位置づけ
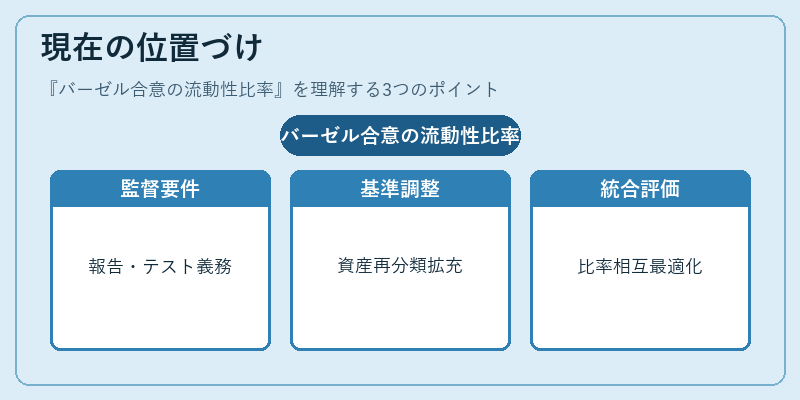
バーゼル合意の流動性比率は、国際金融規制の中核を成し続けている。各国では Basel III の実装に合わせた国内法(例:日本の金融庁規則)で定められ、監督当局が定期的に報告書提出やストレステストを要求する。近年は、資産クラスの再分類やデジタル通貨・フィンテック製品への対応拡充など、基準自体の微調整が進められている。また、流動性比率と他規制(自己資本比率、NSFR)との相互関係を最適化するために、総合的リスク管理フレームワーク内で統合的評価が行われている。
×
続きを読むには確認が必要です