インプライド・ギャップとは、オプションのインプライドボラティリティ曲線上で隣接するストライクや満期におけるインプライドボラティリティの差異を示す指標である。
概要
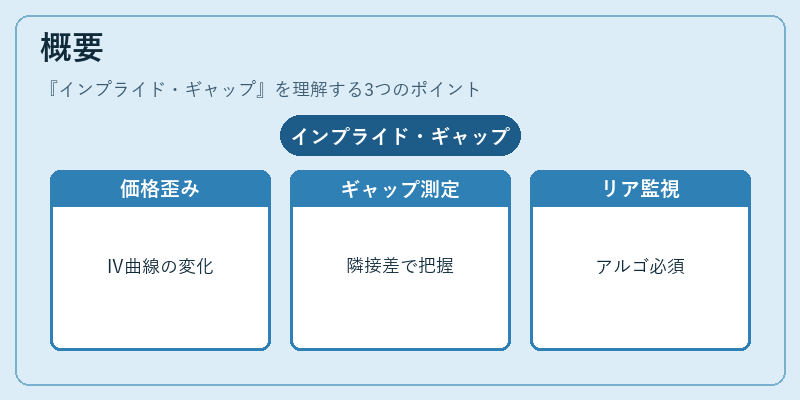
金融市場では、オプション価格はブラック・ショールズモデル等の理論値と実際の取引価格との差から求められるインプライドボラティリティ(IV)に大きく依存する。IV はストライクや満期ごとに異なる「IV曲線」または「IVスプレッド」を形成し、これを滑らかに表現するために多様なモデルが開発されている。
インプライド・ギャップは、そのIV曲線上で生じる局所的な不連続性や急激な変化を定量化したものである。隣接ストライク間または満期間のIV差を測定することで、マーケットがどの程度「スキュー」や「スマイル」を形成しているか、または流動性不足により価格が歪んでいないかを即座に把握できる。
この概念は、特に高頻度取引環境下で顕在化しやすく、アルゴリズムトレーダーやヘッジファンドがリアルタイムでIVの微細構造を監視する際に不可欠な指標となっている。
役割と機能
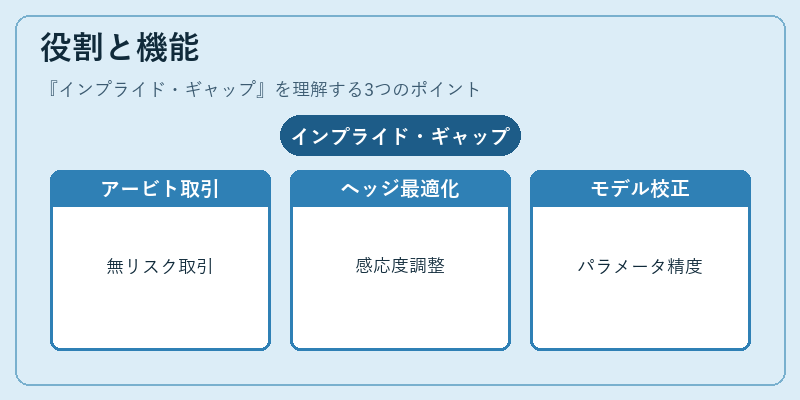
インプライド・ギャップは以下のような場面で活用される。
- アービトラージ検出:隣接ストライク間に不自然なIV差が存在すると、理論上の価格差を利用した無リスク取引戦略(例:スプレッド・オプション)を構築できる。
- ヘッジ最適化:ギャップが大きい領域では、ガンマやベガの感応度が急激に変動するため、ポートフォリオのダイナミックヘッジを調整する際に重要な情報源となる。
- モデル校正:ジャンプ拡散モデルやローカルボラティリティモデルでは、IV曲線の微細構造がパラメータ推定に直結する。インプライド・ギャップを測定し、モデルの残差として組み込むことで精度向上が図られる。
- ストラドル/バリアオプション価格:ギャップが大きい場合、オプションの実質的なリスクプレミアムが変動するため、価格設定やデルタ・ヘッジ戦略に影響を与える。
特徴
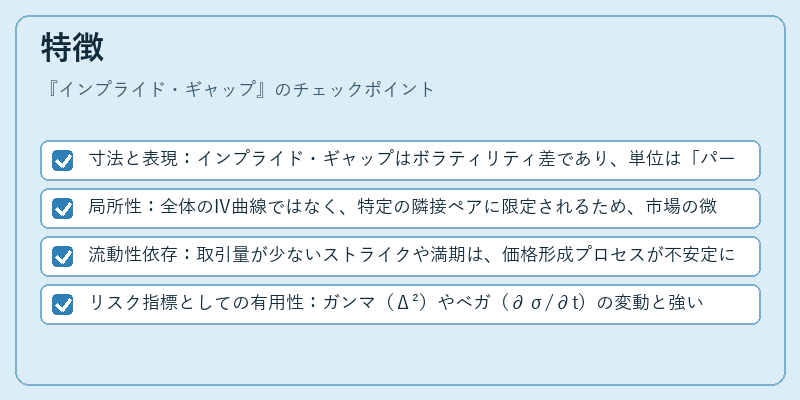
- 寸法と表現:インプライド・ギャップはボラティリティ差であり、単位は「パーセント点」または「σポイント」。計算式は一般的に
[
\Delta\sigma = \sigma(K+\Delta K) - \sigma(K)
]
(K はストライク価格)。 - 局所性:全体のIV曲線ではなく、特定の隣接ペアに限定されるため、市場の微細構造を高解像度で捉える。
- 流動性依存:取引量が少ないストライクや満期は、価格形成プロセスが不安定になりやすく、ギャップが大きくなる傾向にある。
- リスク指標としての有用性:ガンマ(Δ²)やベガ(∂σ/∂t)の変動と強い相関を持つため、ヘッジコストの予測に役立つ。
現在の位置づけ
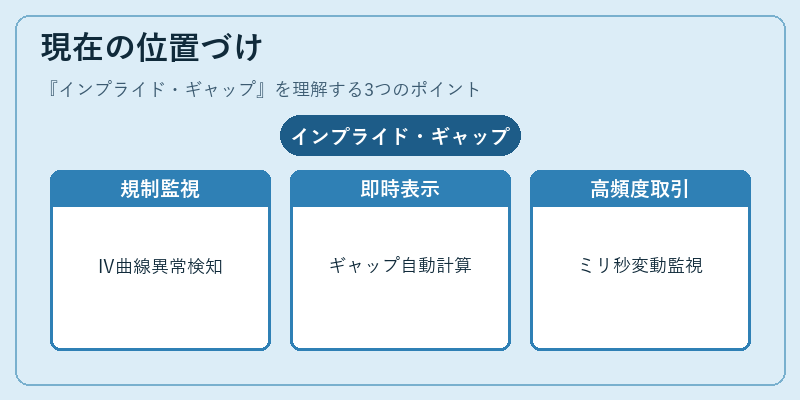
現代金融市場では、インプライド・ギャップは単なる統計量以上の意味を持つ。規制当局は、市場の透明性と公平性確保のためにIV曲線の異常値監視を義務付けるケースが増えており、ギャップ情報はリスク管理システムの一部として組み込まれている。
また、デリバティブ取引所やOTC市場で提供されるリアルタイムIVデータフィードには、ギャップ指標を自動計算して表示する機能が標準装備されており、トレーダーは即座に異常領域を検知できる。
近年の高頻度取引やアルゴリズムベースのヘッジ戦略では、ギャップが数ミリ秒単位で変動することもあるため、低遅延データ処理と組み合わせたリアルタイムモニタリングが不可欠となっている。
総じて、インプライド・ギャップは市場の微細構造を捉える重要な指標であり、アービトラージ機会の発見、ヘッジ最適化、モデル校正など多岐にわたる金融工学領域で中心的役割を果たしている。
続きを読むには確認が必要です