流動比率の資金調達効率とは、企業が短期負債を活用して運転資本を確保する際に、流動比率(当座資産÷当座負債)と同時に評価される指標である。
概要
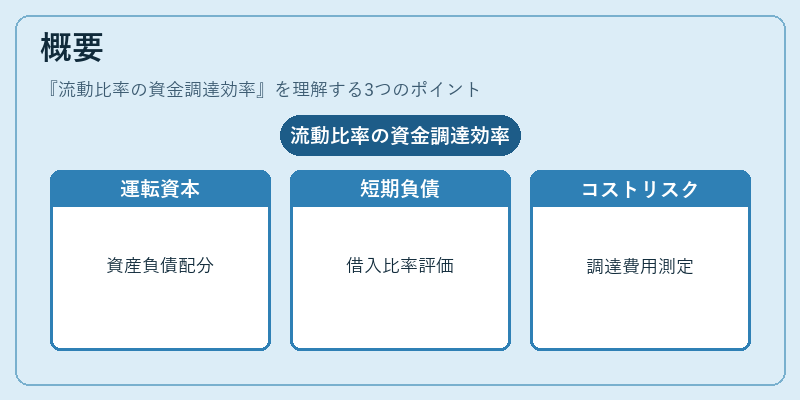
流動比率は、企業の短期的な支払能力を測る代表的指標であるが、単に資産と負債の数値だけでは「どれだけ効率よく資金を調達できているか」が把握しにくい。
流動比率の資金調達効率は、その欠点を補完するために設けられた概念で、運転資本構成と短期負債の利用度合いを結びつけることで、資金調達コストやリスクを定量化しようとする試みである。
役割と機能
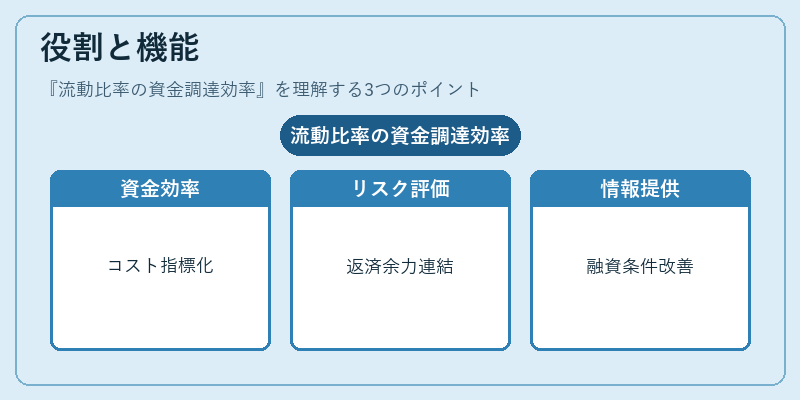
・資金調達コストの指標化:短期負債が増えるほど流動比率は上昇するが、同時に利息支払額も増加。資金調達効率はこのバランスを数値化し、企業が低コストで運転資本を確保できているかを示す。
・リスク評価の補助:流動比率が高いだけでは信用リスクが低いとは限らない。資金調達効率は、短期負債に対するキャッシュフローの安定性や返済余力と結びつけることで、より実態に即したリスク評価を可能にする。
・投資家・金融機関への情報提供:企業価値評価や貸付判断時に、単一の流動比率だけでなく、その効率性を考慮することで、投資意思決定や融資条件設定が精緻化される。
特徴
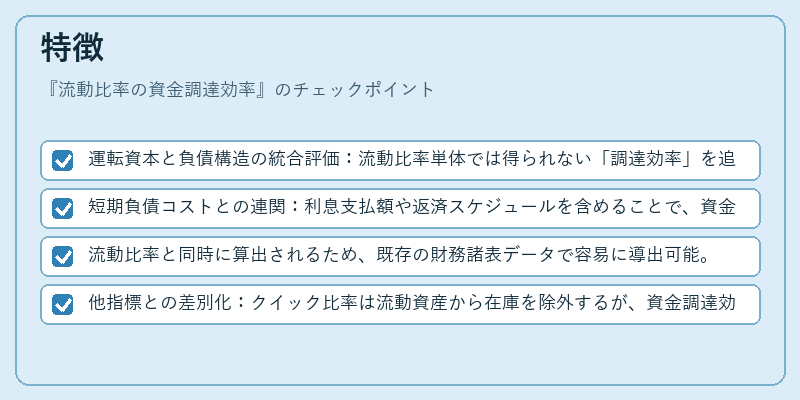
- 運転資本と負債構造の統合評価:流動比率単体では得られない「調達効率」を追加で測定する。
- 短期負債コストとの連関:利息支払額や返済スケジュールを含めることで、資金調達の実質的な負担が可視化される。
- 流動比率と同時に算出されるため、既存の財務諸表データで容易に導出可能。
- 他指標との差別化:クイック比率は流動資産から在庫を除外するが、資金調達効率は負債側のコスト要因を重視し、総合的な資金管理評価に寄与する。
現在の位置づけ
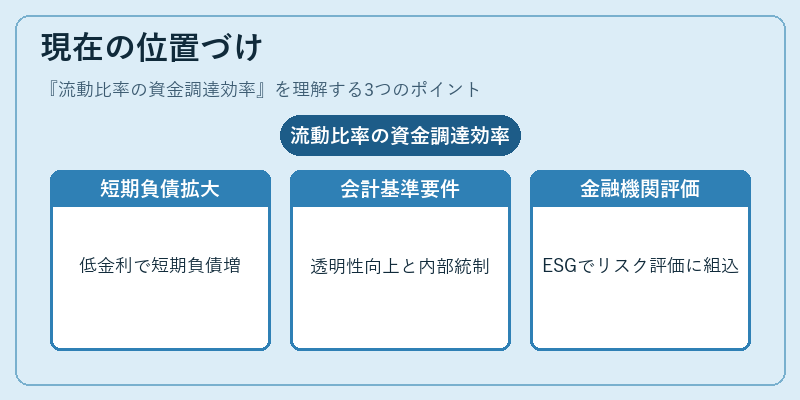
近年の低金利環境下では短期負債利用が拡大しており、流動比率だけでなくその効率性を示す指標への関心が高まっている。
企業会計基準(IFRS・US GAAP)においても、運転資本管理の透明性向上が求められており、資金調達効率は内部統制やリスクマネジメント資料で頻繁に参照されるようになっている。
金融機関は融資審査時に「流動比率+資金調達効率」を組み合わせて信用力を評価し、返済条件の設定に活用している。
また、ESG投資の拡大とともに、短期負債への依存度が環境・社会的リスクと結びつけられるケースも増えており、将来的にはこの指標が持続可能性評価の一部として位置づけられる可能性がある。
続きを読むには確認が必要です