自己資本比率の資本比率分析とは、企業が保有する自己資本と総資産との割合を算出し、財務健全性やリスク耐性を評価する手法である。
目次
概要
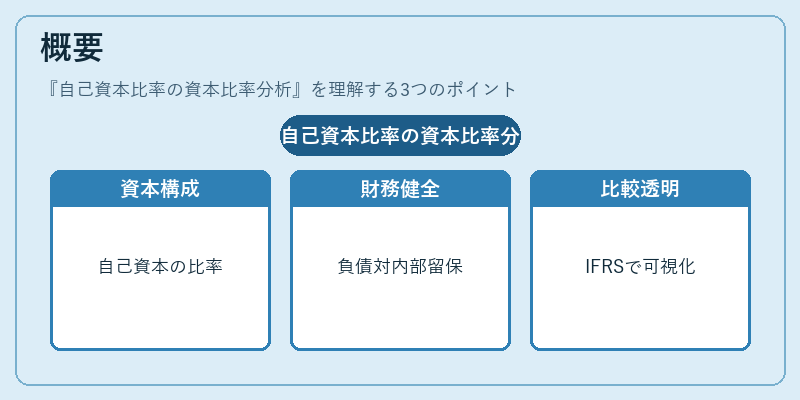
自己資本比率は、貸借対照表上の自己資本(株主資本+利益剰余金)を総資産で割った指標である。企業が外部から調達した負債に対してどれだけ内部留保や株主出資によって支えられているかを示すため、財務構造の健全性を測る基本的な尺度として長年用いられてきた。20世紀後半に国際会計基準(IFRS)や連結会計が整備される中で、比較可能性と透明性が重視されるようになり、投資家・金融機関は企業の資本構成を迅速に把握するためにこの比率を参照する。自己資本比率は、流動比率や負債比率など他の財務指標と組み合わせて総合的なリスク評価に用いられる。
役割と機能
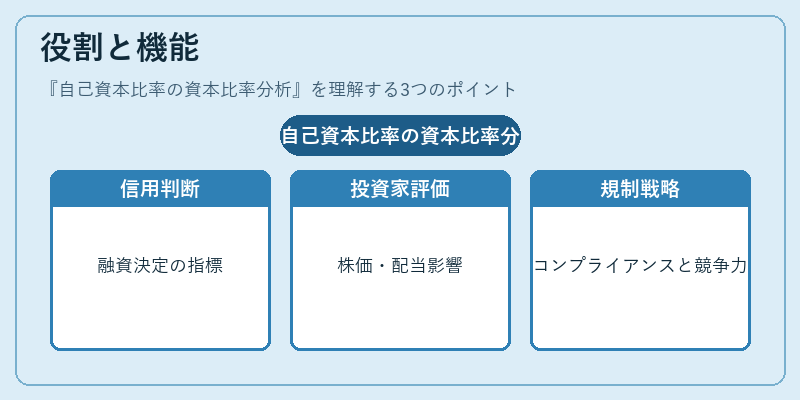
- 信用判断:金融機関が融資決定を行う際に、自己資本比率は返済余力や債務超過のリスクを測る指標となる。
- 投資家評価:株主は企業の財務安定性と成長余地を判断するためにこの比率を参考にし、株価や配当政策への影響を受ける。
- 規制遵守:銀行・保険会社など特定業種では、自己資本比率が最低基準(例えばバゼル協議会の要件)を満たす必要があるため、法的コンプライアンスの一環として重要視される。
- 経営戦略:企業は自己資本比率を維持・向上させることで、M&Aや設備投資などの資金調達コストを低減し、長期的な競争力を確保する。
特徴
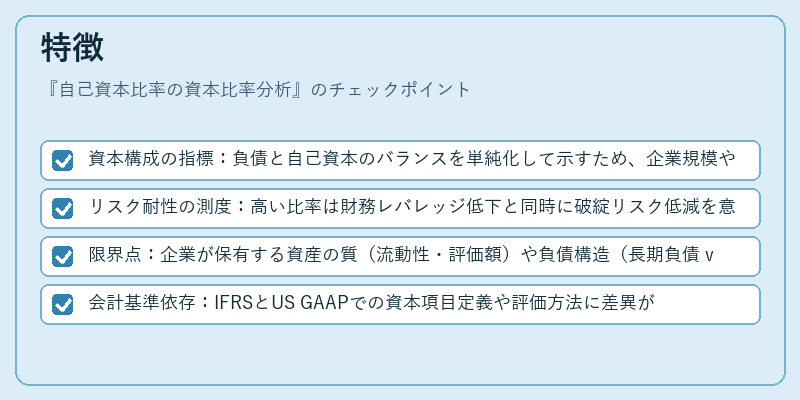
- 資本構成の指標:負債と自己資本のバランスを単純化して示すため、企業規模や業種に関係なく比較が容易である。
- リスク耐性の測度:高い比率は財務レバレッジ低下と同時に破綻リスク低減を意味し、逆に低い比率は倒産リスク上昇を示唆する。
- 限界点:企業が保有する資産の質(流動性・評価額)や負債構造(長期負債 vs 短期負債)が同一比率では把握しきれないため、他指標との併用が不可欠。
- 会計基準依存:IFRSとUS GAAPでの資本項目定義や評価方法に差異がある場合、自己資本比率も変動する可能性がある。
現在の位置づけ
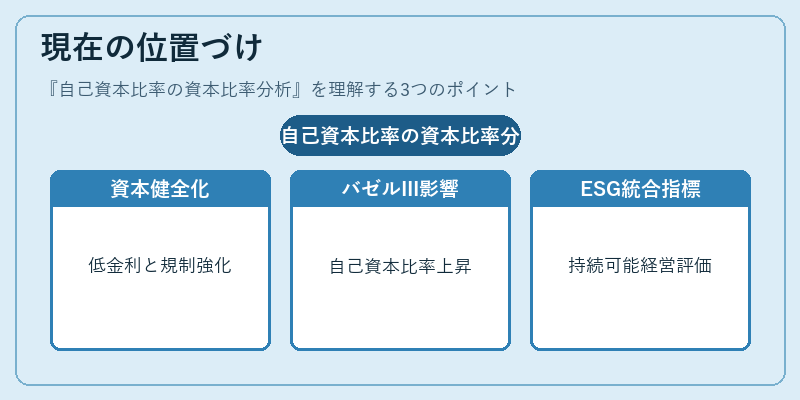
近年、低金利環境とグローバルな規制強化の中で、企業は財務構造の健全化を重視している。特にバゼルⅢ以降の資本充実要件が導入されることで、金融機関は自己資本比率を高める施策を講じており、その結果として株主還元や投資家評価にも影響が広がっている。さらに、ESG(環境・社会・ガバナンス)要素の統合が進む中で、企業は財務健全性と同時に持続可能な経営を示すために自己資本比率を重要指標として位置付けるケースが増えている。したがって、自己資本比率の資本比率分析は、単なる会計指標を超えた企業価値評価とリスク管理の基盤となっている。
×
続きを読むには確認が必要です