ROICと収益率とは、企業が投入した資本や投資に対して実際に得られた利益の割合を測る指標である。
目次
概要
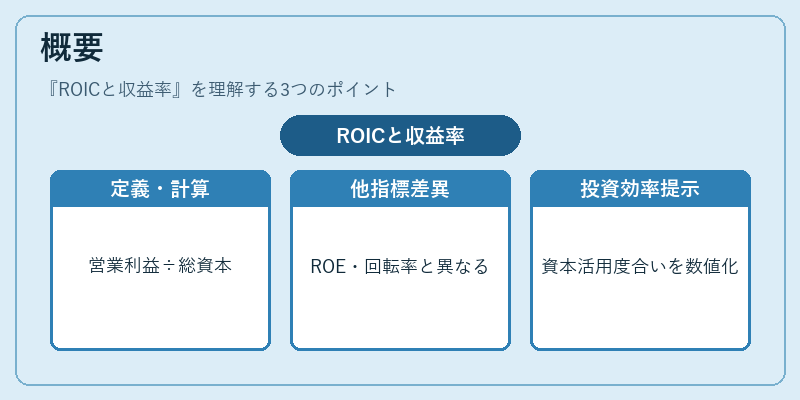
ROIC(Return on Invested Capital)は、営業活動から生み出された純利益(NOPAT)を総投下資本で割った比率である。収益率という言葉は、同様に「投資額に対するリターン」を指す広義の概念として使われる。ROICは従来の株主資本利益率(ROE)や総資産回転率といった指標とは異なり、企業が実際に運用している営業資本に焦点を当て、非経常的項目や税金・利息を除外した純粋な投資効率を示す。
この指標は、企業の財務構造と業績の両面から投資家に対し「どれだけ効率よく資本を活用しているか」を定量的に提示するために発展した。
役割と機能
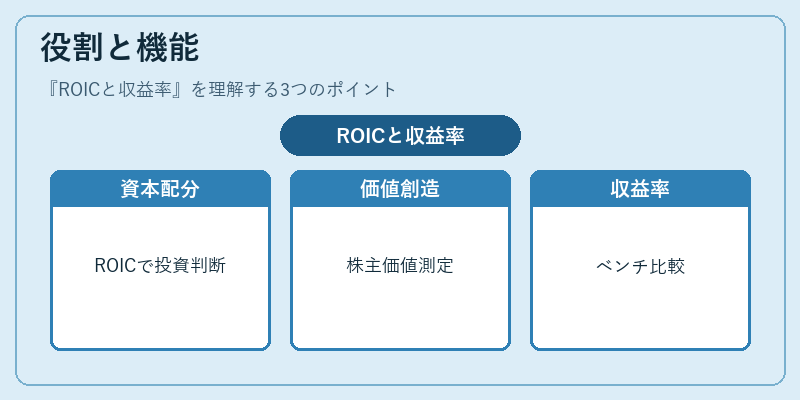
ROICは経営陣が資本配分を判断する際の重要な指標となり、投資案件の優先順位付けや買収・統合戦略の評価基準として利用される。さらに、株主価値創造の尺度としても機能し、ROICと加重平均資本コスト(WACC)の比較は企業が市場価値を増大させているか否かを判断する手段となる。
収益率という概念は、投資家やアナリストがポートフォリオ全体のパフォーマンスを測定し、ベンチマークと比較して相対的な優劣を評価する際に頻繁に参照される。
特徴
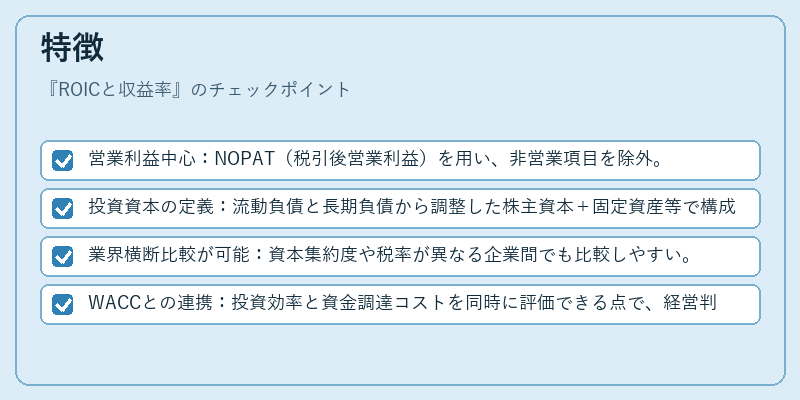
- 営業利益中心:NOPAT(税引後営業利益)を用い、非営業項目を除外。
- 投資資本の定義:流動負債と長期負債から調整した株主資本+固定資産等で構成。
- 業界横断比較が可能:資本集約度や税率が異なる企業間でも比較しやすい。
- WACCとの連携:投資効率と資金調達コストを同時に評価できる点で、経営判断の指標として優位性が高い。
現在の位置づけ
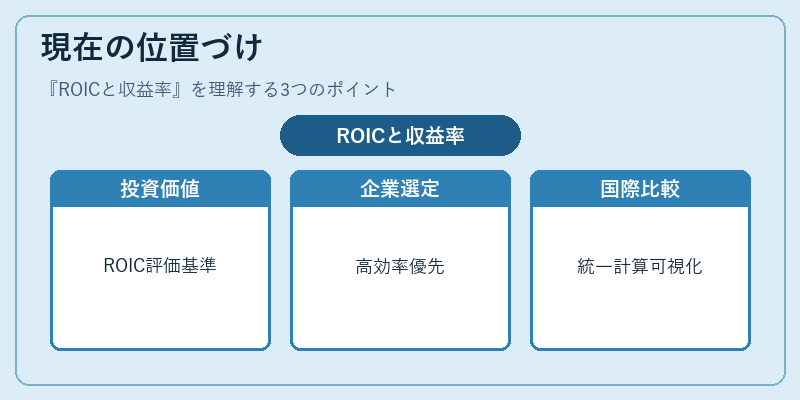
近年の企業ガバナンスやESG(環境・社会・統治)への注目は、ROICを投資価値の主要尺度とする動きを後押ししている。投資ファンドは資本効率が高い企業を優先的に選定し、経営者もROIC向上を戦略的課題として掲げるケースが増えている。また、IFRSや連結会計の枠組み内で投資資本の算出方法が統一化されつつあり、国際比較が容易になったことで、グローバル投資家にとって不可欠な指標となっている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事