流動比率資金サイクルとは、企業の短期的な支払能力(流動比率)と、売上から現金化までに要する期間(資金サイクル)が統合された指標である。
概要
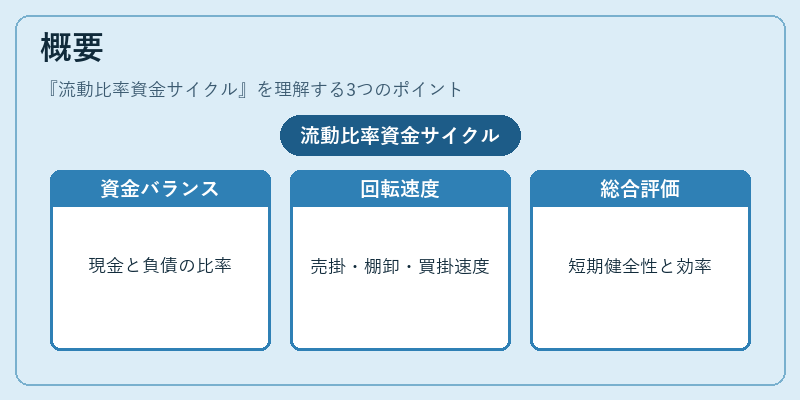
企業が日々の取引を円滑に継続できるかどうかは、手元資金と負債のバランスだけでなく、売掛金・棚卸資産・買掛金の回転速度にも依存する。流動比率資金サイクルは、これら二つの側面を同時に評価し、短期財務健全性とキャッシュフロー効率を総合的に把握するために用いられる概念である。
役割と機能
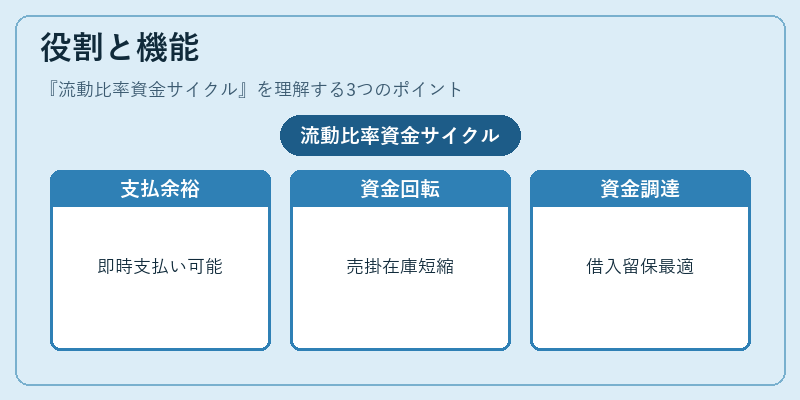
流動比率資金サイクルは、経営者・投資家が次の点を判断できるよう支援する。
1. 短期支払能力:流動比率(当座資産 ÷ 当座負債)が高いほど、即時に支払い義務を履行できる余裕があるとみなされる。
2. キャッシュ変換効率:資金サイクル(売上回収期間+棚卸期間−買掛期間)は、売上を現金化するまでの平均日数を示す。短いほど売掛金・在庫が迅速に回転し、負債の支払い遅延リスクが低減される。
3. 資金調達戦略:両指標の相関性から、必要な外部借入額や社内留保の最適化を検討できる。たとえば流動比率は高いが資金サイクルが長い場合、在庫回転改善策や買掛延長交渉が優先される。
4. 信用評価:金融機関は融資審査時に流動比率資金サイクルを総合的なリスク指標として参照し、金利設定や担保要件を決定する。
特徴
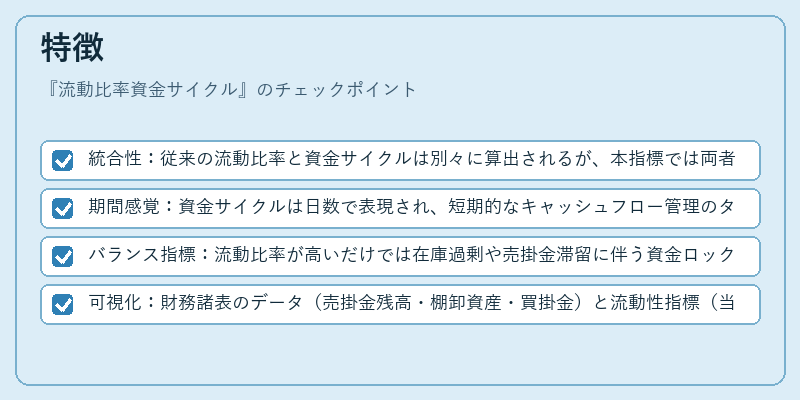
- 統合性:従来の流動比率と資金サイクルは別々に算出されるが、本指標では両者を同時に考慮。
- 期間感覚:資金サイクルは日数で表現され、短期的なキャッシュフロー管理のタイミングを明示する。
- バランス指標:流動比率が高いだけでは在庫過剰や売掛金滞留に伴う資金ロックリスクが見落とされる。逆に資金サイクルが短くても、流動比率が低い場合は支払不能リスクを孕む。
- 可視化:財務諸表のデータ(売掛金残高・棚卸資産・買掛金)と流動性指標(当座資産・負債)を組み合わせることで、企業全体のキャッシュコンバージョンプロセスが一目で把握できる。
現在の位置づけ
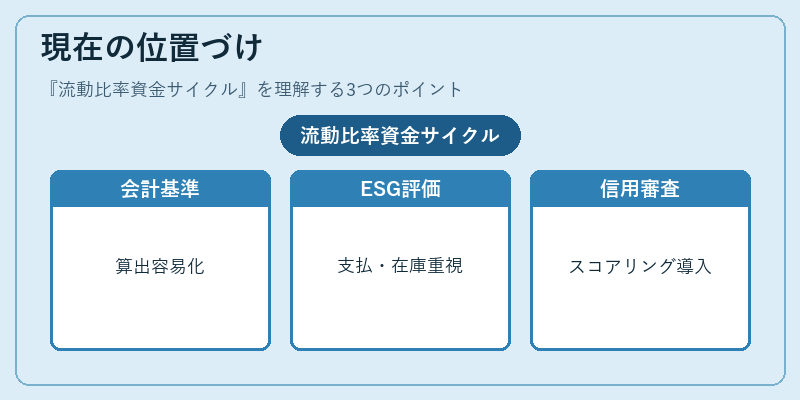
近年のグローバル経済ではサプライチェーンの複雑化と資金調達コストの変動が顕著となっている。その中で流動比率資金サイクルは、企業の短期財務健全性を総合的に測る指標として注目されている。
- IFRS・US GAAP の開示基準では、キャッシュフロー計算書とともに運転資本項目が詳細化され、流動比率資金サイクルの算出が容易になっている。
- ESG評価 では、企業の短期的な支払能力や在庫管理効率が社会的責任の一部として捉えられ、投資家がこの指標を重視するケースも増加している。
- 金融機関の信用審査 においては、流動比率と資金サイクルを組み合わせたスコアリングモデルが導入されることが多く、融資条件に直結する重要指標となっている。
流動比率資金サイクルは、短期財務健全性とキャッシュフロー効率の両面を同時に評価できる点で、従来の単一指標よりも企業経営・投資判断において有用なツールとして位置づけられている。
続きを読むには確認が必要です