売上総利益率(実績値)とは、企業の売上高に対する売上総利益の割合を示す指標である。
目次
概要
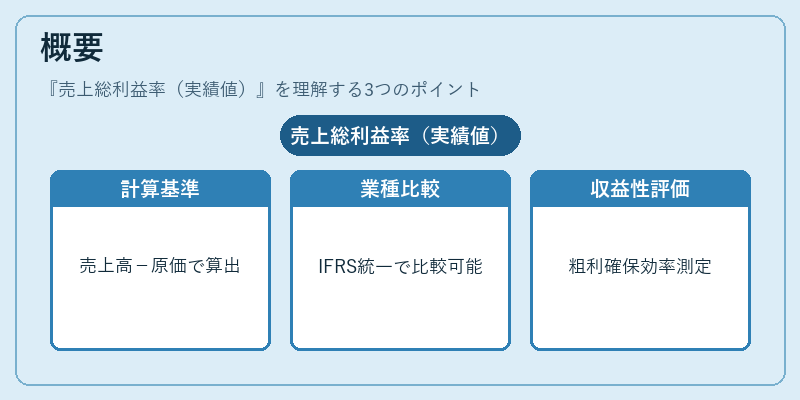
売上総利益率は損益計算書に記載される売上総利益(売上高-売上原価)を基準にして算出され、企業が販売活動からどれだけ効率的に粗利を確保できているかを示す。
この指標は会計基準(IFRS・US GAAP等)の下で統一された計算方法により、業種や国境を越えて比較可能となっている。歴史的には製造業の原価管理から発展し、サービス業や小売業へも広がったため、企業全体の収益性評価に不可欠な要素となった。
役割と機能
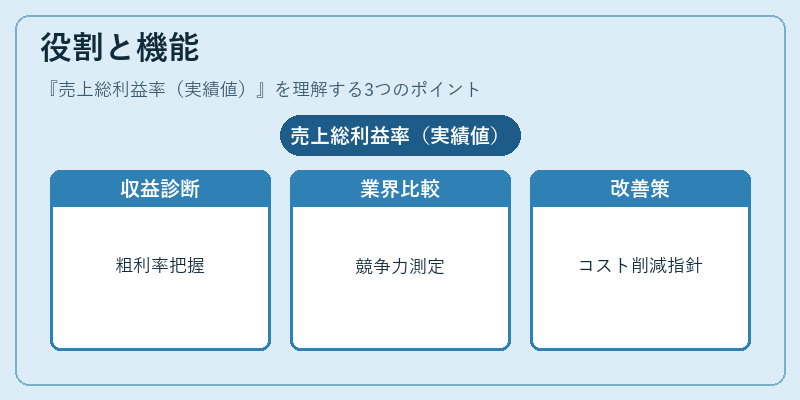
- 収益力の初期診断:売上高に対する粗利率を把握することで、価格設定や原価構造の健全性を即座に判断できる。
- 業界比較・ベンチマーク:同業他社や市場平均と比較し、自社の競争力を測定する指標として投資家・アナリストが利用する。
- 経営改善の指針:粗利率の変動原因(原価上昇、価格圧迫等)を分析し、コスト削減や製品ポートフォリオ再編の意思決定に活用される。
- 財務健全性評価:投資家や金融機関は、この指標を基に企業のキャッシュフロー創出力や返済能力を推測することが多い。
特徴
| 要素 | 内容 |
|---|---|
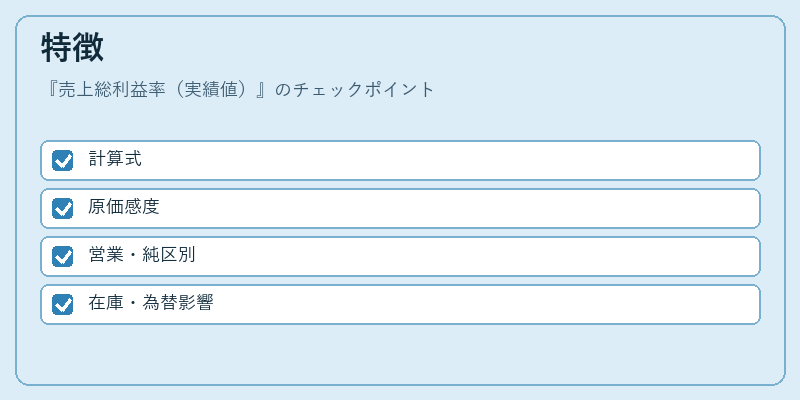
| 計算式 | 売上総利益率=(売上総利益 ÷ 売上高)× 100% |
| 原価構造への感度 | 原材料費・労務費の変動が直接粗利に影響し、価格競争力を反映。 |
| 他指標との区別 | 営業利益率は販売費及び一般管理費(SG&A)を差し引いた後の比率であるため、営業活動全体の効率性を示す。一方、純利益率は税金・非経常項目まで含む総合的な収益性。 |
| 限界 | 原価計算方法(定額法・変動費法等)の違いで比較が難しい場合がある。また、在庫評価差異や為替レートの影響も受ける。 |
現在の位置づけ
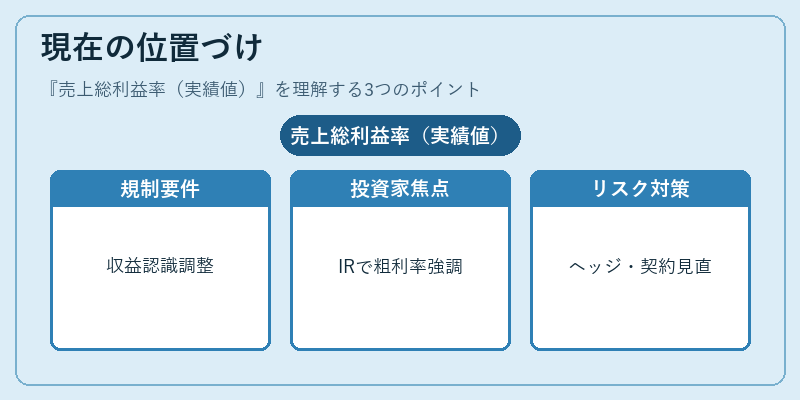
近年ではデジタル化とサプライチェーンのグローバリゼーションにより原価構造が複雑化している。その中で売上総利益率は、価格設定戦略やコスト管理の効果を測る「最初のフィルター」として重要性を増している。
- 規制・報告要件:IFRS 15(収益認識)やUS GAAP の変更により、売上高と原価の計上タイミングが調整され、粗利率の算出基準も見直されてきた。
- 投資家コミュニケーション:企業は年次報告書やIR資料で「売上総利益率」を重点的に提示し、成長性と収益性の両面をアピールするケースが増えている。
- リスク管理:原材料価格の変動ヘッジやサプライヤー契約の見直しは、粗利率維持・改善の主要施策として組み込まれている。
売上総利益率(実績値)は、企業が市場でどれだけ効率的に価値を創造しているかを示す基本指標であり、会計情報の中核を成す重要な比率となっている。
×
続きを読むには確認が必要です