経常利益調整率とは、企業の本業収益性を評価するために、経常利益から一時的・非経常的項目を除外した調整後利益を売上高または総資産で割った比率である。
目次
概要
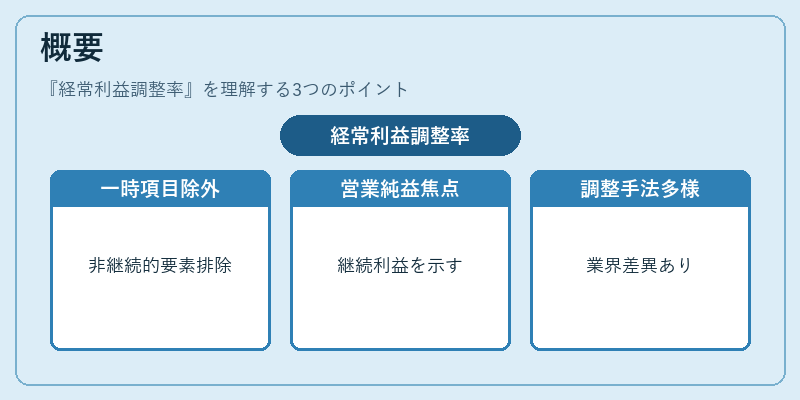
日本の会計分析では、経常利益が企業の継続的な営業活動から生じる利益を示す指標として位置づけられている。しかし、経常利益には減価償却や税金、為替差益・差損などの非現金項目や、一時的な売上高増減に起因する要素が含まれるため、実際の営業力を正確に把握しづらい。
そこで「経常利益調整率」は、こうした一時性・非経常性項目を除外し、企業が継続的に稼げる利益水準を示す指標として発展した。調整方法は業界や分析者によって異なるものの、一般には減価償却費、税金、為替差損・差益等を除外し、純粋な営業活動から生じる利益に近づけた値を使用する。
役割と機能
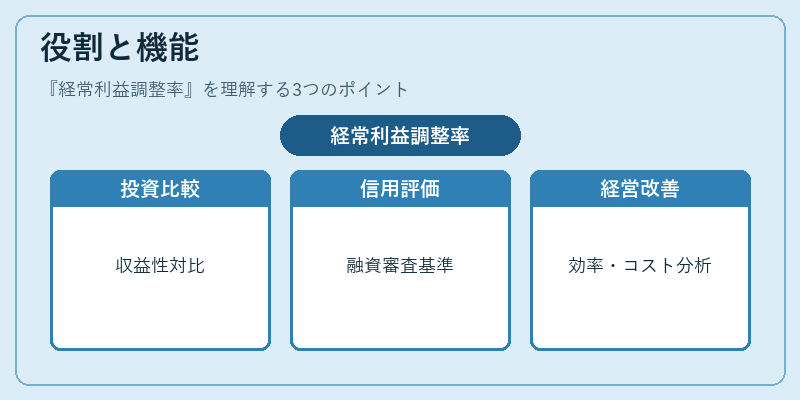
- 投資判断:経常利益調整率は、企業の収益性を比較対象として利用され、同業他社や市場平均との対比で実力を測定できる。
- 信用評価:金融機関は融資審査時にこの指標を参照し、返済能力を判断する材料とする。
- 経営分析:内部管理者は調整率の変動から、営業効率やコスト構造の改善点を抽出できる。
- 報告書作成:アナリストレポートや企業説明資料で、実質的な利益水準を示すために頻繁に引用される。
特徴
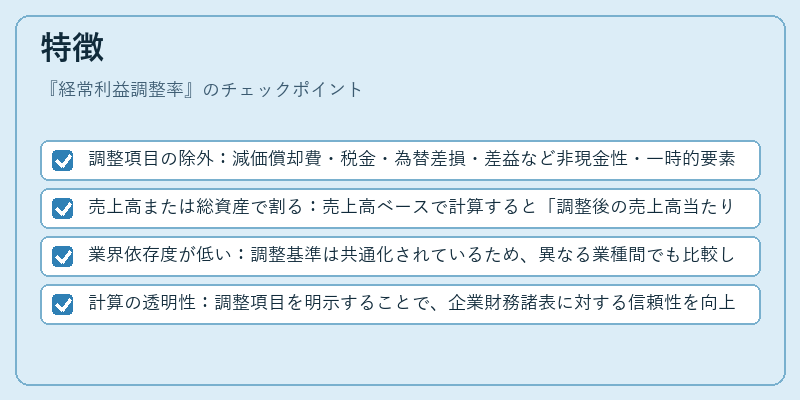
- 調整項目の除外:減価償却費・税金・為替差損・差益など非現金性・一時的要素を排除する点が、営業利益率や経常利益率と明確に区別される。
- 売上高または総資産で割る:売上高ベースで計算すると「調整後の売上高当たり利益」、総資産ベースなら「資産効率性」の観点から評価できる。
- 業界依存度が低い:調整基準は共通化されているため、異なる業種間でも比較しやすい。
- 計算の透明性:調整項目を明示することで、企業財務諸表に対する信頼性を向上させる。
現在の位置づけ
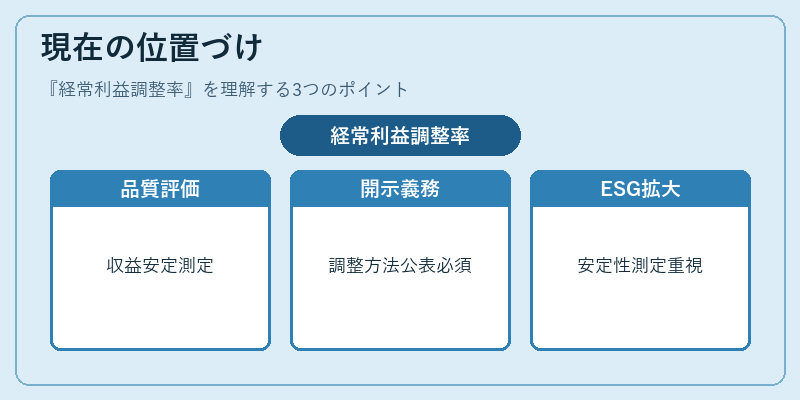
近年、収益品質への関心が高まる中で経常利益調整率は重要な指標として再認識されている。IFRS採用企業では「Adjusted EBIT margin」と同等の概念として扱われることが多く、国際投資家との情報共有に利用されるケースも増えている。
規制面では、金融庁や証券取引所が開示基準を明確化しつつあり、企業は調整方法を事前に公表する義務がある程度強化された。さらに、ESG投資の拡大とともに、収益安定性を測る指標として経常利益調整率の活用が進んでいる。
総じて、日本市場では依然として主要な収益性評価指標の一つであり、国内外のアナリスト・投資家間で広く参照され続けている。
×
続きを読むには確認が必要です