流動比率の財務健全性評価とは、企業が短期的に負債を履行できるかどうかを測定し、資産と負債の構成からその健全性を判断する指標である。
概要
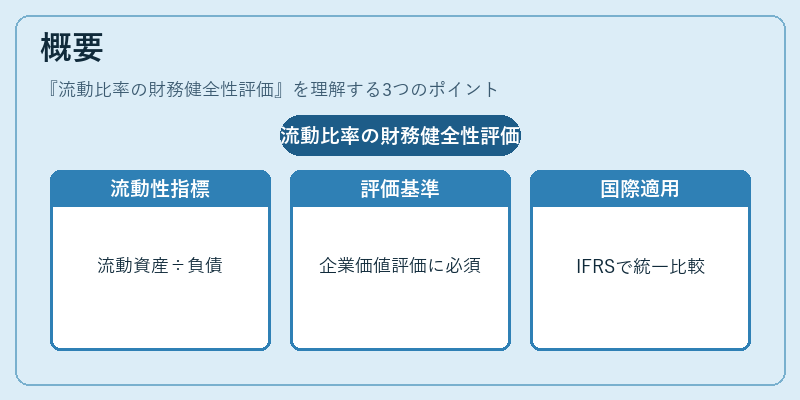
流動比率は「流動資産 ÷ 流動負債」として算出され、企業が1年以内に現金化できる資産で短期負債をどれだけカバーできるかを示す。起源は20世紀中頃の財務分析手法の発展に伴い、経営者や投資家が企業の支払能力を定量的に把握する必要性から生まれた。流動比率は「自己資本比率」や「ROIC」と並び、企業価値評価の基礎指標として広く採用されている。さらに、国際財務報告基準(IFRS)や連結会計の導入により、比較可能性が向上し、グローバル投資家間で共通の判断材料となっている。
役割と機能
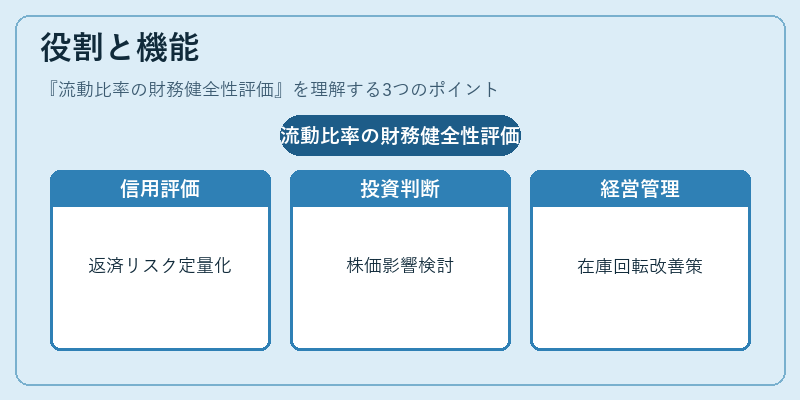
流動比率は以下のような場面で活用される。
- 信用評価:金融機関は融資審査時にこの指標を参照し、返済リスクを定量化する。
- 投資判断:株主やアナリストは流動比率を基に企業の短期財務健全性を評価し、株価への影響を検討する。
- 経営管理:内部管理者は運転資本の最適化を図るため、流動比率を監視し、在庫や売掛金の回転改善策を立案する。
- 規制遵守:証券取引所や金融庁が定める最低限度基準に対して、上場企業は報告義務を負う。
流動比率は「営業利益」や「経常利益」と合わせて分析されることで、収益性と支払能力のバランスを総合的に把握できる。
特徴
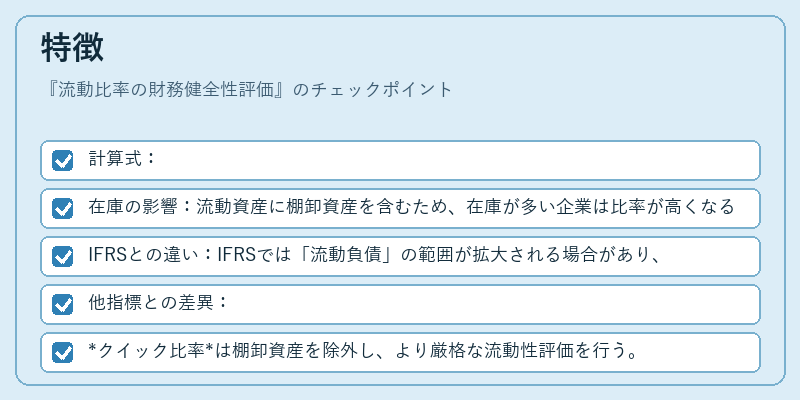
- 計算式:
[
\text{流動比率} = \frac{\text{現金及び預金} + \text{売掛金} + \text{棚卸資産}}{\text{短期借入金} + \text{買掛金}}
] - 在庫の影響:流動資産に棚卸資産を含むため、在庫が多い企業は比率が高くなる傾向がある。
- IFRSとの違い:IFRSでは「流動負債」の範囲が拡大される場合があり、同一企業でも国際基準と国内基準で比率に差が生じる。
- 他指標との差異:
- クイック比率は棚卸資産を除外し、より厳格な流動性評価を行う。
- 負債カバレッジ比率は収益性に対する負債の割合を示すため、直接的な支払能力とは異なる。
現在の位置づけ
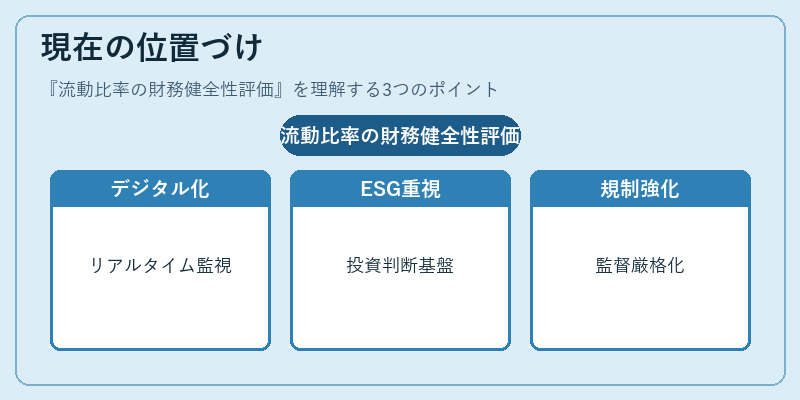
近年、グローバル金融市場の変動と企業のサプライチェーンリスクが高まる中で、流動比率は単なる指標に留まらず、運転資本管理戦略の中心的役割を担っている。
- デジタルトランスフォーメーション:ERPやクラウド会計ソフトがリアルタイムで資産・負債情報を提供し、流動比率の即時モニタリングが可能になった。
- ESG投資:環境・社会・ガバナンス(ESG)評価においても、企業の短期財務健全性はリスク管理の一部として注目される。
- 規制強化:金融危機以降、ベーゼルIIIや各国の資本要件が強化され、銀行自身の流動比率(LCR)に対する監督も厳格化された。
このように、流動比率は企業の短期的支払能力を測る基本指標であると同時に、経営戦略や規制遵守、投資判断の重要な基盤として位置づけられている。
続きを読むには確認が必要です