営業利益率(税後)とは、企業の売上高に対する税引き後の営業利益の比率であり、事業活動の収益性を示す指標である。
概要
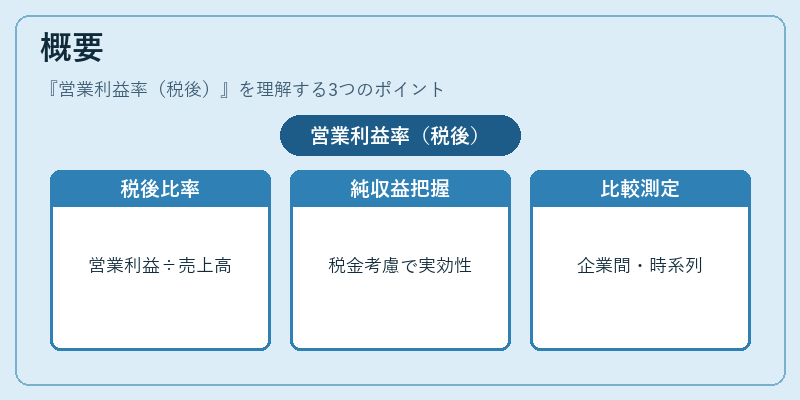
営業利益率(税後)は、損益計算書の中で「営業利益」を「売上高」で割り、さらに所得税・法人税等を差し引いた後の数値を比率化したものだ。税前の営業利益率と異なり、税金という外部要因を考慮に入れることで、実際に事業から残る純粋な収益性を把握できる点が特徴である。企業間や同一企業の過去・現在の比較において、税負担の影響を除外した形で事業効率を測定するため、投資家やアナリストはこの指標を重視する。
役割と機能
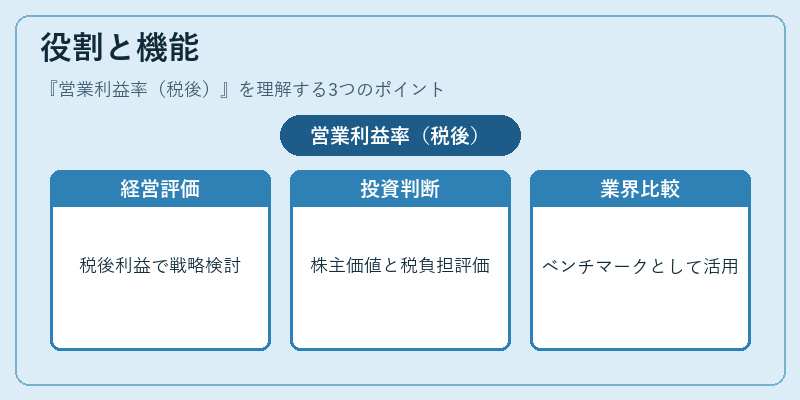
営業利益率(税後)は、以下のような場面で活用される。
- 経営評価:税金を差し引いた実際の収益力を示すため、管理職は事業戦略やコスト構造の改善点を検討する基準となる。
- 投資判断:株主価値創造に直結した利益率であるため、投資家は企業の収益性と税負担のバランスを評価し、配当政策や再投資戦略を予測できる。
- 業界比較:同業他社との比喩的な「ベンチマーク」として、税後利益率が高い企業は税務最適化やコスト効率に優れていると解釈される。
- 財務健全性の指標:税後営業利益率が安定して高い場合、キャッシュフローへの圧迫リスクが低く、自己資本比率やROICとの相関も良好であることが多い。
特徴
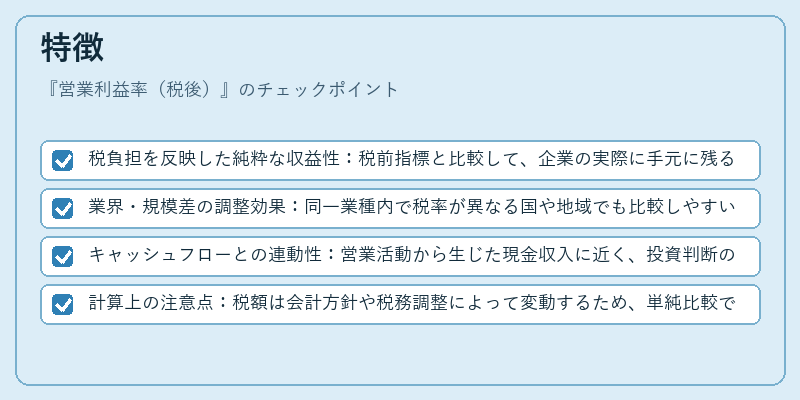
- 税負担を反映した純粋な収益性:税前指標と比較して、企業の実際に手元に残る利益を示す。
- 業界・規模差の調整効果:同一業種内で税率が異なる国や地域でも比較しやすい。
- キャッシュフローとの連動性:営業活動から生じた現金収入に近く、投資判断の根拠となる。
- 計算上の注意点:税額は会計方針や税務調整によって変動するため、単純比較ではなく同一基準で算出されたデータを用いる必要がある。
現在の位置づけ
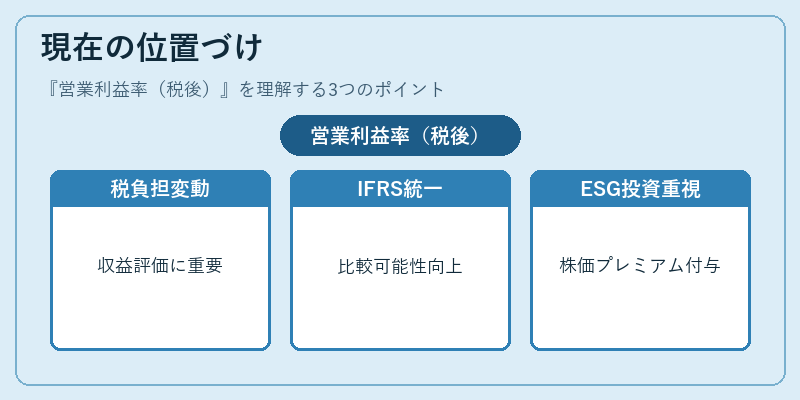
近年のグローバル経済において、企業は税制改正や国際的な税務戦略の変化に直面している。その中で営業利益率(税後)は、税負担の不確実性を含めた収益性評価として重要視されている。特に、IFRS採用企業では税効果会計が統一的に扱われるため、比較可能性が高まっている。また、ESG投資やサステナビリティ報告の文脈で、税負担を含めた実効経営指標として注目され、投資家はこの比率を財務諸表以外の情報と併せて評価するケースが増えている。市場では、税後営業利益率が高い企業に対してプレミアムが付与される傾向も見られ、株価への影響も顕著である。さらに、近年はデジタル化や自動化によってコスト構造の最適化が進む中、税後営業利益率を高める取り組みが企業戦略に組み込まれるケースが増加している。
続きを読むには確認が必要です