キャッシュフロー計算財務比率とは、企業の現金創出力を測定するために用いられる指標群である。
目次
概要
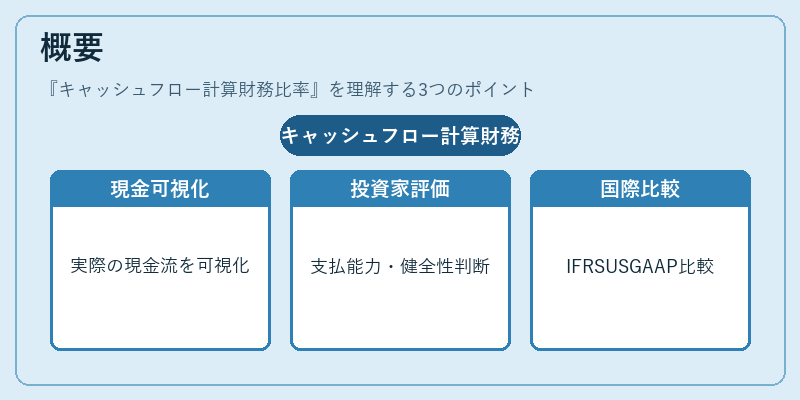
キャッシュフロー計算財務比率は、損益計算書や貸借対照表から派生した数値ではなく、キャッシュフロー計算書の各項目を基に構成される。企業活動によって実際に発生する現金の流れを可視化し、利益と現金創出の乖離を把握できる点が特徴である。
この比率は、投資家や債権者が企業の支払能力・財務健全性を判断する際に重視され、特に大規模な設備投資や負債返済が計画されている場合には重要指標となる。キャッシュフロー計算書はIFRSやUS GAAPで定められた報告基準に従って作成されるため、国際的な比較も可能である。
役割と機能
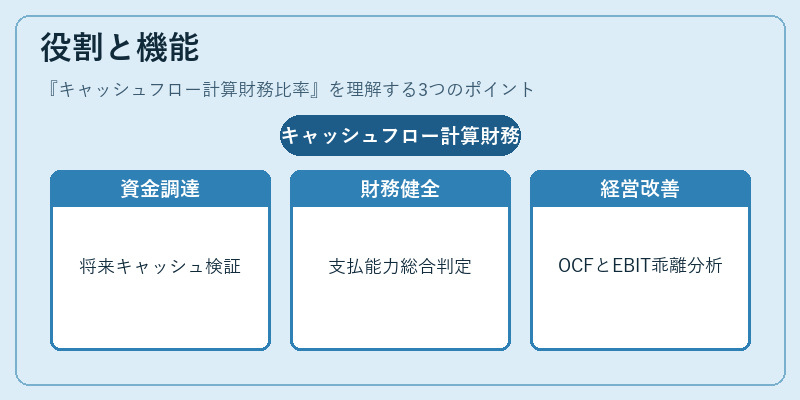
- 資金調達・投資判断の指標
企業が将来のキャッシュフローを予測し、資本コスト(WACC)との整合性を検証する。 - 財務健全性評価
自己資本比率や流動比率と併用して、短期・長期の支払能力を総合的に判断。 - 経営改善の手がかり
営業キャッシュフロー(OCF)と営業利益(EBIT)の乖離から、非現金項目や運転資本変動の影響を分析できる。 - 投資家コミュニケーション
株主総会やIR資料で、企業が実際に創出したキャッシュフローを示し、利益と現金生成の関係を説明する。
特徴
| 比率 | 主な構成要素 | 意味 |
|---|---|---|
| 営業キャッシュフロー比率(Operating Cash Flow Ratio) | 営業キャッシュフロー ÷ 流動負債 | 短期支払能力を測る。流動比率より実態に近い。 |
| 自由現金流量比率(Free Cash Flow Yield) | 自由現金流量 ÷ 時価総額 | 株主還元や投資機会の評価に使用。 |
| キャッシュフロー対利益比率(Cash Flow to Profit Ratio) | 営業キャッシュフロー ÷ 当期純利益 | 利益と現金創出の乖離を示す。 |
- 非会計項目の排除
減価償却や繰延税金資産・負債など、損益計算書に含まれるが実際のキャッシュフローには影響しない項目を除外するため、企業の実質的な現金力を把握できる。 - 投資家視点での比較
同業他社や市場平均と比較して、企業固有のキャッシュ創出効率を評価できる。 - 経営改善指標としての活用
営業キャッシュフローが安定しない場合は、運転資本管理や売上総利益・営業利益の構造改革が必要であることを示唆する。
現在の位置づけ
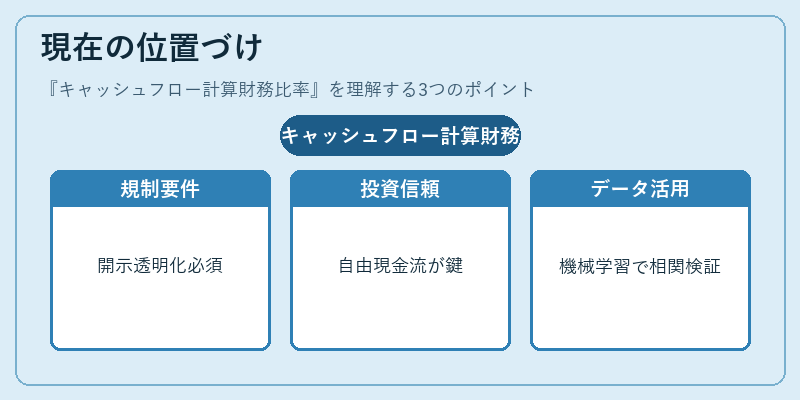
現代の金融市場では、株主還元やESG(環境・社会・ガバナンス)への関心が高まる中、キャッシュフロー計算財務比率は投資判断に不可欠な指標となっている。
- 規制面
金融庁や証券取引所の開示要件で「キャッシュフロー情報」の透明性を求める動きが進み、企業は継続的に詳細なキャッシュフロー報告を行う必要がある。
- 市場トレンド
成長株や高配当株では、安定した自由現金流量が投資家の信頼を得る鍵となり、評価指標として重視される。
- 分析手法の進化
データサイエンスや機械学習を活用して、キャッシュフロー比率と株価パフォーマンスとの相関性を定量的に検証する研究が増加している。
以上より、キャッシュフロー計算財務比率は、企業の実質的な資金創出力を測る上で不可欠な指標群であり、投資家・債権者・経営陣にとって重要な意思決定ツールとなっている。
×
続きを読むには確認が必要です