償却上限率変更報告書監査証跡自動化とは、企業が資産の減価償却に関する上限率の変更を報告し、そのプロセス全体をデジタルで追跡・検証できるシステムである。
目次
概要
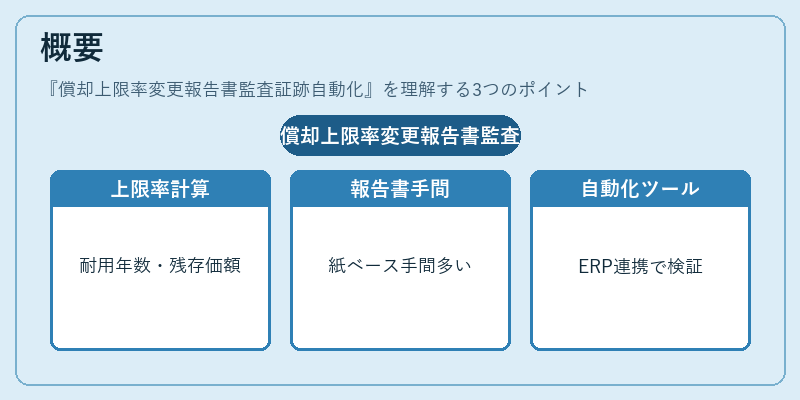
減価償却上限率は、固定資産の耐用年数や残存価額に基づき計算される重要な会計指標であり、変更が生じると損益計算書・貸借対照表へ直接影響を与える。従来は紙ベースで報告書作成・承認を行い、監査証跡の確保に多大な手間がかかった。近年では情報化推進と内部統制強化の要請から、変更プロセス全体をERPや会計ソフトと連携し、リアルタイムでデータを集約・検証する自動化ツールが登場した。
役割と機能
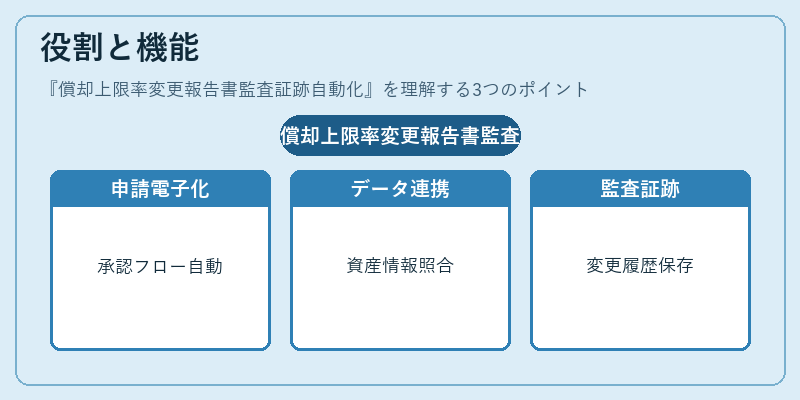
- 変更申請の電子化:上限率変更理由・算定根拠を入力し、ワークフローにより承認へ流す。
- データ連携:会計システムから自動抽出した資産情報と照合し、一貫性を確保。
- 監査証跡の生成:変更履歴・承認ログ・関連資料を時系列で保存し、外部監査人が即座に確認できる。
- レポーティング:変更前後の損益・資産残高変動を自動作成し、経営陣への説明資料として活用。
特徴
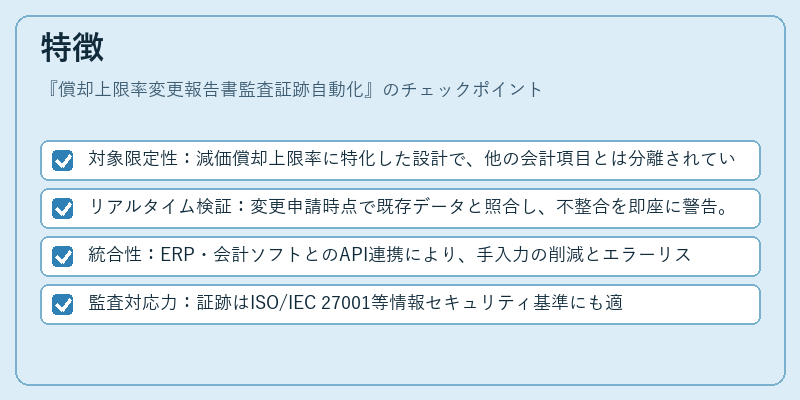
- 対象限定性:減価償却上限率に特化した設計で、他の会計項目とは分離されている。
- リアルタイム検証:変更申請時点で既存データと照合し、不整合を即座に警告。
- 統合性:ERP・会計ソフトとのAPI連携により、手入力の削減とエラーリスク低減を実現。
- 監査対応力:証跡はISO/IEC 27001等情報セキュリティ基準にも適合し、監査要件を満たす。
現在の位置づけ
企業統治や内部統制の観点から、減価償却上限率変更に関する透明性が求められる中、自動化ツールはリスク管理とコンプライアンス強化の両面で不可欠となっている。特に上場企業では、SOXや日本版企業統治コードに沿った監査証跡の確保が必須であり、導入実績が拡大している。また、AIによる異常検知機能の追加やブロックチェーンを利用した改ざん防止技術への移行も進められており、将来的にはさらに高度な自動化・可視化が期待されている。
×
続きを読むには確認が必要です