WACCと資本構成比率調整とは、企業が負債・自己資本の組み合わせを最適化し、加重平均資本コスト(Weighted Average Cost of Capital)を算定するために用いる手法である。
目次
概要
WACCは、企業が資金を調達する際に必要とされる平均的な費用を示す指標であり、負債コストと自己資本コストの加重平均として計算される。資本構成比率調整は、このWACCを最小化または安定化させるために、負債比率や株主資本比率を市場環境・税制・リスクプロファイルに応じて変更するプロセスである。
この概念の起源は、ミラーの不可分性仮説とモディリアーニ=ミラー理論に由来し、企業価値最大化のためには資本構成が重要な決定要因であるという理論的枠組みから発展した。実務では、投資家・アナリストが企業評価や事業計画策定時に必須とする指標となっている。
役割と機能
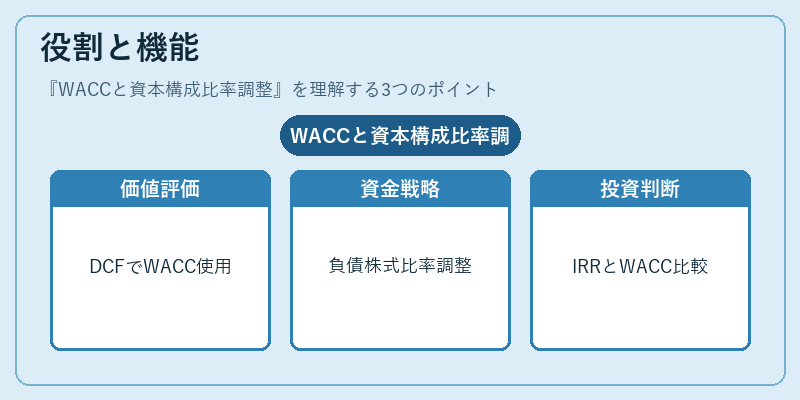
- 企業価値評価 – 割引キャッシュフロー(DCF)モデルで将来の自由キャッシュフローを現在価値へ割り引く際、WACCがディスカウントレートとして使用される。
- 資金調達戦略策定 – 負債と株式の比率を変えることで、税効果や財務リスクを考慮した最適な資本構成を設計する。
- 投資意思決定 – プロジェクトごとの内部収益率(IRR)とWACCを比較し、採算性判断に活用される。
- M&A評価 – 取得候補企業のWACCを調整して買収コストやシナジー効果を正確に計測する。
特徴
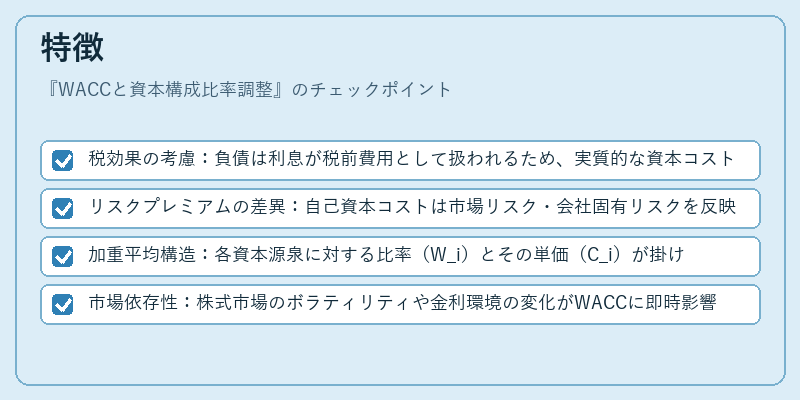
- 税効果の考慮:負債は利息が税前費用として扱われるため、実質的な資本コストが低減される。
- リスクプレミアムの差異:自己資本コストは市場リスク・会社固有リスクを反映し、負債コストより高いことが多い。
- 加重平均構造:各資本源泉に対する比率(W_i)とその単価(C_i)が掛け合わされるため、資本構成の微細な変動が全体コストに直結する。
- 市場依存性:株式市場のボラティリティや金利環境の変化がWACCに即時影響を与える。
現在の位置づけ
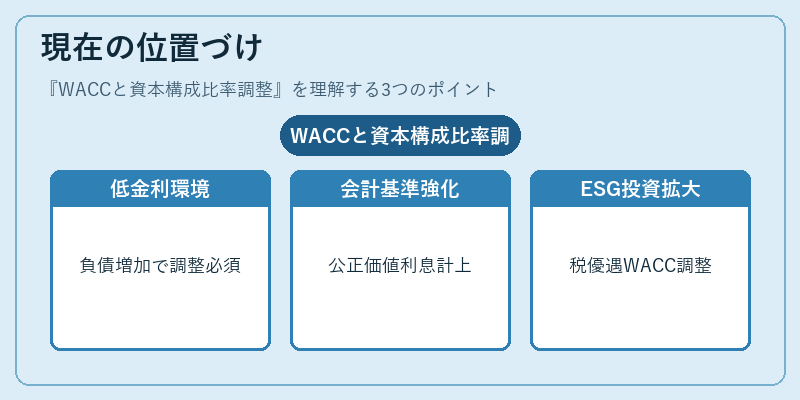
近年、低金利環境と高い企業負債率が続く中で、資本構成比率調整は投資家リスク管理の重要なツールとなっている。IFRS第9や米国 GAAPにおいても、負債の評価・開示基準が厳格化されているため、WACC算定時には公正価値をベースとした利息費用計上が求められる。また、ESG(環境・社会・ガバナンス)投資の拡大に伴い、企業は低炭素負債やグリーンボンドを活用し、税制優遇や市場からの評価差異をWACC調整に組み込むケースが増えている。さらに、企業合併・買収後のシナジー効果を最大化するために、資本構成比率の再設計はM&A戦略の中核要素となっている。
×
続きを読むには確認が必要です