経常利益のマージン分析とは、企業が通常の事業活動から得る収益(経常利益)を売上高や営業費用等に対する比率で評価し、収益性構造を定量的に把握する手法である。
目次
概要
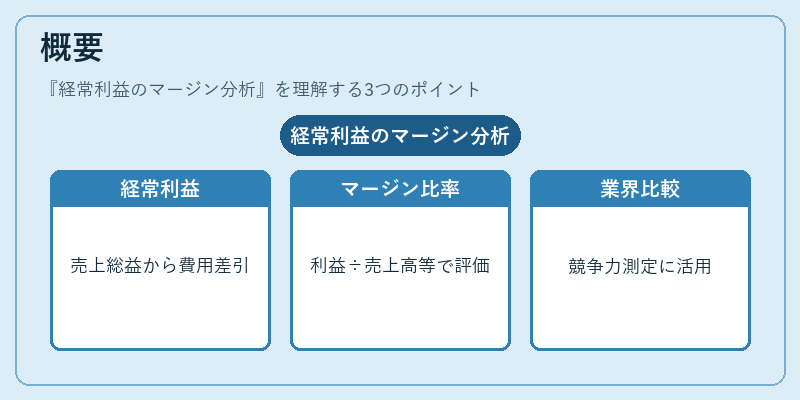
経常利益は「売上総利益」から販売費及び一般管理費、減価償却費等の営業費用を差し引いた後、金融収支や税金前の純粋な事業成果を示す指標である。マージン分析では、この経常利益を「売上高」「営業費用」「総資産」など複数の基準に対して比率化することで、企業がどれだけ効率的に利益を創出しているかを評価できる。
この手法は、会計基準(IFRS・連結会計)や業界別比較において、同業他社との競争力を測定し、経営改善の指標として広く採用されてきた。
役割と機能
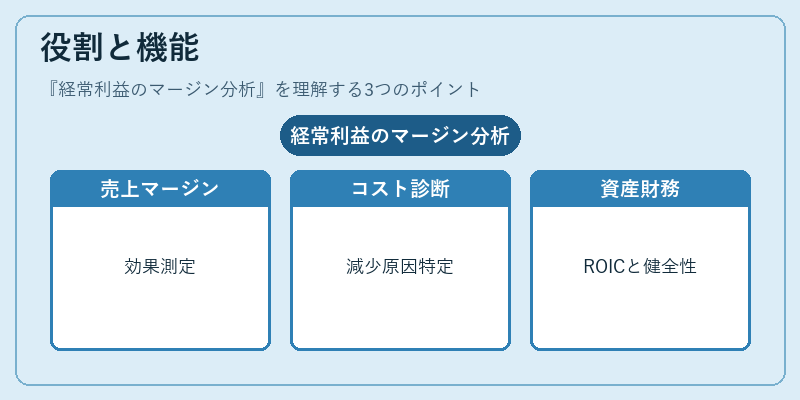
- 収益性診断:売上高マージン(経常利益 ÷ 売上高)で、商品・サービス単価や販売戦略の効果を測定。
- コスト構造把握:営業費用比率(営業費用 ÷ 売上高)と比較し、経常利益マージンが減少している原因を特定。
- 資産効率評価:ROIC(投下資本利益率)や総資産回転率との連携で、資産活用の効果性を検証。
- 財務健全性チェック:経常利益マージンが低い場合、流動比率・自己資本比率等と合わせてキャッシュフロー圧迫リスクを評価。
特徴
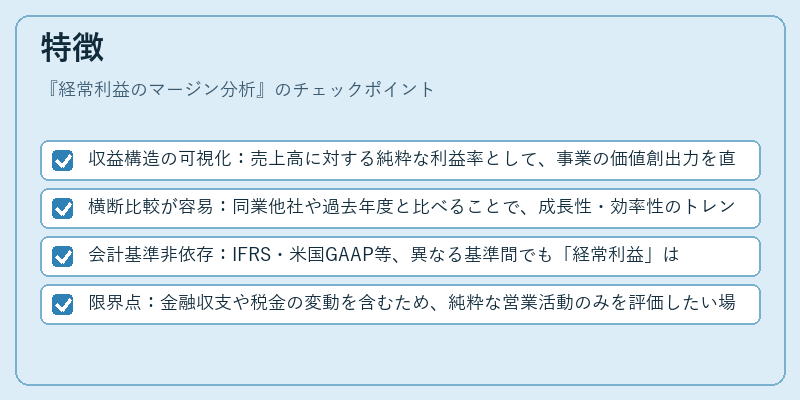
- 収益構造の可視化:売上高に対する純粋な利益率として、事業の価値創出力を直感的に示す。
- 横断比較が容易:同業他社や過去年度と比べることで、成長性・効率性のトレンドを把握できる。
- 会計基準非依存:IFRS・米国GAAP等、異なる基準間でも「経常利益」は共通項目であるため、グローバル比較が可能。
- 限界点:金融収支や税金の変動を含むため、純粋な営業活動のみを評価したい場合は「営業利益マージン」との併用が推奨される。
現在の位置づけ
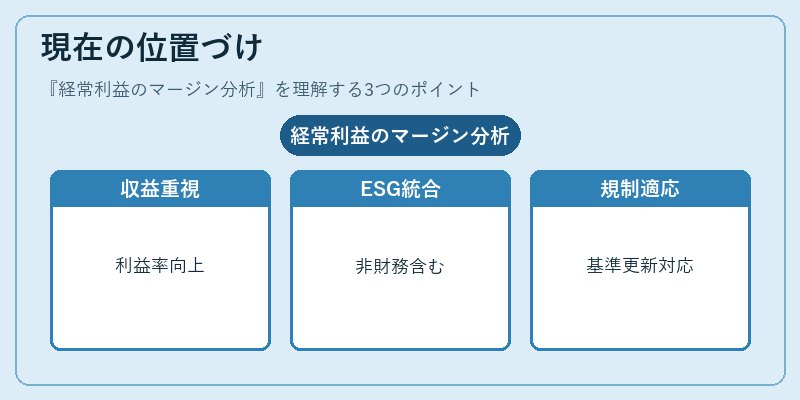
近年の低金利環境下では、企業は資本コスト(WACC)に対するリターンを重視し、経常利益マージンの改善が投資家評価の重要指標となっている。さらに、ESGやサステナビリティへの関心が高まる中で、非財務的要因も含めた総合的収益性評価へと進化しており、経常利益マージンはその基礎データとして不可欠である。規制面では、IFRS 9や新しい税制改正により、経常利益の計算方法が微調整されることが多く、分析者は最新基準への適応を継続的に行う必要がある。
×
続きを読むには確認が必要です