自己資本比率の財務指標とは、企業が保有する総資産に対してどれだけ株主から調達した資本(自己資本)が占めているかを示す割合である。
概要
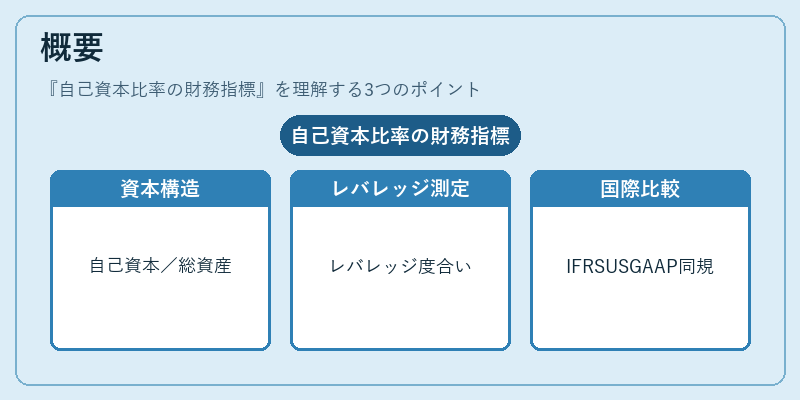
自己資本比率は貸借対照表上の「自己資本」と「総資産」を基に算出され、企業の財務構造を把握するための基本指標として長らく用いられてきた。資金調達手段が株式と負債で分かれる現代経済において、自己資本比率は「レバレッジ度合い」を測る尺度となり、企業価値評価や信用リスクの判断基準として不可欠である。国際財務報告基準(IFRS)や米国会計原則(US GAAP)においても同様の算式が採用されているため、国内外の投資家・金融機関間で統一的な比較が可能となっている。
役割と機能
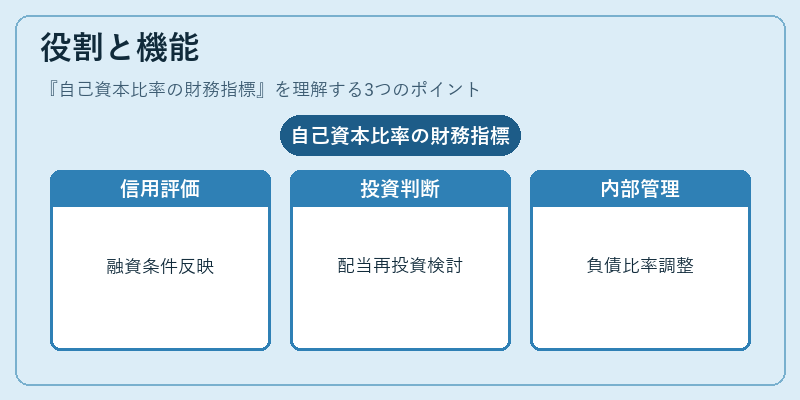
自己資本比率は以下のような場面で活用される。
- 信用評価:銀行や債券格付け機関は、企業の返済能力を判断する際にこの指標を参照し、融資条件や金利設定に反映させる。
- 投資意思決定:株主は自己資本比率が高いほど財務的安定性が高いと評価し、配当政策や再投資方針の検討材料とする。
- 企業内部管理:経営陣は資本構成を最適化するために、この指標をモニタリングし、負債比率の調整や株主還元策(自社株買い・配当)を検討する。
- 規制遵守:金融庁など監督機関は、金融機関の自己資本比率を最低限度として規定し、システミックリスクの抑制に寄与している。
特徴
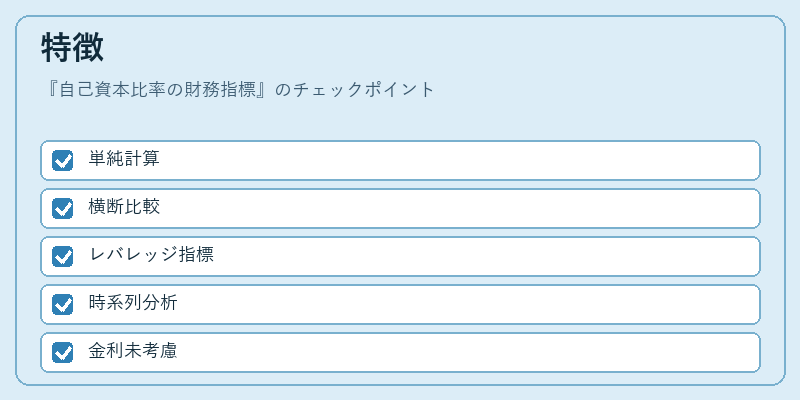
| 特徴 | 説明 |
|---|---|
| 単純性 | ①自己資本 ÷ 総資産という一つの式で算出できるため、計算が容易。 |
| 比較可能性 | 同業種・同規模企業間で横断的に比較しやすい。 |
| レバレッジ指標 | 負債比率と組み合わせて総合的な財務リスクを評価できる。 |
| 時系列分析 | 過去数期の推移を見ることで、企業の資本構成変化を把握可能。 |
自己資本比率は「負債比率」や「キャッシュフロー倍率」と同様に、企業の財務健全性を示す指標として位置づけられるが、負債の種類(短期・長期)や金利環境を考慮しない点で限界もある。したがって、ROIC(投下資本利益率)やWACC(加重平均資本コスト)と併用して総合的に評価することが推奨される。
現在の位置づけ
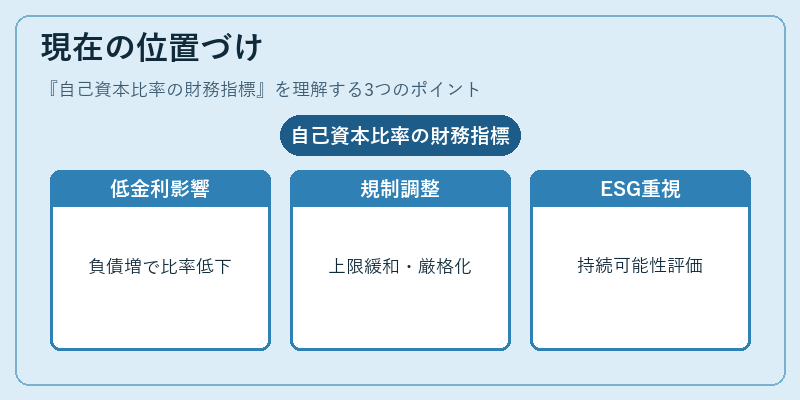
近年の低金利環境では企業は負債を活用しやすくなり、自己資本比率は一時的に低下するケースが増えている。これに対して、金融機関はリスク管理強化を図るため、自己資本比率の上限規制を緩和または厳格化する動きが見られる。また、ESG(環境・社会・ガバナンス)投資の拡大に伴い、企業価値評価では財務安定性だけでなく、持続可能な資本構成も重視されるようになっている。結果として、自己資本比率は単なる数値以上に「企業の長期的健全性を示す指標」として、投資家・規制当局から注目され続けている。
続きを読むには確認が必要です