連結財務諸表比較分析とは、親会社と子会社を含む企業グループ全体の財務情報を複数年度にわたり統合し、各項目の変動や比率を比較検証する手法である。
概要
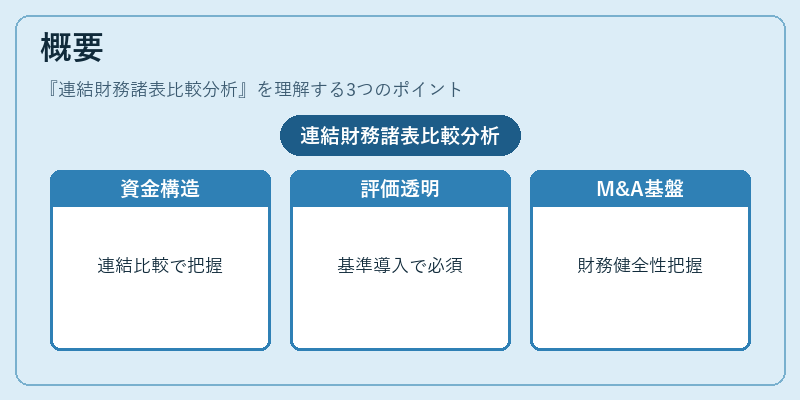
連結財務諸表比較分析は、企業グループが一体として経営される現代の資本市場において不可欠な情報処理プロセスである。複数年度にわたる連結貸借対照表・損益計算書・キャッシュフロー計算書を横断的に比較することで、単一事業体では見えにくいグループ全体の資金調達構造や収益性の変化を把握できる。国際財務報告基準(IFRS)や米国会計基準(US GAAP)の連結要件が導入されたことで、同一期間内に統合された情報の比較が必須となり、企業価値評価や投資判断における透明性を高めた。さらに、M&A・事業再編時には買収対象グループ全体の財務健全性を迅速に把握するための基盤として機能する。
役割と機能
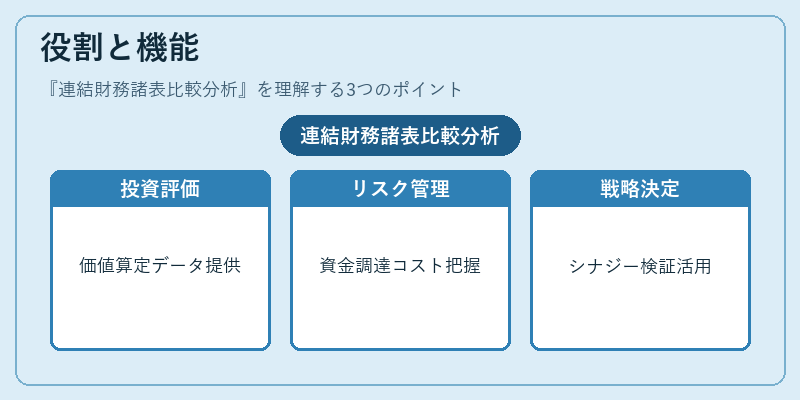
連結財務諸表比較分析は、以下のような場面で重要な役割を果たす。
- 投資家・アナリスト:企業価値評価モデル(DCF、倍率法)に必要な入力データとして、過去数年の収益性やキャッシュフロー推移を提供する。
- 金融機関・信用格付け業者:貸出条件決定や信用格付けの際に、資金調達コスト(WACC)やレバレッジ比率の変化を把握し、リスク評価を行う。
- 経営陣:事業部門間のシナジー効果や投資効率(ROIC)の向上・低下を検証し、戦略的意思決定に活用する。
- 規制当局:連結情報の一貫性と正確性を監督し、金融市場の安定化に寄与する。
特徴
| 特色 | 説明 |
|---|---|
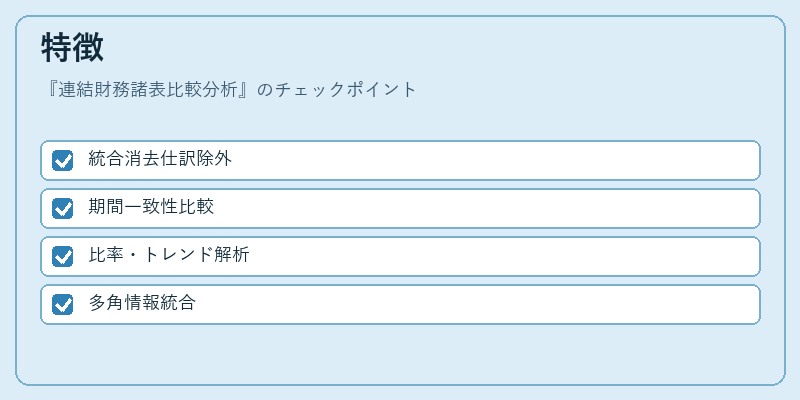
| 統合消去仕訳の除外 | 子会社間取引や親子間売買は連結計算時に消去されるため、グループ全体の実質的な経済活動を反映する。 |
| 期間一致性 | 同一会計年度・四半期で統合されたデータを比較し、季節変動や業績サイクルを調整できる。 |
| 比率分析とトレンド解析の組み合わせ | ROIC、自己資本比率、流動比率などの財務指標を横断的に算出し、長期的な傾向を可視化する。 |
| 多角的情報源との統合 | 連結キャッシュフロー計算書と損益計算書を組み合わせて、資金調達・投資活動の相関性を分析できる。 |
現在の位置づけ
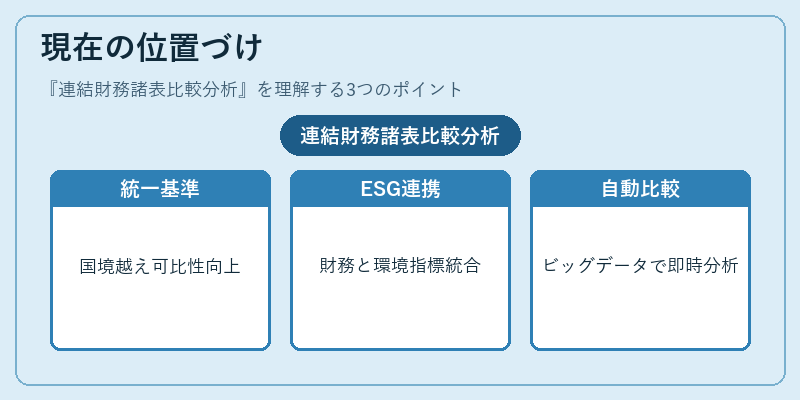
近年、グローバルに拡大する企業統合構造やデジタルトランスフォーメーションの進展に伴い、連結財務諸表比較分析はさらに重要性を増している。IFRS 10「連結財務報告」の導入で、連結基準が統一され、国境を越えた企業グループでも同一枠組みで比較可能となった。また、ESG情報の開示要件強化により、環境・社会・ガバナンス指標と財務データの相関分析も連結レベルで行われるようになっている。加えて、ビッグデータ解析や機械学習を活用した自動比較ツールが普及し、膨大な取引情報を短時間で処理できる環境が整いつつある。これにより、投資家は過去数年の連結財務データから即座にトレンドを把握し、リスクとリターンのバランスを評価できるようになった。金融機関や格付け機関も、連結比較分析結果を基にした信用モデルを高度化しており、企業グループ全体の財務健全性評価が一層精緻化されている。
続きを読むには確認が必要です