事業別売上高とは、企業が複数の事業を行う場合に各事業ごとに分けて算出した売上高である。
目次
概要
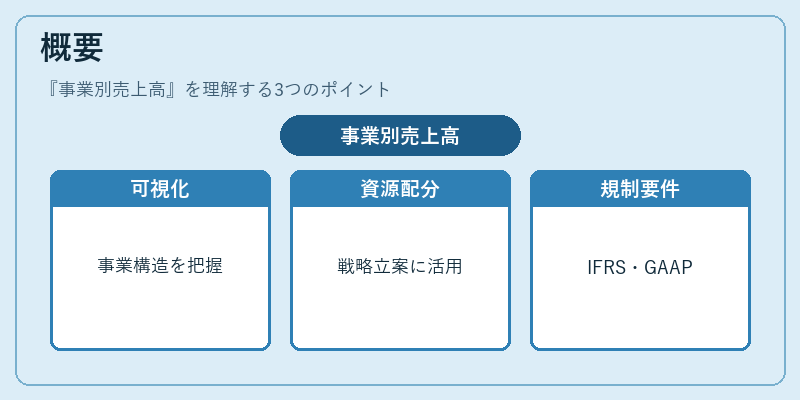
事業別売上高は、単一の総売上高では把握しきれない事業構造や市場環境の違いを可視化するために導入された。企業が多角経営を行う際、各事業の収益性を比較・評価し、資源配分や戦略立案に活用できるように設計されている。国際財務報告基準(IFRS)や米国会計基準(US GAAP)のセグメント報告要件が強化されたことで、事業別売上高の正確な開示は企業価値評価の重要指標となっている。
役割と機能
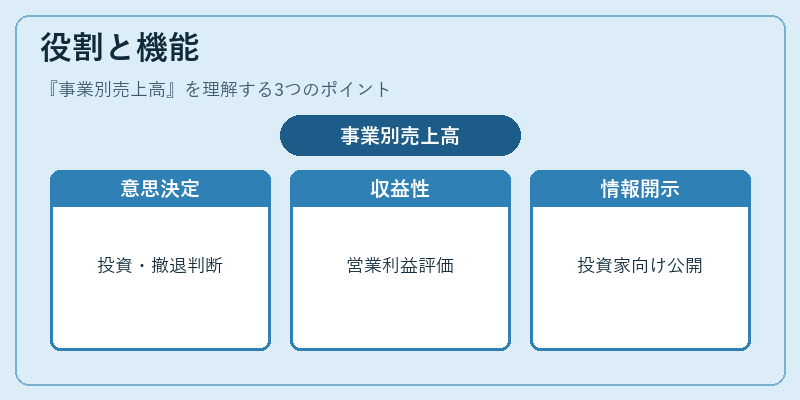
- 経営意思決定:各事業の売上構成比率を把握し、投資・撤退判断に反映する。
- パフォーマンス測定:損益計算書内で営業利益や粗利率と組み合わせ、事業単位の収益性を評価できる。
- 投資家コミュニケーション:連結財務諸表におけるセグメント情報として開示し、投資判断材料を提供する。
- 規制遵守:IFRS 8「事業活動の報告」や米国GAAP 10B-2などで定められたセグメント開示基準に対応する。
特徴
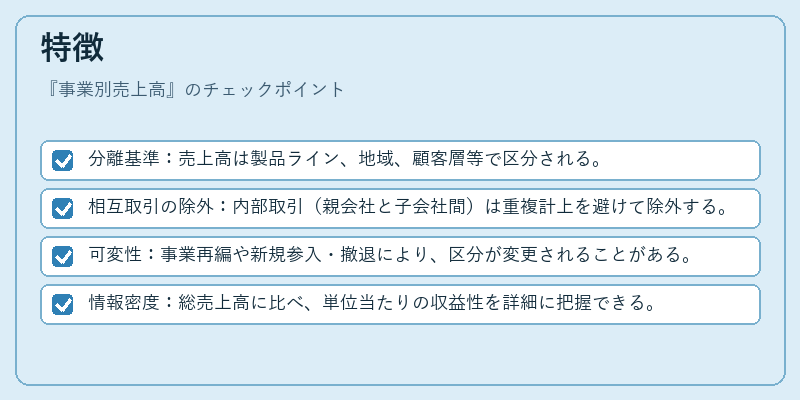
- 分離基準:売上高は製品ライン、地域、顧客層等で区分される。
- 相互取引の除外:内部取引(親会社と子会社間)は重複計上を避けて除外する。
- 可変性:事業再編や新規参入・撤退により、区分が変更されることがある。
- 情報密度:総売上高に比べ、単位当たりの収益性を詳細に把握できる。
現在の位置づけ
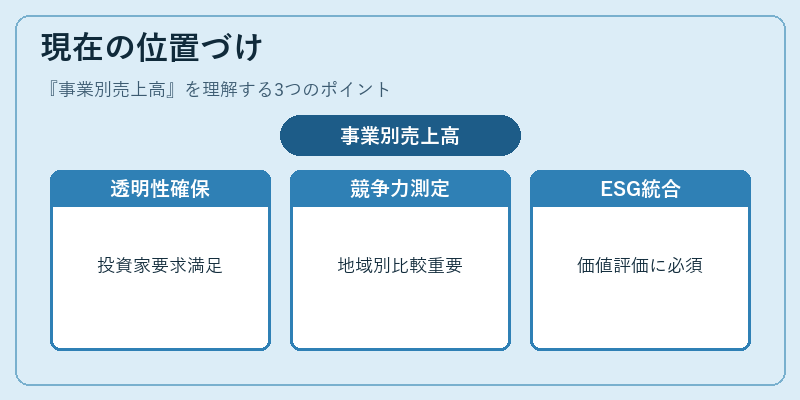
現代の企業統治では、事業別売上高は投資家や規制機関からの透明性要求を満たすための必須指標となっている。特に多国籍企業では各地域・市場での競争力を測る手段として重視され、データ分析ツールと結びついて意思決定プロセスが高度化している。また、ESG情報開示の一環として事業別のサステナビリティ指標と連携するケースも増えており、企業価値評価に不可欠な要素となっている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事