金融政策金利インフレギャップ調整手法とは、中央銀行が物価目標と実際のインフレーション率との差(インフレギャップ)を縮小するために行う政策金利の操作方法である。
目次
概要
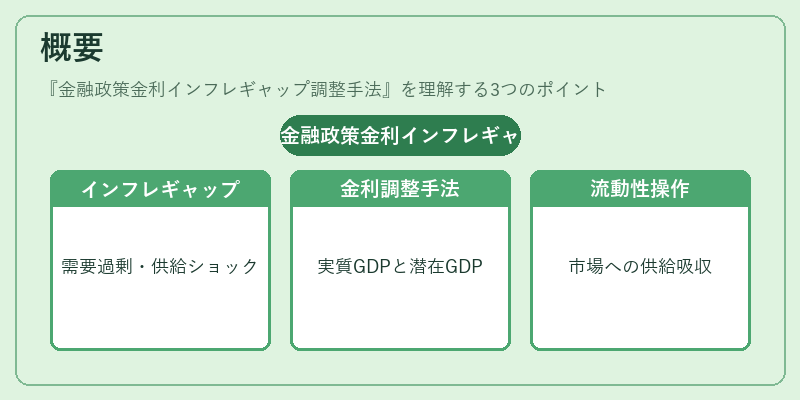
インフレギャップは、短期的な需要過剰や供給ショックにより物価水準が目標から乖離した状態を示す。金融政策金利調整手法は、この乖離を縮める目的で設計された一連の操作プロトコルである。主にマクロ経済学的枠組み内で、実質GDPと潜在GDPとのギャップを測定し、それに基づき政策金利を上げ下げすることでインフレ圧力を調整する。手法は、短期金利の目標値設定(例えば政策金利)や、金融市場への流動性供給・吸収を通じて実施される。
役割と機能
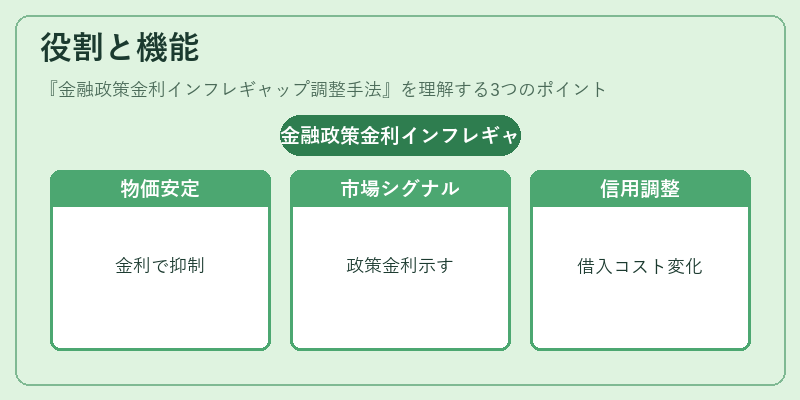
- 物価安定の維持 – インフレギャップが拡大すると、過熱した経済に対処するため金利を引き上げ、需要を抑制。逆にデフレーション懸念時は金利を下げて景気刺激を図る。
- 金融市場のシグナリング – 政策金利変更は市場参加者へ中央銀行の経済観測と将来方針を示す重要な情報源となり、資金供給・需要バランスに影響を与える。
- 信用環境への調整 – 金融政策金利が変動すると、企業や個人の借入コストも変化し、投資意欲や消費行動に波及効果が生じる。
- 通貨価値の安定化 – 物価目標を守ることで為替市場での信頼感を維持し、輸出入価格競争力を保つ。
特徴
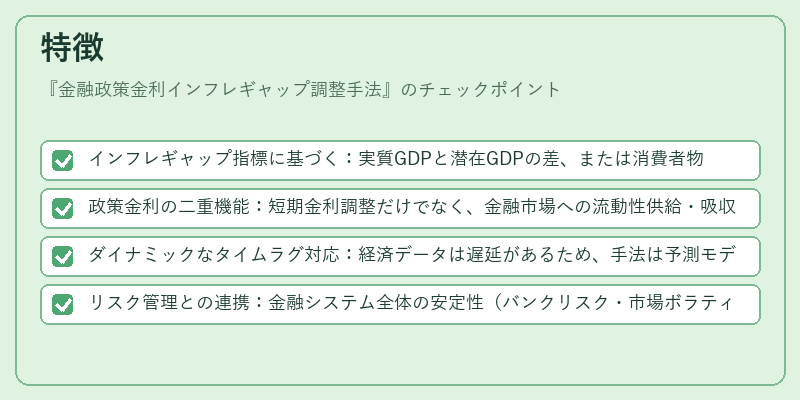
- インフレギャップ指標に基づく:実質GDPと潜在GDPの差、または消費者物価指数(CPI)の変動率などを用いる。
- 政策金利の二重機能:短期金利調整だけでなく、金融市場への流動性供給・吸収(オペレーション)も同時に行われる。
- ダイナミックなタイムラグ対応:経済データは遅延があるため、手法は予測モデルと実際のギャップを組み合わせて先行き調整を行う。
- リスク管理との連携:金融システム全体の安定性(バンクリスク・市場ボラティリティ)を考慮し、金利変更幅や頻度に制限を設けることが多い。
現在の位置づけ
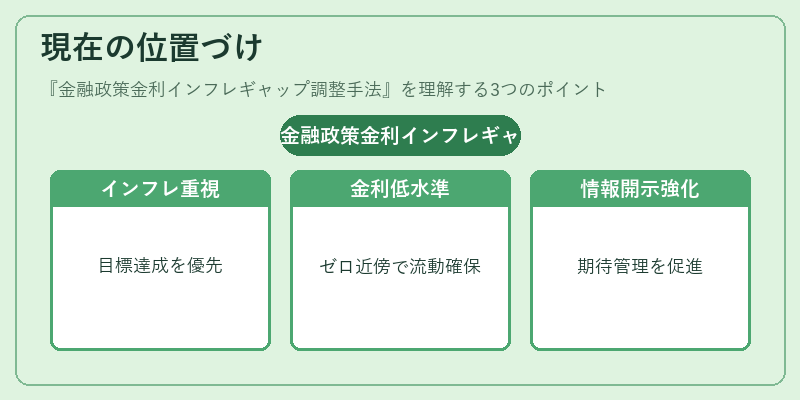
近年の低インフレ環境下では、中央銀行はインフレギャップ調整手法を用いて「目標インフレーション率」への到達を重視している。量的緩和(QE)や資産購入プログラムと組み合わせることで、短期金利がゼロ近傍に留まる中でも金融市場の流動性を確保しつつインフレギャップを縮小する。
また、新型コロナウイルス感染拡大による需要ショック後は、政策金利を極低水準に設定した上で、インフレーション率が急激に上昇するリスクを抑制するための手法改良が進められている。
規制面では、金融政策決定プロセスの透明性向上と市場への情報開示義務が強化されており、インフレギャップ指標や金利調整基準を公開することで、市場参加者の期待管理が行われている。
×
続きを読むには確認が必要です