SOFRベース債券スプレッドとは、ある債券の利回りとSecured Overnight Financing Rate(SOFR)との差額を示す指標であり、リスクプレミアムを測るために用いられるものである。
概要
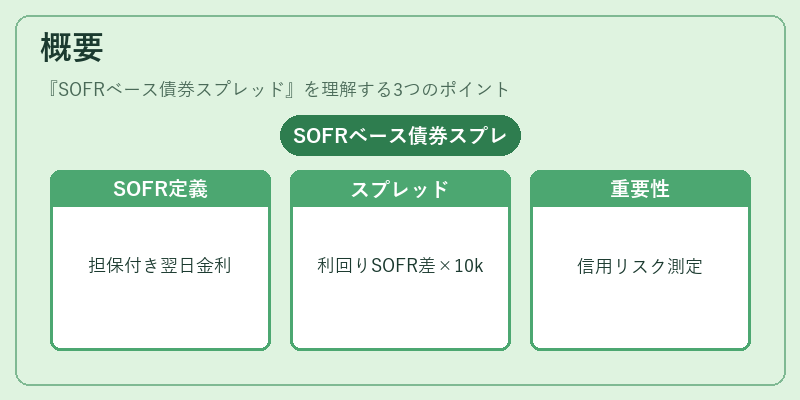
SOFRは米国金融市場で採用されている担保付き翌日物金利で、米国財務省証券のリポ取引を基に算出される。LIBORの廃止に伴い、透明性と操作耐性から主流のベンチマークへ移行した。SOFRベース債券スプレッドは、対象債券の実質利回り(クーポン+残存期間)をSOFR(通常は日次で算出される)の平均値と比較し、差額をパーセント・ポイントで表す。計算上は、(債券利回り – SOFR) × 10,000 でベーシスポイント単位に換算することが多い。スプレッドは、発行体の信用リスクや市場流動性を定量化し、投資判断や価格設定に不可欠な指標となる。
役割と機能
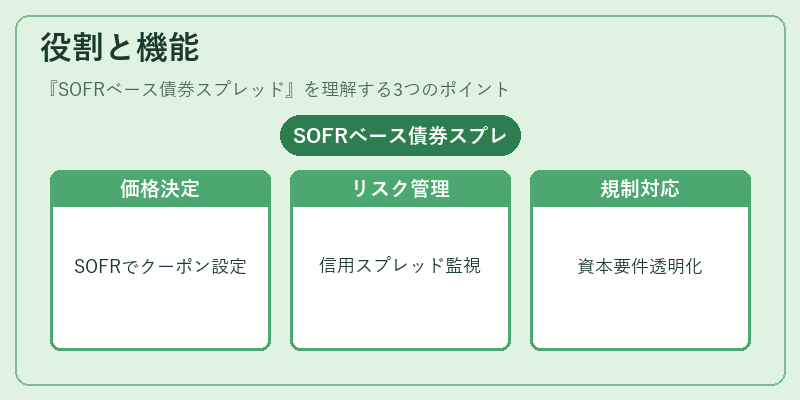
SOFRベース債券スプレッドは、以下のような場面で活用される。
- 価格決定:社債や転換社債など非国債の公募・私募時に、リスクフリー率としてSOFRを基準とし、スプレッドを加算してクーポン設定を行う。
- リスク管理:ポートフォリオ全体の信用スプレッド変動をモニタリングし、ヘッジ戦略(例:債券先物・スワップ)を設計する際にベンチマークと比較する。
- 規制対応:金融機関は資本要件や流動性比率の算定でリスクプレミアムを正確に把握する必要があるため、SOFRベーススプレッドを用いることで透明性と一貫性を保つ。
- デリバティブ価格付け:SOFR先物やオプションの基礎資産として使われる債券の評価において、スプレッドは派生的なボラティリティ・インジケータとなる。
特徴
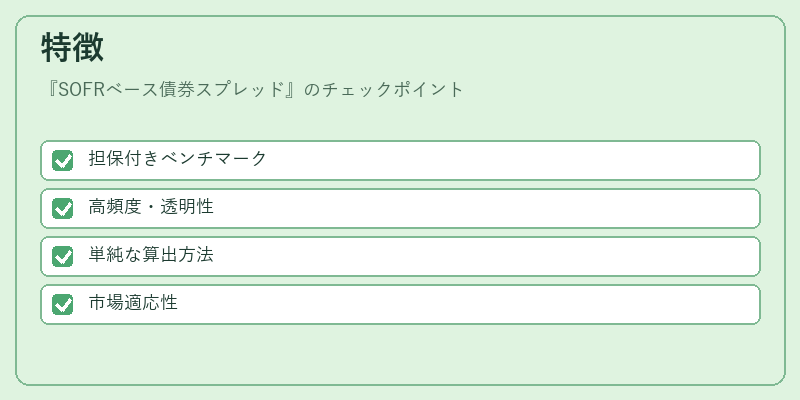
- 担保付きベンチマーク
SOFRは米国財務省証券を担保とするリポ取引から算出されるため、信用リスクがほぼゼロに近い。従来のLIBORはクレジットリスクを含むため、スプレッド計算時に調整が必要だった。 - 高頻度・透明性
日次で公開されるデータは市場参加者によって広く監視され、過去の操作事例が少ない。結果として、スプレッドも信頼性が高い。 - 単純な算出方法
(債券利回り – SOFR) × 10,000 の形でベーシスポイント単位に換算できるため、投資家やアナリストが迅速に比較可能。 - 市場適応性
スプレッドは発行体の格付け・流動性・期間など多様な要因を反映し、同一発行体内でも異なるクラス(例:転換社債 vs 通常社債)で大きく差が出る。
現在の位置づけ
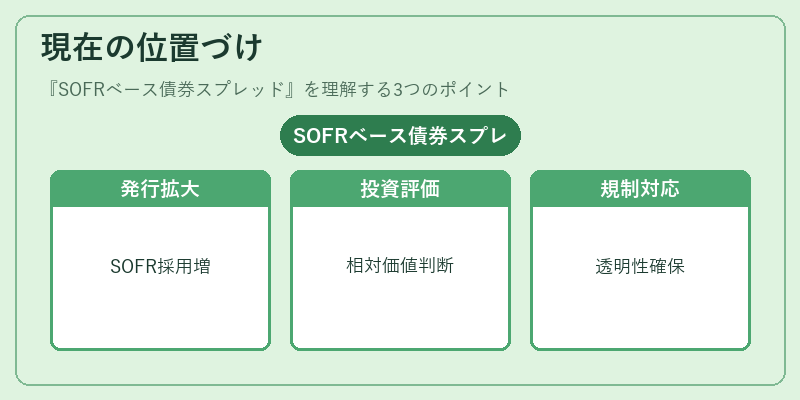
近年、米国および欧州の金融規制当局はLIBORからSOFRへの移行を推進している。その結果、主要な証券取引所やデリバティブ市場ではSOFRベース債券スプレッドが標準化されつつある。
- 発行体の採用拡大:多くの企業が新規社債を発行する際に、クーポン設定でSOFR+スプレッド方式を選択。特に高信用リスク(ジャンク)発行体では、スプレッドの変動が価格形成に大きな影響を与える。
- 投資家の評価手段:ファンドマネージャーはSOFRベーススプレッドを用いて、市場平均と比較した相対的価値を迅速に判断できる。
- 規制・報告要件:金融機関はバリュエーションやストレステストでSOFRベースのスプレッドを使用することで、資本計算上の透明性を確保し、監督当局へのレポート義務を満たす。
- 市場動向:SOFR先物・オプション取引が拡大し、それに連動したスプレッド指標も増加傾向にある。これにより、投資家は将来の金利変動リスクと信用リスクを分離して評価できるようになった。
SOFRベース債券スプレッドは、従来のLIBORベーススプレッドに代わり、透明性・操作耐性が高い基準として金融市場で重要な位置を占めている。
続きを読むには確認が必要です