クーポン・リスク・リターンとは、債券投資においてクーポン利率と価格変動リスクとの関係を踏まえた上で、期待される収益(リターン)を算定するフレームワークである。
概要
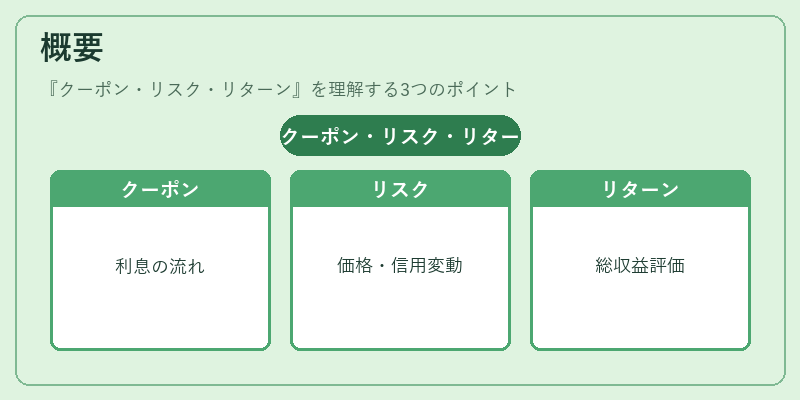
クーポン・リスク・リターンは、固定金利証券の基本的な構成要素を統合した概念である。クーポンは発行時に設定される年率利息であり、投資家が定期的に受け取るキャッシュフローを示す。一方、リスクは主に価格変動リスク(デュレーション・コンベクシティ)と信用リスク(スプレッド)から構成され、金利の上昇や発行体の格付変更によって債券価値が影響を受ける。リターンは通常、現在価格に対する年率換算収益であり、クーポン再投資とキャピタルゲイン・ロスを合計したもの(YTMや総リターン)で評価される。このフレームワークは、国債や社債、転換社債など多様な債券商品に適用でき、金利環境の変動に応じて投資判断を行う基礎となっている。
役割と機能
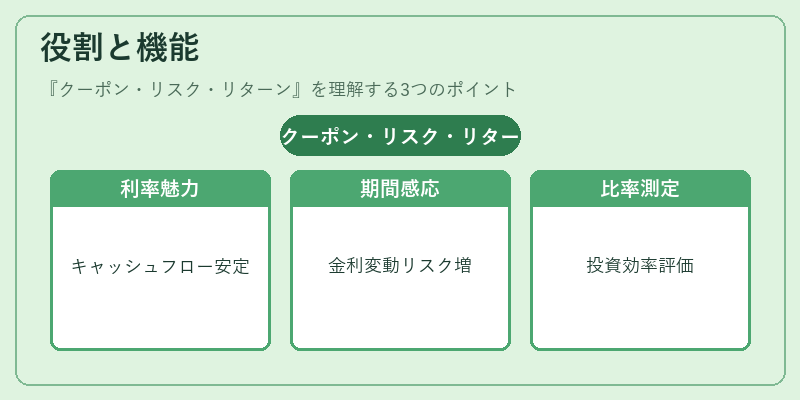
クーポン・リスク・リターンは、ポートフォリオ構築や価格評価で不可欠な指標である。まず、クーポン利率はキャッシュフローの安定性を示し、特に低金利環境下では高いクーポンが投資家にとって魅力的になる。一方、デュレーションが長いほど金利変動に対する価格感応度が増大し、リスクが拡大するため、リターンを評価する際にはリスク調整が必要となる。実務では、ベータやシャープレシオと同様に「クーポン・リスク・リターン」比率で投資効率を測定し、金利スワップ市場や信用デリバティブのヘッジ戦略にも応用される。さらに、規制枠組み(Basel III等)では債券のリスクウェイトがクーポン・リスク・リターンに基づいて算定され、資本充足率への影響を与える。
特徴
- クーポン:固定または変動金利で設定される年率。高いほどキャッシュフローの確実性が増す。
- リスク(デュレーション・コンベクシティ):金利上昇時に価格下落する感度を示し、長期債は高リスク。
- 信用リスク(スプレッド):発行体の格付変更による利回り差で測定され、ジャンク債ほど広がる。
- リターン(YTM/総リターン):クーポン再投資を含めた年率換算収益。
これらは単独ではなく相互に作用し、投資家は「高いクーポン=高リスク」というトレードオフを意識して評価する必要がある。また、金利曲線のシフトや市場期待インフレーションの変化も同時に考慮される。
現在の位置づけ
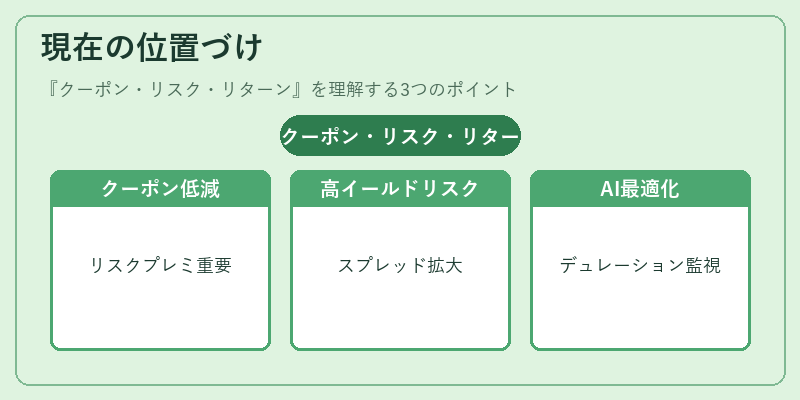
近年の超低金利・量的緩和政策下では、国債や投資適格社債のクーポンは極めて低く抑えられ、リスクプレミアムが重要な収益源となっている。高イールド市場ではクーポンが相対的に高い一方で、信用スプレッド拡大による価格下落リスクも増大し、投資家は「クーポン・リスク・リターン」比率を重視したアプローチを採用している。さらに、ESG要件や規制強化に伴い、債券の格付変更が頻発するため、信用リスクとリターンの再評価が継続的に行われている。また、AI・機械学習によるデータ解析技術の進展で、デュレーションやコンベクシティをリアルタイムでモニタリングし、最適なポートフォリオ構成を実現するケースが増えている。総じて、クーポン・リスク・リターンは、金利環境の変動に対して投資家がリスク調整済み収益を確保するための中心的枠組みとして位置づけられている。
続きを読むには確認が必要です