国債残存期間調整指標統計とは、発行済み国債の残存期間を金利構造や市場条件に応じて加重平均し、国際的な比較や政策評価に用いる統計指標である。
目次
概要
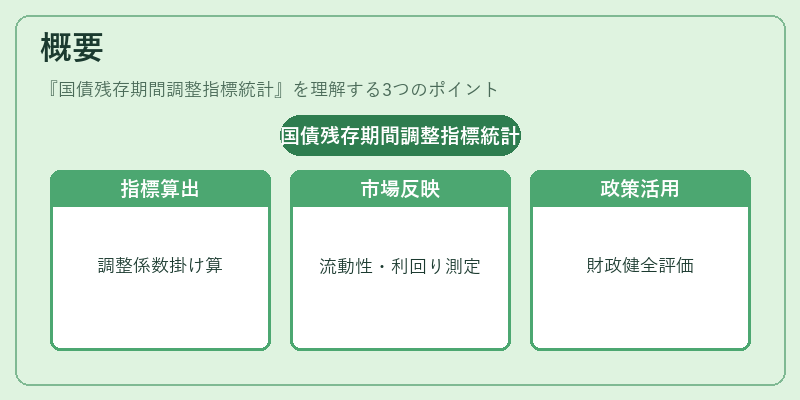
国債残存期間調整指標統計は、政府が発行する全種類の国債(満期割引債・利付債・転換社債等)を対象とし、各国債の残存期間に対してその市場価値や金利変動リスクを考慮した調整係数を掛け合わせて算出される。
この指標は、単なる平均残存期間よりも実質的な資金需要と供給のバランスを反映し、国債市場の流動性や利回り曲線の形状を定量化するために開発された。
主に財務省・中央銀行が長期金融政策の効果測定や財政健全性評価、国際比較分析に利用している。
役割と機能
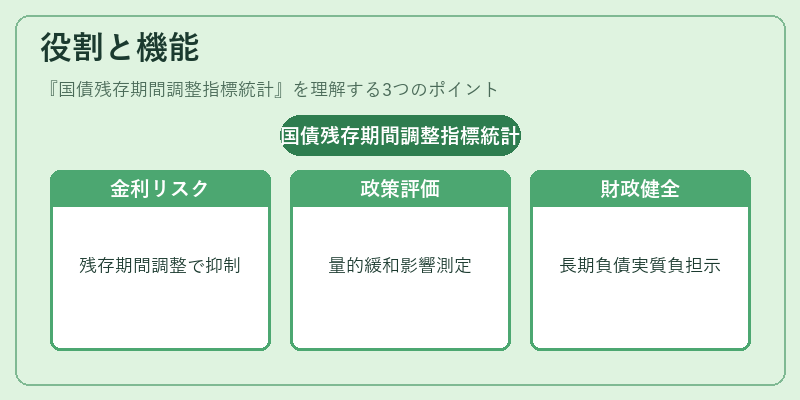
- 金利リスク管理:残存期間調整係数を掛けることで、短期的な金利変動に対する感応度が高い債券の影響を抑え、長期金利構造全体のリスクプロファイルを把握できる。
- 政策評価:量的緩和や金融引き締め政策後の国債市場へのインパクトを測定し、将来の金利走向予測に活用する。
- 財政健全性指標:政府が抱える長期負債の実質的な返済負担を示すため、歳入・歳出計画策定時の参考資料となる。
- 国際比較:各国の国債残存期間調整統計を用いることで、金利環境や財政構造の違いを客観的に比較できる。
特徴
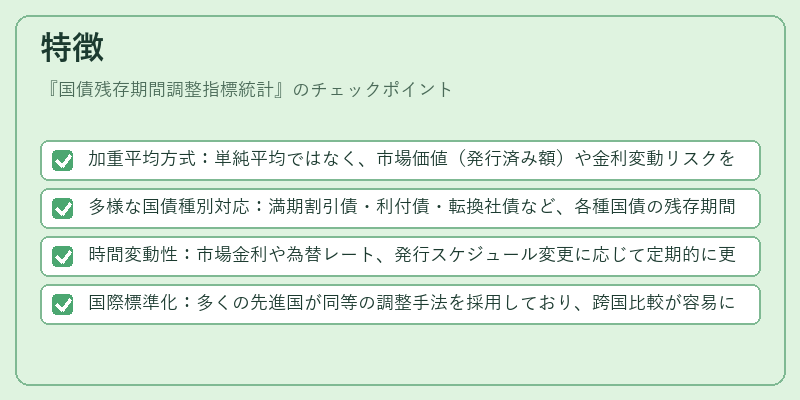
- 加重平均方式:単純平均ではなく、市場価値(発行済み額)や金利変動リスクを考慮した係数で調整。
- 多様な国債種別対応:満期割引債・利付債・転換社債など、各種国債の残存期間と金利構造を統合的に評価。
- 時間変動性:市場金利や為替レート、発行スケジュール変更に応じて定期的に更新されるため、最新の金融環境を反映。
- 国際標準化:多くの先進国が同等の調整手法を採用しており、跨国比較が容易になる点が大きい。
現在の位置づけ
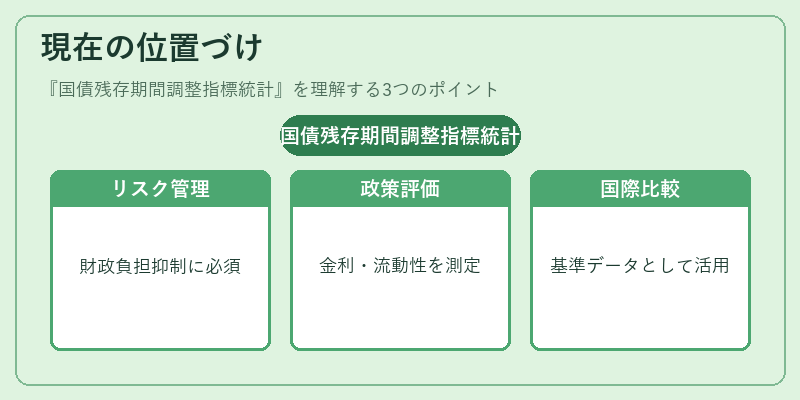
近年の低金利・長期金利安定環境下で、政府は高齢化社会に伴う財政負担増加を抑制するために、国債残存期間調整指標統計を活用したリスク管理が重要視されている。
中央銀行は量的緩和政策の終了時点でこの指標を参照し、金利スプレッドや市場流動性の変化を評価している。また、国際金融機関との協議においても、各国の残存期間調整統計が比較基準として用いられることが多く、政策決定プロセスに不可欠なデータ源となっている。
×
続きを読むには確認が必要です