劣後債のクレジットスプレッドとは、劣後債の利回りとリスクフリー金利(通常は同期間国債や短期金利)との差額であり、投資家が受け取る追加的な信用リスクプレミアムを示す指標である。
概要
劣後債とは、破綻時に資産の分配順位が優先順位(サブオーディネート)よりも低い証券であり、企業や金融機関が発行することが多い。クレジットスプレッドは、こうした信用リスクを市場価格に反映させるために生まれた概念である。劣後債は優先順位が低いため回収率が下がり、デフォルト時の損失確率が上昇する。そのため、投資家は追加的なリスクを補う形で高いスプレッドを要求し、市場ではそれが価格に組み込まれる。クレジットスプレッドは、発行体の信用格付けや市場環境、流動性状況と密接に連動して変動する。
役割と機能
劣後債のクレジットスプレッドは、投資家がその証券を保有する際に期待できるリターンを定量化し、ポートフォリオ構築やヘッジ戦略に不可欠な指標である。具体的には以下の場面で活用される。
1. 価格評価:劣後債の現在価値は、スプレッドとベース金利を合算した実質利回りで割引計算される。
2. リスク管理:スプレッドの変動率(ボラティリティ)は信用デリバティブやヘッジ商品設計に利用され、クレジットデフォルトスワップ(CDS)と連動するケースも多い。
3. 資金調達コスト算定:企業が劣後債を発行する際のコストはスプレッドで直感的に把握でき、投資家への情報開示や格付け機関との交渉材料となる。
特徴
- 高いリスクプレミアム:優先順位が低いため、同期間・同発行体のサブオーディネート債と比べてスプレッドは大きくなる。
- 回収率依存性:劣後債の実質的なリスクは、破綻時の資産残余や再建計画に左右されるため、スプレッドは回収率推定と密接に結びつく。
- 流動性調整要因:市場での取引量が少ないほど、投資家は追加的な流動性リスクを補う形でスプレッドを拡大させる傾向がある。
- 金利環境との相関:基準金利(国債利回りやLIBOR/SOFR)が低下すると、スプレッドは相対的に広がりやすいが、逆に金利上昇局面ではベース金利の上昇がスプレッドを圧縮する要因となる。
- 規制・会計影響:バゼルIII等の資本充足率基準は、劣後債のリスクウェイトを高め、発行コストに直接的な影響を与える。
現在の位置づけ
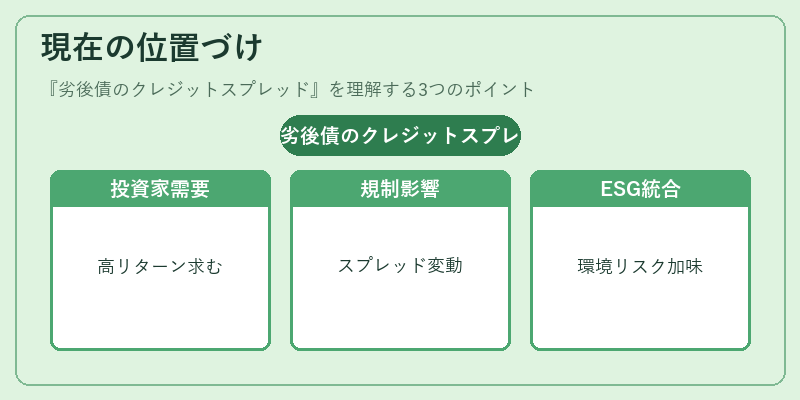
近年、金融市場は低金利環境と不確実性が続く中で、投資家は高いリターンを求めて劣後債へ注目している。クレジットスプレッドは、企業の信用力変動をリアルタイムに反映する指標として重要視され、特にサブオーディネート金融機関やインフラファンドが発行する劣後証券では、投資判断の主要基準となっている。
規制面では、監督当局がリスクウェイトを見直すことでスプレッド構造に影響を与えるケースが増えており、企業は資本効率と発行コストのバランスを再評価している。さらに、ESG投資の拡大に伴い、環境・社会的リスクが信用評価に組み込まれる動きも見られ、スプレッドの構成要素として新たな指標が加わる可能性がある。
総じて、劣後債のクレジットスプレッドは、投資家にとってリスク・リターンのバランスを測る不可欠な尺度であり、金融市場全体の信用情勢を読み解く窓口として、今後も重要性を増し続けることが予想される。
続きを読むには確認が必要です