譲渡損失の損益通算適用可否判定基準とは、株式や不動産等を売却して発生した譲渡損失が他の所得と相殺できるかどうかを判断する税務上の規則である。
目次
概要
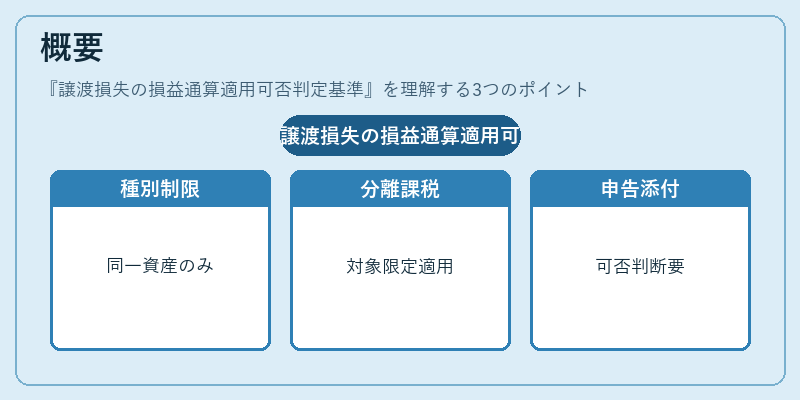
日本の所得税法では、資産を売却した際に得られる利益(譲渡所得)と同じく、損失も計算対象となる。ただし、個人所得全体との相殺は制限されており、譲渡損失は「分離課税」対象である資産の譲渡所得にのみ適用できる。
この判定基準は、税法上の「損益通算」の範囲を明確化するために設けられたもので、同一種類の資産(株式・投資信託等)や不動産などで発生した譲渡所得と損失のみが相殺対象となる。
また、税務署は申告書提出時に「譲渡所得の計算明細」を添付し、損益通算の可否を判断する。このプロセスは、個人投資家が正確な課税額を算出する上で不可欠である。
役割と機能
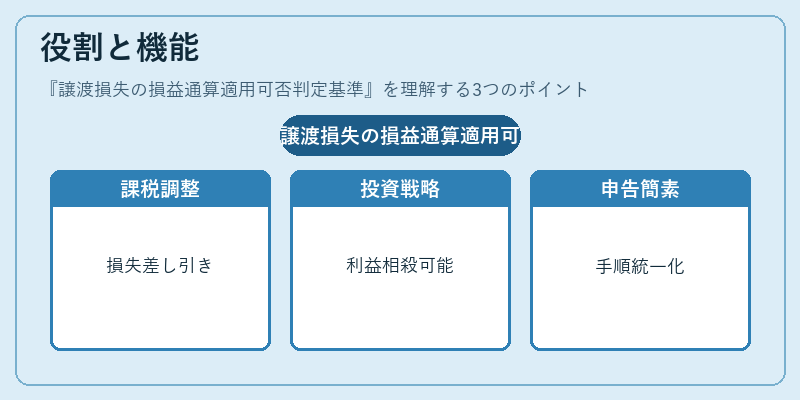
- 課税所得の調整 – 譲渡損失を同年内の譲渡所得から差し引くことで、課税対象となる金額を減少させる。
- 投資リスク管理 – 投資家は損失を確定しても、その分だけ将来の利益と相殺できるため、長期的な投資戦略に組み込むことが可能になる。
- 税務申告の簡素化 – 同一種類の譲渡所得・損失のみを対象とすることで、計算手順が統一され、誤申告リスクが低減される。
特徴
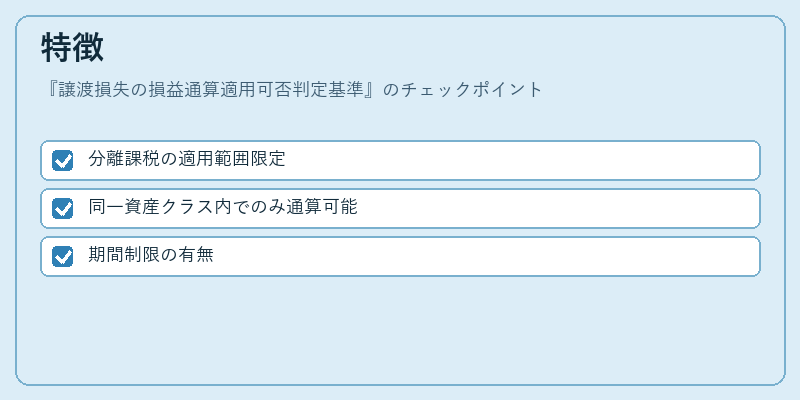
- 分離課税の適用範囲限定
譲渡損失は他の給与所得や事業所得とは相殺できない点が大きな特徴である。 - 同一資産クラス内でのみ通算可能
株式譲渡損失は株式譲渡利益とだけ、住宅用不動産譲渡損失は住宅用不動産譲渡利益とだけ相殺できる。 - 期間制限の有無
資産クラスごとの損益通算は同一課税年度内に限定されているが、未使用分を翌年以降に繰り越す制度は存在しない(ただし、不動産譲渡の場合は例外あり)。
現在の位置づけ
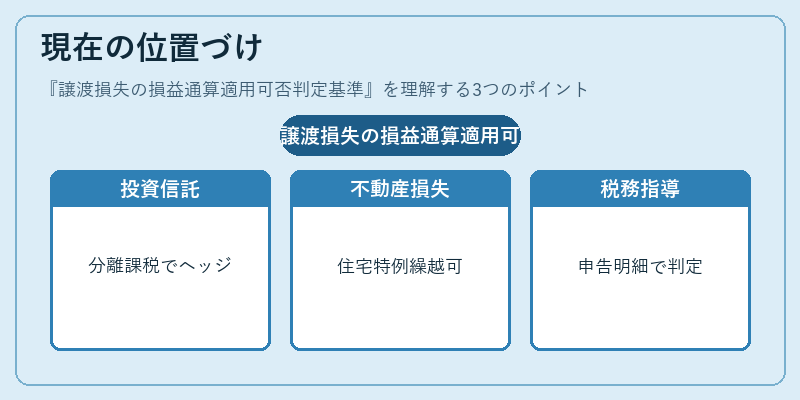
近年の税制改正では、NISAや新NISAで得た利益に対する課税の軽減が進められている一方で、譲渡損失の扱いは基本的な枠組みを維持している。
- 投資信託・株式:分離課税対象として保守的に管理され、個人投資家にとって重要なリスクヘッジ手段となる。
- 不動産:住宅用不動産の譲渡損失は特例が設けられており、一定条件下で翌年以降に繰り越し可能なケースがある。
- 税務署の指導:申告時には「譲渡所得の計算明細」の提出を求めることで、損益通算適用可否の判断基準を明確化している。
このように、譲渡損失の損益通算適用可否判定基準は、個人投資家が税負担を最小限に抑えるための重要な指標であり、現在も税制上の基本的枠組みとして位置づけられている。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事