所得税の課税所得の算出基準とは、個人が得た総所得から各種控除を差し引いて求める金額であり、所得税が課される対象となる金銭的価値を定義するものです。
概要
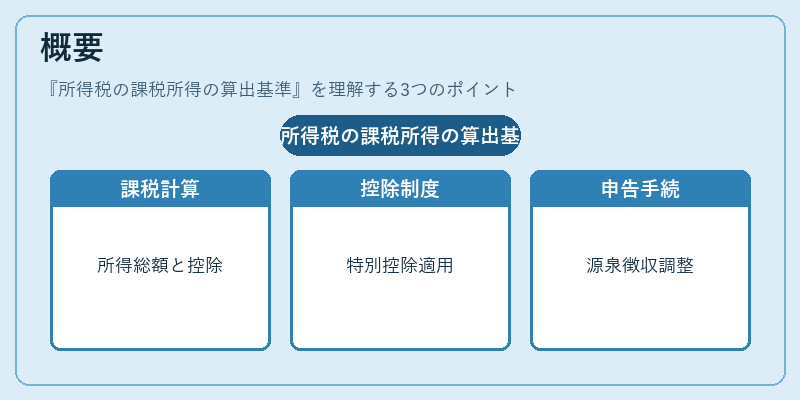
日本における所得税は累進課税制度を採用しているため、課税所得の算出基準は税率適用の根拠として不可欠である。総所得には給与所得、不動産所得、事業所得、譲渡所得等多様な項目が含まれ、それぞれに対し法定控除や特別控除が設けられている。この基準は、税負担の公平性を確保するとともに、個々の経済活動の実態を正確に反映させるために策定された。
課税所得は、税務署への申告・納付手続きの際に必要不可欠であり、源泉徴収や年末調整でも用いられる。また、年金受給者や退職所得者等、特定の所得形態を持つ層に対しては、別途適用される控除制度が設けられている。
役割と機能
課税所得の算出基準は、以下のような場面で重要な役割を果たす。
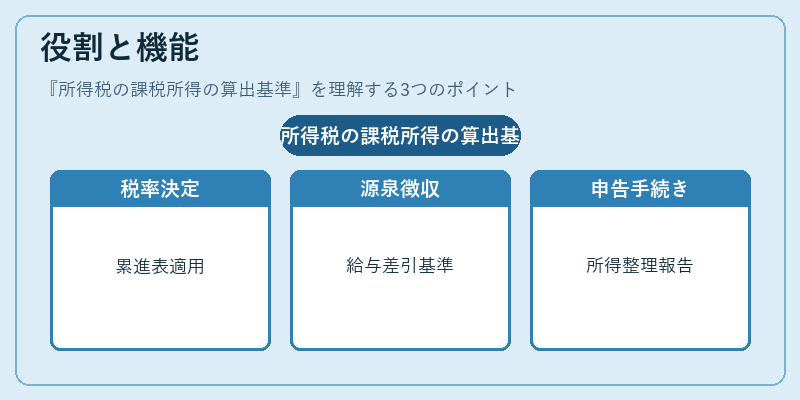
- 税率決定:累進税率表に当てはめることで、最終的な税額が計算される。
- 源泉徴収・年末調整:給与所得者の給与から差し引く税金を算出する際に基準となる。
- 確定申告手続き:個人事業主やフリーランス、投資家が自らの所得と控除を整理し、正確な納税額を報告するために必須。
- 社会保険料・年金計算:課税所得は社会保険料の基礎となることもあり、間接的に税負担と社会保障費用とのバランスを取る機能を持つ。
特徴
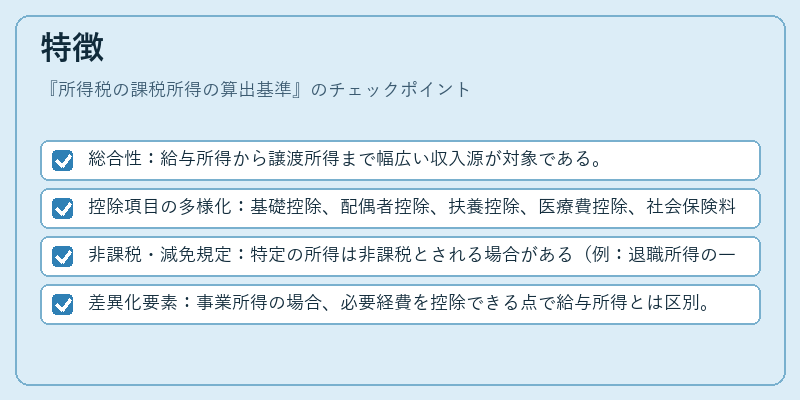
- 総合性:給与所得から譲渡所得まで幅広い収入源が対象である。
- 控除項目の多様化:基礎控除、配偶者控除、扶養控除、医療費控除、社会保険料控除、住宅ローン控除等、多岐にわたる。
- 非課税・減免規定:特定の所得は非課税とされる場合がある(例:退職所得の一部)。
- 差異化要素:事業所得の場合、必要経費を控除できる点で給与所得とは区別。
現在の位置づけ
課税所得の算出基準は、日本の個人所得税制度において中核的な概念である。近年ではNISA・新NISAやiDeCo等、非課税枠を拡充する政策が導入されているが、これらも最終的には課税所得計算の前提となる総所得と控除の整理に依存している。また、デジタル化推進により確定申告書類の電子提出やマイナンバー連携が進み、課税所得算出プロセスは効率化されている。さらに、社会保障費用増大への対応として控除限度額の見直しや新たな減免制度の検討が継続的に行われており、将来的にもこの基準は税制改革の中心的議題となるであろう。
続きを読むには確認が必要です