モバイルバンキングとは、携帯電話やスマートフォンを利用して金融機関のサービスにアクセスし、取引・情報確認等を行う仕組みである。
概要
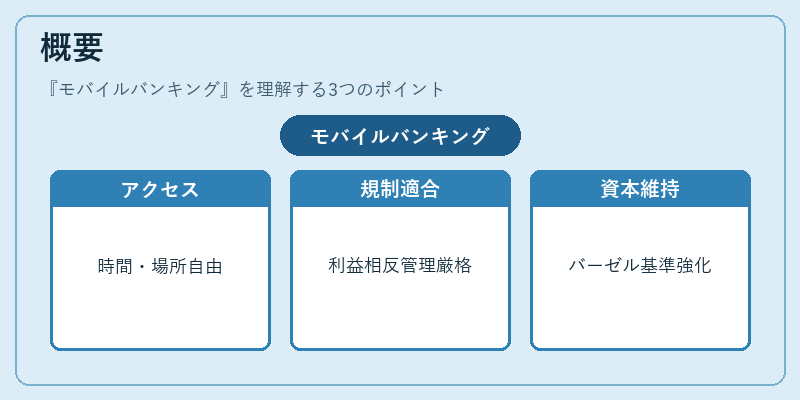
モバイルバンキングは、従来型の窓口業務とインターネットバンキングの中間的な位置づけとして誕生した。携帯端末の普及に伴い、時間・場所を問わず金融サービスへのアクセスが可能になり、特に地方銀行や信用金庫など地域密着型機関は顧客接点拡大の手段として導入を進めた。規制面では、金融庁が定める適合性原則と利益相反管理がモバイルチャネルでも厳格に適用され、利用者保護を図っている。さらに、バーゼル合意に基づく自己資本比率の維持は、デジタル化によるリスク増大にも対応する形で強化されている。
役割と機能
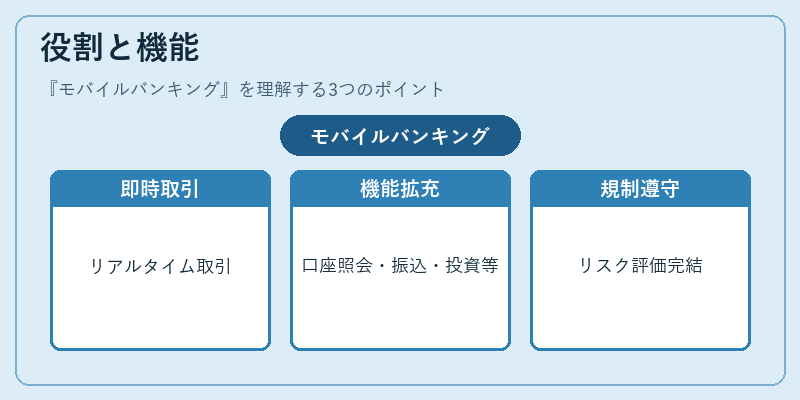
モバイルバンキングは、顧客が自宅や外出先からリアルタイムに取引を行える点で重要な役割を果たす。主な機能には、口座残高照会・振込・定期預金の開設・解約、クレジットカード決済の承認、ローン申請手続き、投資信託やETFへの注文などがある。また、金融庁規制に基づく適合性原則を満たすため、顧客情報の取得とリスク評価はアプリ内で完結し、必要に応じて人間の担当者へエスカレーションされる。さらに、デジタルチャネル特有の「即時決済」や「モバイルウォレット連携」機能が、キャッシュレス社会への移行を促進している。
特徴
- 端末固有認証:SIMロック解除コード・指紋・顔認証により、不正アクセスリスクを低減。
- リアルタイム通知:取引完了時のプッシュ通知で顧客は即座に情報を把握。
- API連携:オープンバンキング規格に準拠し、第三者アプリとのデータ共有が可能。
- セキュリティフレームワーク:TLS暗号化・多要素認証・行動分析による不正検知を統合。
これらの特徴は、従来型のネットバンキングと比べて「モバイル特有」の利便性とセキュリティ強化を両立させた点にある。
現在の位置づけ
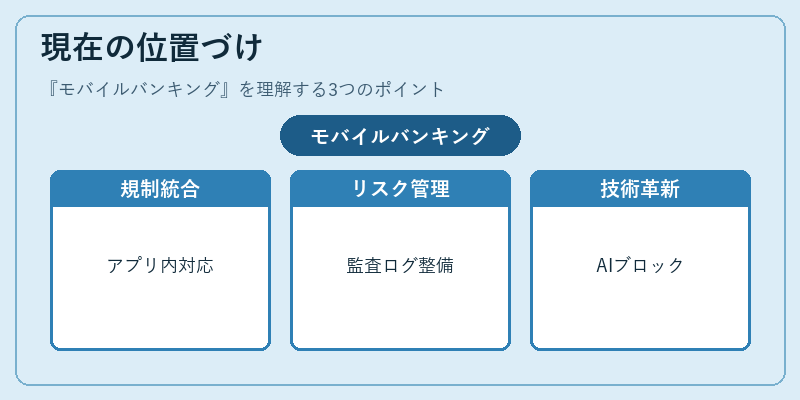
近年、モバイルバンキングは金融サービスの主軸として確固たる地位を築いている。FATCA(外国税務情報交換協定)への対応もアプリ内で完結できるようになり、国際送金時の報告義務が簡素化された。また、SOX法に準じた内部統制は、モバイル取引データの監査ログ管理やアクセス権限管理に反映されている。
さらに、バーゼル合意第III条項のリスク加重資産計算は、モバイルチャネルで発生する信用リスク・オペレーショナルリスクを含めた総合的評価へと拡張。金融庁は定期的に「デジタルバンキングガイドライン」を更新し、利用者保護と金融安定性の両立を図っている。
今後はAIによるパーソナライズドアドバイスやブロックチェーン技術を活用した分散型決済など、新たな機能拡張が期待され、モバイルバンキングは金融エコシステムの中心的存在として位置づけられる。
続きを読むには確認が必要です