資本調整金の税務上の処理基準とは、金融機関が計上する資本調整金に対し、法人税法上でどのように扱うかを定めた規定・指針である。
概要
資本調整金は銀行等が自己資本の一部として積み立てる準備金であり、将来の損失補填や資本構成の安定化に用いられる。税務上では、この金額をどのタイミングで課税対象とし、また控除可能な費用として認めるかが重要となる。日本の法人税法は、金融機関の損益計算書における「資本調整金」を非課税項目として扱う一方、実際に損失を補填するために移転した場合には控除対象とする条文を設けている。こうした規定は、金融機関が過度の税負担を抱えることなく資本調整金を活用できるよう配慮しており、同時に税務上の透明性を確保する役割も果たす。
役割と機能
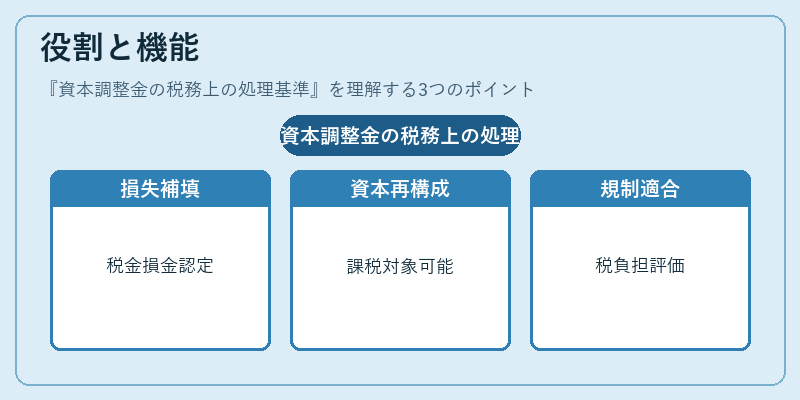
税務処理基準は、金融機関が資本調整金を計上した際に、法人税法上でどのような取り扱いになるかを明示する。具体的には以下の場面で重要となる。
1. 損失補填時:実際に発生した損失を補填するために資本調整金を移転すると、移転額は税務上の損金として認められる。
2. 資本再構成時:自己資本比率を維持・改善する目的で資本調整金を株主への配当や自社株買いに充てる場合、税法上は課税対象となり得る。
3. 規制適合性確認:バーゼル合意等の国際基準と国内税務規定との整合性を図るため、資本調整金の移動がどのように税負担へ影響するかを事前に評価する。
こうした機能は、金融庁や財務省が発行する指針・通達を通じて実務者に周知され、税務調査時のリスク管理にも寄与している。
特徴
- 非課税性の限定:資本調整金自体は法人税法上で非課税項目と位置づけられるが、移転先によって控除可否が変わる。
- 損失補填時のみ控除可能:実際に損失を補填するための移転(例:貸倒引当金への振替)で初めて税務上の損金となる。
- 規制資本との連動性:金融機関はバーゼルIII等の国際基準に従い、自己資本比率を維持するために資本調整金を活用するが、その税務処理は国内法と国際基準の間でバランスを取る必要がある。
- 通達・指針による実務指導:財務省や日本税理士会などが発行する通達により、具体的な計算方法や移転時期のルールが定められている。
現在の位置づけ
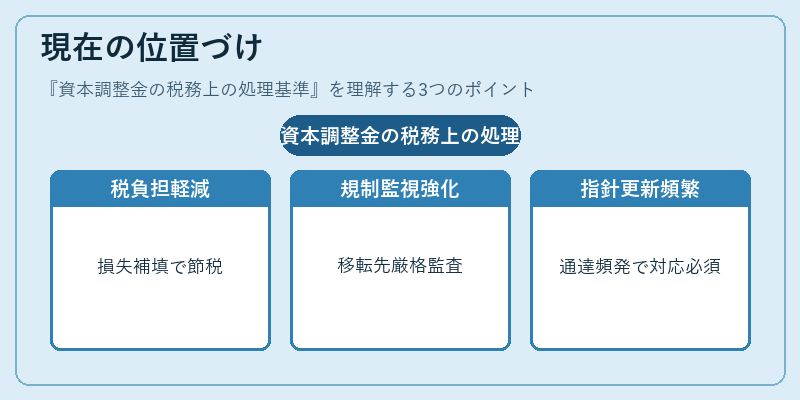
近年、金融機関は低金利環境下で資本効率を高める必要性から、資本調整金の活用頻度が増えている。税務上では、これらの資金を損失補填に回すことで法人税負担を軽減できる一方、規制当局は金融安定性確保の観点から移転先を厳格に監視している。
また、国際的な課税合意(FATCA等)や国内の税務改革(消費税法改正・法人税率見直し)の影響で、資本調整金に関する指針も随時更新されており、金融庁は定期的に通達を発表している。これらの動向は、金融機関が税務リスクと規制遵守を両立させる上で不可欠な要素となっている。
続きを読むには確認が必要です