退職所得控除税務上の手続き方法とは、個人が退職金等を受け取る際に、課税対象となる退職所得から一定額を控除し、実質的な納税負担を軽減するために行う一連の税務処理である。
概要
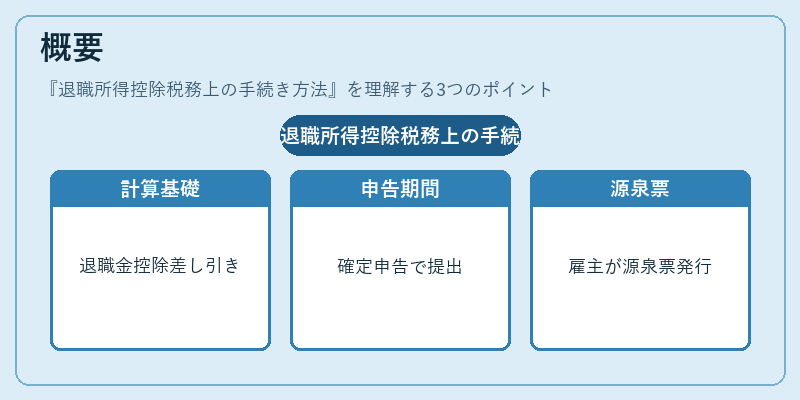
退職所得控除は、個人が企業や公務員等から受け取る退職金・年金を「退職所得」として課税対象としつつ、生活再建を支援するために設けられた制度である。手続き方法は、退職所得の計算基礎となる退職金額から法定控除額(通常は退職金の10%または一定額)を差し引き、その残りに対して税率を適用する点が特徴である。制度は、給与所得者と同様に確定申告期間内に行う必要があり、雇用主が源泉徴収票等の書類を発行し、個人が正確な金額を把握して税務署へ提出する流れで構成される。
役割と機能
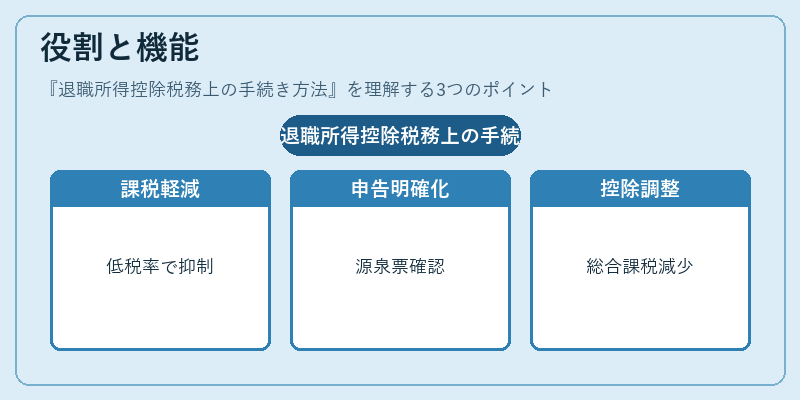
退職所得控除税務上の手続き方法は、以下のように金融・税務枠組み内で重要な役割を果たす。
1. 課税負担の軽減:退職金が一括で支払われる場合、通常より低い税率(20%)や分離課税方式で計算されるため、所得全体に対する税額を抑制できる。
2. 税務申告の明確化:退職金受領者は源泉徴収票に記載された「退職所得」の金額と控除額を確認し、確定申告書へ正確に反映させる必要がある。
3. 他の控除との調整:基礎控除や社会保険料控除等と併用でき、総合課税所得をさらに減らすことが可能である。
4. 年金・退職金制度との連携:企業型確定拠出年金(401k)やiDeCoなどの個人年金制度と組み合わせることで、退職時点での税負担を最適化する戦略が構築できる。
特徴
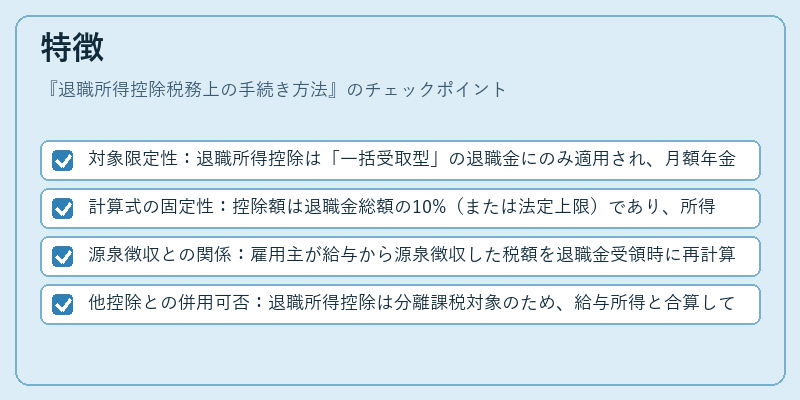
- 対象限定性:退職所得控除は「一括受取型」の退職金にのみ適用され、月額年金等には直接関係しない。
- 計算式の固定性:控除額は退職金総額の10%(または法定上限)であり、所得税率は20%(分離課税)と決められている。
- 源泉徴収との関係:雇用主が給与から源泉徴収した税額を退職金受領時に再計算し、差額を確定申告で清算する仕組みとなっている。
- 他控除との併用可否:退職所得控除は分離課税対象のため、給与所得と合算して総合課税には含まれないが、基礎控除等の一般的な控除は同時に適用できる。
現在の位置づけ
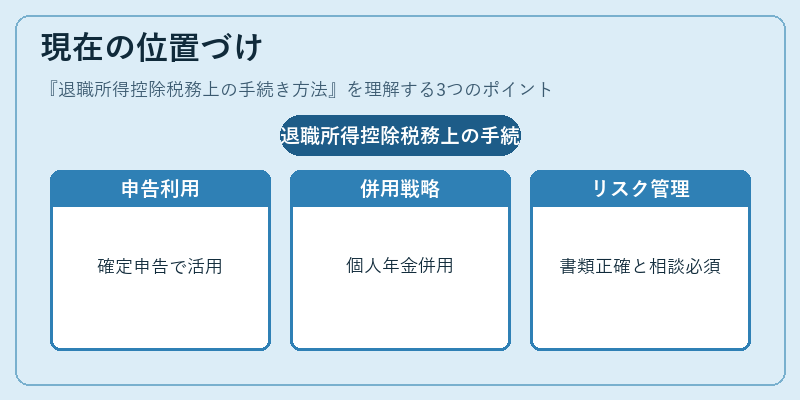
現在も日本の税法上で退職所得控除は重要な制度として維持されており、多くの退職者が確定申告を通じて利用している。近年では、個人型確定拠出年金(iDeCo)や新NISAといった税優遇制度との併用が推奨されるケースが増えており、退職時の資産運用戦略に組み込まれることが多い。
ただし、退職所得控除は計算上の誤差や源泉徴収票の不備によって税務署から追加課税を受けるリスクもあるため、正確な書類管理と専門家への相談が重要視されている。将来的には税制改正により控除額や適用範囲が見直される可能性はあるものの、退職金を一括で受取るケースでは依然として主要な節税手段となり続けると予想される。
続きを読むには確認が必要です