損益通算の申告手続きとは、株式や投資信託等で生じた譲渡損失を他の所得と相殺し、課税所得を減らすために行う確定申告上の一連の手続きを指す。
目次
概要
損益通算は、個人が複数の投資で得た利益と損失を合算して計算する仕組みである。税法上、譲渡損失は同一年内に他の所得(給与所得や事業所得等)と相殺できるよう定められている。申告手続きでは、投資対象ごとの利益・損失を正確に集計し、損益通算欄へ入力することで課税所得を低減させる。これにより、実際の税負担が軽減されると同時に、損失の繰越控除(最大3年間)を有効活用できる。
役割と機能
- 税負担の最適化:利益と損失を相殺することで課税所得を抑え、所得税・住民税を軽減。
- 資産運用戦略への統合:投資判断において、損益通算の可否がリスク管理やポートフォリオ構築に影響。
- 繰越控除との連携:未使用損失は翌年以降へ繰り越せるため、長期的な税務計画を立てやすい。
特徴
- 対象範囲の限定:株式・投資信託の譲渡損益のみが通算対象であり、不動産所得等は別途扱われる。
- 同一年度内相殺制限:年間の利益と損失を先に計算し、残余損失のみが翌年へ繰越される。
- 申告書項目の明確化:確定申告書B(株式等譲渡所得)に「損益通算欄」が設けられ、入力漏れを防止する仕組みが整備されている。
現在の位置づけ
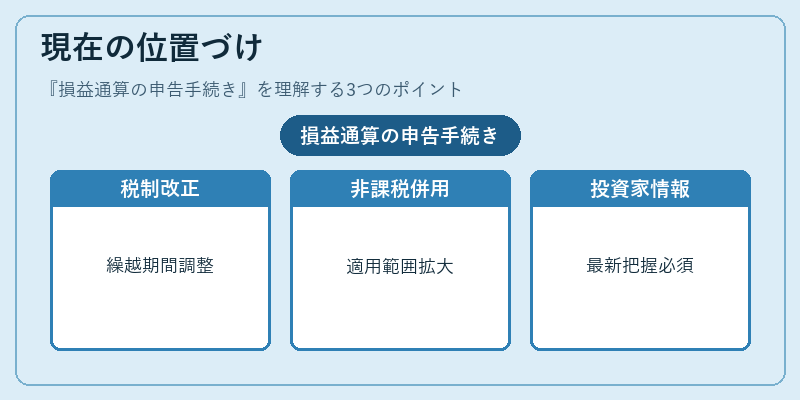
近年は投資家層の拡大と金融商品多様化に伴い、損益通算手続きの重要性が高まっている。税制改正では、譲渡損失の繰越期間や通算方法の調整が議論されており、個人投資家は最新情報を把握する必要がある。また、NISA・iDeCo等の非課税制度と併用した場合、損益通算の適用範囲や手続きが変わるため、専門機関への相談が推奨されている。
×
続きを読むには確認が必要です