消費とは、個人や企業が財・サービスを取得するために支出する金銭的行為であり、国民経済の総需要の中核を成す構成要素である。
目次
概要
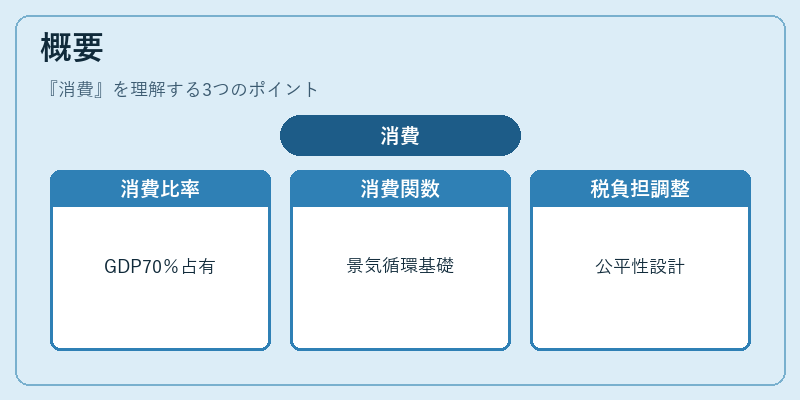
消費は国民所得統計上「個人消費支出」として測定され、国内総生産(GDP)の約70%を占める主要なドライバーである。1940年代以降の経済学では、消費関数としてマクロ経済モデルに組み込まれ、景気循環や政策評価の基礎となってきた。税制上は「間接課税」の代表例である消費税(日本では10%)が導入され、財政収支への寄与度を高めるとともに、経済活動全体へ広く影響を及ぼす仕組みとなっている。社会保険料控除や基礎控除の調整は、所得水準に応じた消費行動を考慮しつつ、税負担の公平性を図るために設計されてきた。
役割と機能
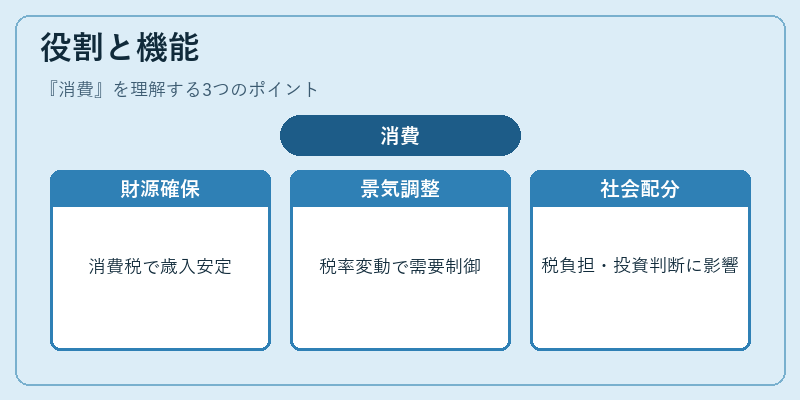
- 財政収入源:消費税は国や地方自治体の主要な歳入であり、公共サービス提供の安定化に寄与する。
- 経済循環調整手段:景気拡大期には消費税率を引き上げることで過熱を抑制し、逆に縮小期には減税や免税対象品目拡充で需要刺激を図る。
- 所得再配分ツール:消費税は累進性が低いため、所得層差の拡大を招く懸念がある一方、社会保険料控除と組み合わせて低所得者への負担軽減策が実施される。
- 市場情報提供:消費支出データは企業の販売戦略や金融機関の信用評価に活用され、投資判断や融資条件設定に影響を与える。
特徴
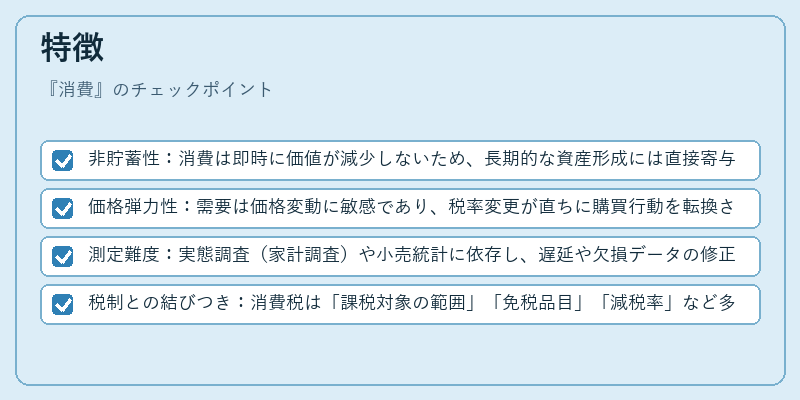
- 非貯蓄性:消費は即時に価値が減少しないため、長期的な資産形成には直接寄与しない。
- 価格弾力性:需要は価格変動に敏感であり、税率変更が直ちに購買行動を転換させる傾向がある。
- 測定難度:実態調査(家計調査)や小売統計に依存し、遅延や欠損データの修正が必要となる。
- 税制との結びつき:消費税は「課税対象の範囲」「免税品目」「減税率」など多岐にわたる規定を持ち、政策変更が即座に市場構造を変化させる。
現在の位置づけ
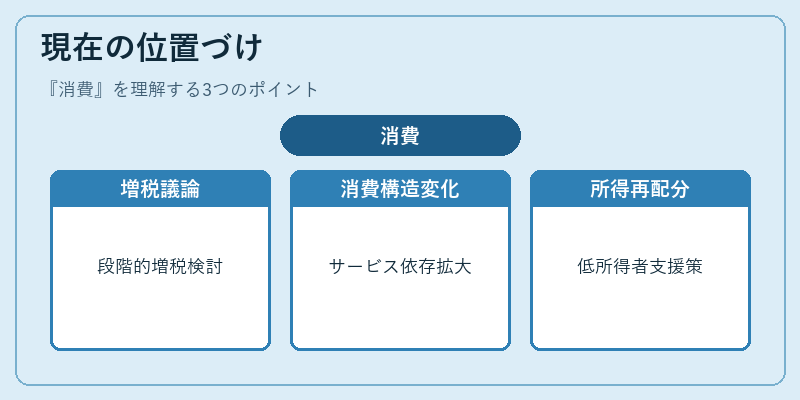
近年、日本では消費税率は10%(軽減税率8%)で維持されているが、財政再建と社会保障拡充の両立を目指し、段階的な増税や免税対象品目の見直しが議論される。COVID‑19による消費衰退は、政府の緊急経済対策(減税・給付金)で一時的に回復したものの、長期的にはサービス業への依存度増大とデジタル化推進が消費構造を変える兆候が見られる。加えて、所得再配分の観点からは、低所得者向けの税額控除や社会保険料軽減策が補完的に機能し、総合的な経済安定化を図る枠組みとして位置づけられている。
×
続きを読むには確認が必要です