事業所得の損失繰越期間の上限とは、個人事業主が計算した事業所得に係る赤字を翌年以降に持ち越して課税対象から差し引くことができる期間の最大値である。
目次
概要
事業所得における損失繰越は、個人の税負担を緩和し、事業再建を支援するために設けられた制度である。所得税法上、赤字は当期の利益と相殺できないが、翌年度以降最大5年間まで持ち越すことが認められている。
役割と機能
損失繰越期間は、事業者が一時的な経営悪化を乗り越えるための税制上の安全網となる。実務では、確定申告書に「損失繰越金額」を記載し、翌年度以降の課税所得から差し引くことで所得税・住民税が軽減される。また、損益通算と併用することで配当所得等との相殺も可能になる。
特徴
- 期間上限は5年である。
- 繰越金額は翌期の事業所得に対してのみ控除でき、他種所得には適用されない。
- 損失が発生した年度から最初に確定申告を行わなければ繰越は認められない。
この制限は、NISAやiDeCoの非課税期間などとは異なり、事業所得特有の損益計算に基づくものである。
現在の位置づけ
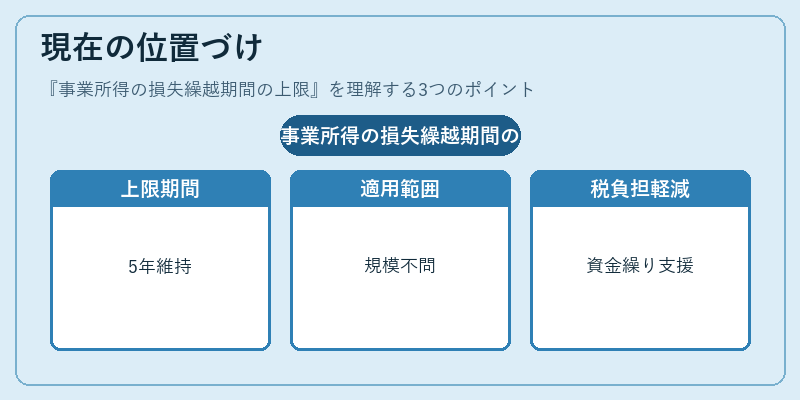
近年はスタートアップ支援策として、損失繰越制度を活用した税負担軽減が注目されている。税制改正では上限期間の延長や条件緩和が議論されることもあるが、現行法においては5年という上限が維持されている。企業規模に関係なく適用対象となり、個人事業主の資金繰りを支える重要な税制手段である。
×
続きを読むには確認が必要です