住民税の特別勤労学生控除とは、学生がアルバイト等で所得を得た際に、居住地の自治体が課す住民税から一定額を差し引くことができる制度である。
概要
特別勤労学生控除は、学生の就業を支援する目的で設けられた住民税の軽減措置である。従来の「勤労学生控除」が所得税に適用されているのに対し、本制度は地方自治体が課す住民税に限定して認められる点が特徴だ。学生という社会的立場と就業による収入を考慮し、学費や生活費の負担軽減を図るために導入された。この控除は、所得税の「勤労学生控除」と同様に、学生であることが前提条件となり、一定期間内に取得した学位や在籍証明書などの提出が求められる。
役割と機能
住民税の特別勤労学生控除は、課税所得から差し引かれることで実質的な納税額を減少させる。具体的には、学生が得た給与所得や事業所得などに対して一定額(例:100,000円)が控除され、その金額分の住民税が免除される。これにより、就労によって発生する税負担を緩和し、学業と仕事の両立を促進する役割を果たす。また、自治体側は学生人口の安定化や地域経済への貢献を期待しているため、控除対象者が増えるほど地方税収に影響を与える。実務上は確定申告で必要書類を添付し、住民税課程へ提出することで適用される。
特徴
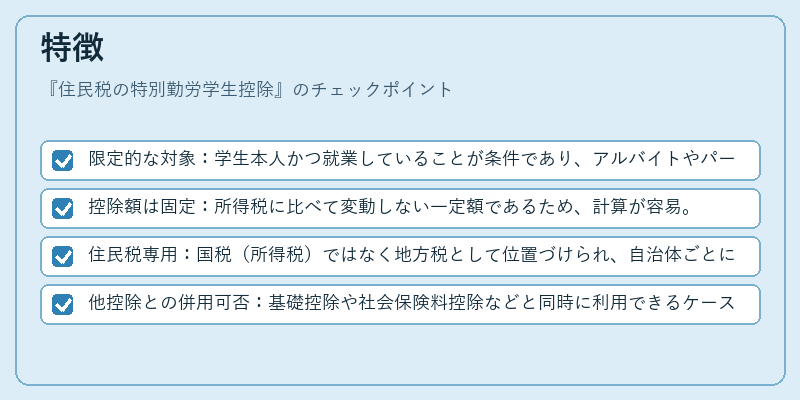
- 限定的な対象:学生本人かつ就業していることが条件であり、アルバイトやパートタイムの収入にのみ適用される。
- 控除額は固定:所得税に比べて変動しない一定額であるため、計算が容易。
- 住民税専用:国税(所得税)ではなく地方税として位置づけられ、自治体ごとに適用範囲や手続きの詳細が異なる場合がある。
- 他控除との併用可否:基礎控除や社会保険料控除などと同時に利用できるケースが多いが、所得制限を超えると適用不可となる点は注意が必要。
現在の位置づけ
近年、学生の就業率が上昇しつつある中で、特別勤労学生控除は依然として重要な税優遇措置として機能している。地方自治体は、若者の地域定着を図る政策の一環として本制度を継続的に運用しており、改正や廃止の動きは見られない。ただし、所得制限の緩和や控除額の見直しなどについて議論が行われているケースもあり、今後の税制改革の中で再検討される可能性がある。現在においては、学生の経済的負担軽減と地方自治体の財政運営を両立させる重要な役割を担っている。
続きを読むには確認が必要です