所得税の青色申告帳簿保存要件とは、個人事業主等が青色申告を行う際に、帳簿や領収書等の保存方法・期間を定める税務上の規定である。
目次
概要
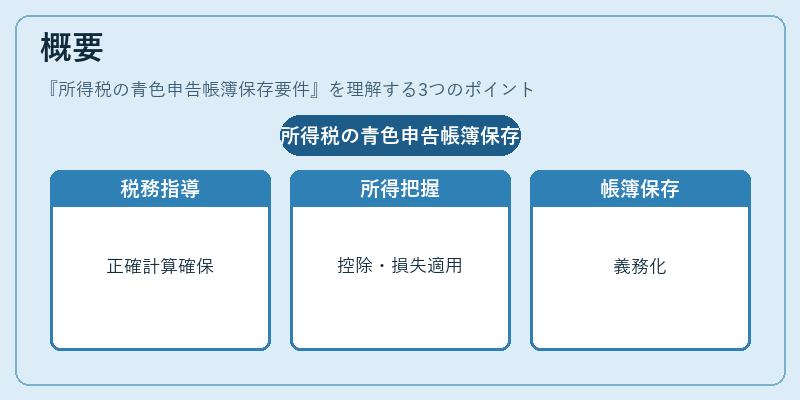
青色申告帳簿保存要件は、税務署の指導に基づき、正確な所得計算と税負担の公平性を確保するために設けられた。
事業所得を正確に把握し、青色申告特別控除や損失繰越を適用するために、帳簿の作成・保存が義務付けられた。
役割と機能
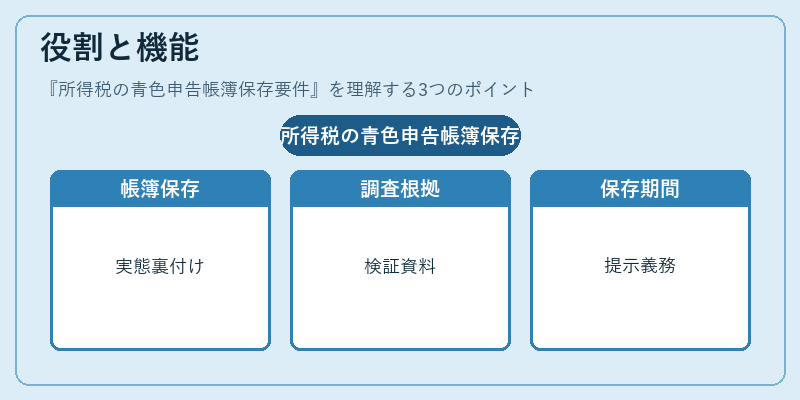
税務調査時の根拠資料として機能し、所得の実態を裏付ける。
帳簿は、売上・仕入・経費の詳細を記録し、税務署が申告内容を検証する際に必要となる。
青色申告者は、原則として帳簿・領収書を5年間保存し、必要に応じて税務署に提示する。
特徴
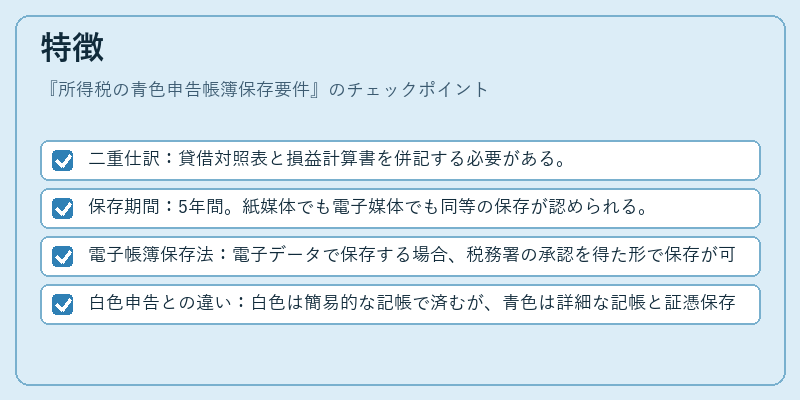
- 二重仕訳:貸借対照表と損益計算書を併記する必要がある。
- 保存期間:5年間。紙媒体でも電子媒体でも同等の保存が認められる。
- 電子帳簿保存法:電子データで保存する場合、税務署の承認を得た形で保存が可能。
- 白色申告との違い:白色は簡易的な記帳で済むが、青色は詳細な記帳と証憑保存が求められる。
現在の位置づけ
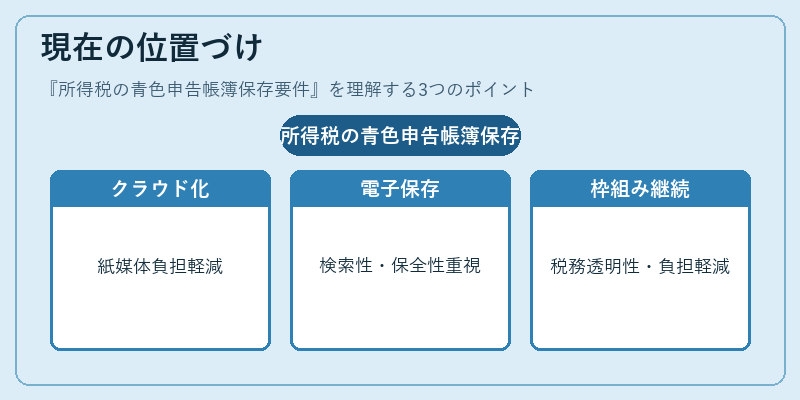
近年、クラウド会計ソフトや電子帳簿保存法の普及により、紙媒体の保存負担が軽減されつつある。
税務署は電子データの保存を推奨し、データの検索性・保全性を重視している。
青色申告帳簿保存要件は、税務透明性の確保と事業者の税務負担軽減を両立させる重要な枠組みとして、現在も継続的に適用されている。
×
続きを読むには確認が必要です