信託報酬資産評価手数料とは、投資信託等において基準価額(NAV)を算出するための資産評価業務を委託した際に発生する費用である。
目次
概要
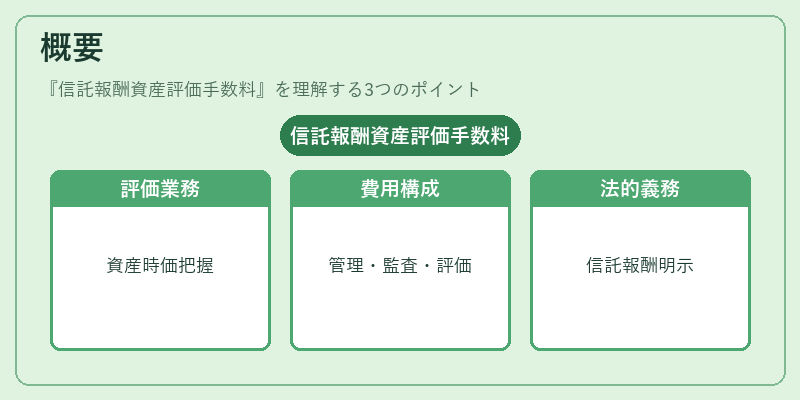
投資信託は、保有する株式・債券・不動産など多種多様な資産の時価を正確に把握し、その合計額から基準価額を算出する必要がある。これらの評価業務には専門的な知識と継続的な監査が求められるため、投資信託会社は第三者機関(会計士事務所・証券取引所等)に委託し、その対価として資産評価手数料を徴収する。
この手数料は「信託報酬」として総合的に表記されることが多いが、実際には管理費用(運用・保守)、監査費用、そして資産評価費用の三要素から構成されている。特に日本では金融商品取引法や投信業務規程により、評価手数料を含めた総合的な「信託報酬」の明示が義務付けられており、投資家はファンドの費用構造を把握しやすいようになっている。
役割と機能
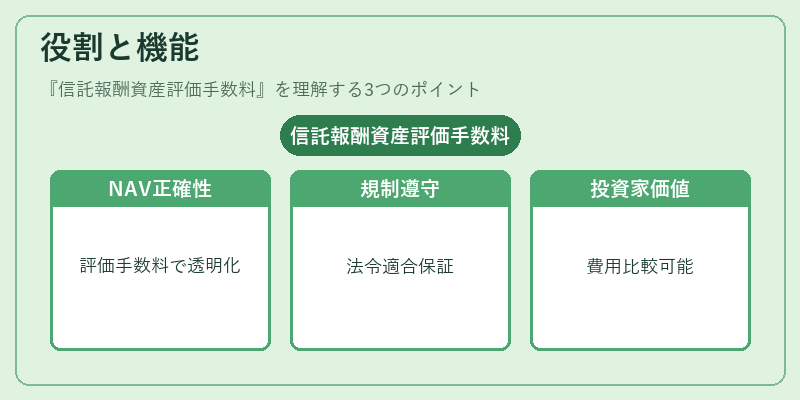
- 基準価額算定の正確性:資産評価手数料により、外部監査人が時価計測方法・評価モデルを検証し、NAV算定の透明性と公正性を担保する。
- 規制遵守:金融庁や証券取引所が求める「資産評価基準」に従い、適切な評価手続きが実施されていることを保証し、投資家保護に寄与する。
- リスク管理:評価誤差による損益計算ミスや市場価格の急変時に備え、評価プロセスの継続的な見直しが行われる。
- 投資家情報提供:手数料表や報告書で詳細を開示することで、投資家は費用対効果を比較検討でき、ファンド選択に反映させることが可能になる。
特徴
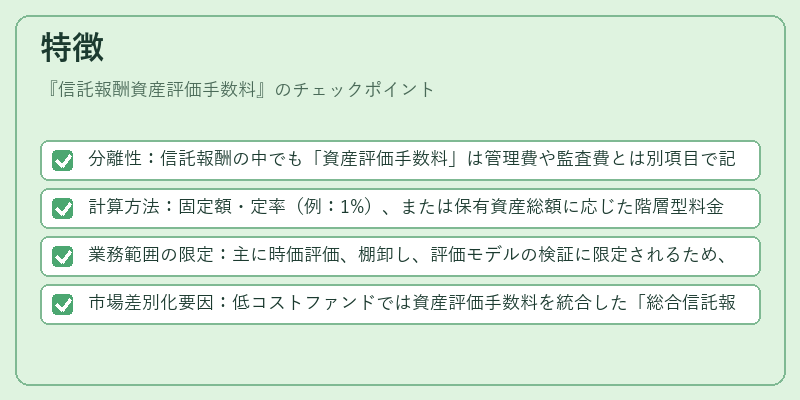
- 分離性:信託報酬の中でも「資産評価手数料」は管理費や監査費とは別項目で記載される場合が多い。
- 計算方法:固定額・定率(例:1%)、または保有資産総額に応じた階層型料金体系を採用するケースがある。
- 業務範囲の限定:主に時価評価、棚卸し、評価モデルの検証に限定されるため、運用戦略そのものへの直接的な影響は少ない。
- 市場差別化要因:低コストファンドでは資産評価手数料を統合した「総合信託報酬」として表示し、透明性と競争力を強調する傾向がある。
現在の位置づけ
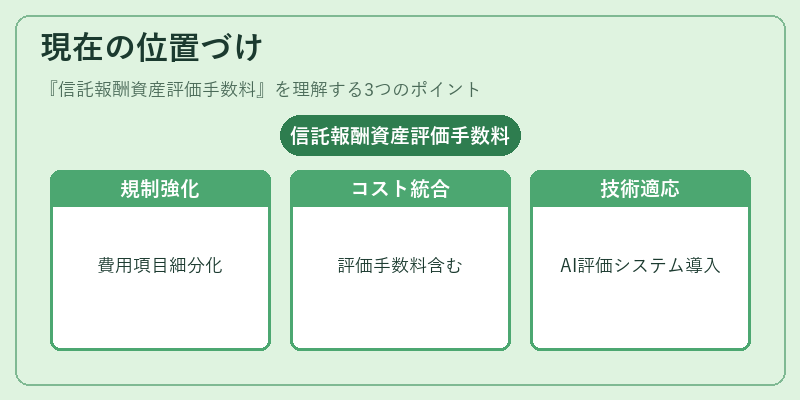
近年、投資家の費用意識の高まりやESG情報開示の拡充に伴い、資産評価手数料の明確化は重要な議題となっている。
- 規制強化:金融庁は「投信業務規程」の改訂で、各費用項目を細分化し、ファンドのウェブサイトに掲載することを求めている。
- 低コスト戦略との統合:インデックスファンドやiDeCo対応投信では、資産評価手数料を総合信託報酬に含めることで、手数料構造の単純化とコスト削減を図っている。
- 技術革新への適応:AI・ブロックチェーン等による自動評価システムの導入が進む中で、従来の人為的評価に代わる手数料構造の再検討が期待されている。
投資家はファンド選択時に「信託報酬資産評価手数料」の金額と算定方法を確認し、総合費用とのバランスを考慮することが重要である。
×
続きを読むには確認が必要です