退職所得控除の退職金受取額に対する税額控除とは、退職金等を一括で受け取った際に課税対象となる所得から差し引くことができる税法上の優遇措置である。
目次
概要
退職所得控除は、日本の所得税法において「退職所得」に対して設けられた特別な控除制度である。確定申告時に退職金や年金分配金を一括受取した場合、課税対象額を減少させることで税負担の軽減を図る目的で導入された。従来は給与所得者が退職時に大きな税金を抱えるケースが多く、社会的な負担を緩和するために設けられたとされる。
役割と機能
退職所得控除は、退職金受取額の一定割合(または定額)を差し引いた残額を課税対象として扱う。これにより、退職時に発生する一括所得が通常の給与所得よりも低い税率で課税される。また、退職所得控除は他の所得控除と併用できず、退職金に対してのみ適用されるため、税務上の明確な区分を維持する。具体的には、受取額が多いほど控除額も大きくなるため、高額退職金受取者に対して相当な税負担軽減効果がある。
特徴
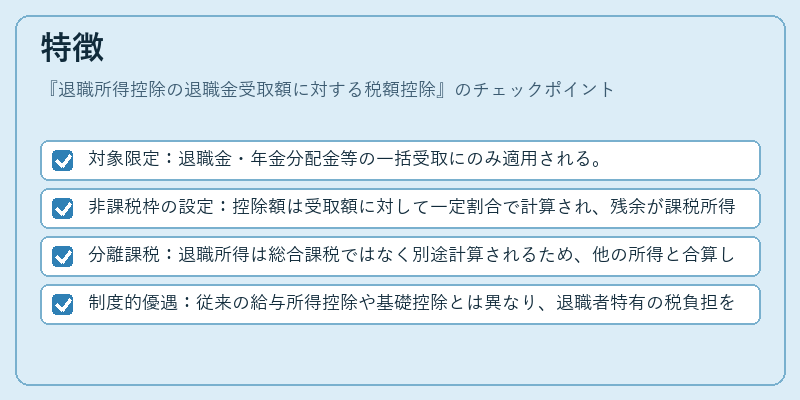
- 対象限定:退職金・年金分配金等の一括受取にのみ適用される。
- 非課税枠の設定:控除額は受取額に対して一定割合で計算され、残余が課税所得となる。
- 分離課税:退職所得は総合課税ではなく別途計算されるため、他の所得と合算しない形で税率が適用される。
- 制度的優遇:従来の給与所得控除や基礎控除とは異なり、退職者特有の税負担を軽減する目的で設計された。
現在の位置づけ
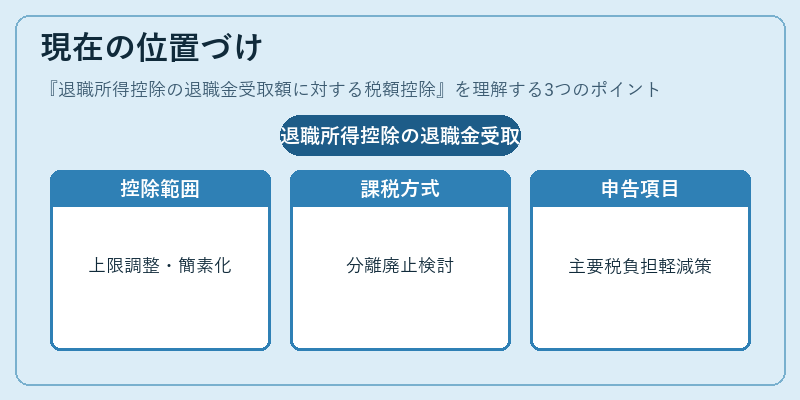
近年の税制改正により、退職所得控除の適用範囲や割合が見直されつつある。高齢化社会の進展とともに、退職金受取額の増大に対応するため、控除上限の調整や計算方法の簡素化が検討されている。また、退職所得控除は年金制度改革と連動して議論されることが多く、将来的には分離課税の廃止や統合課税への転換も視野に入れられている。現時点では、日本国内で退職者が直面する主要な税負担軽減策として位置づけられ、確定申告の重要項目となっている。
×
続きを読むには確認が必要です