NISA投資信託分配金課税対象とは、非課税期間を経過したNISA口座で保有する投資信託から受け取る分配金が所得税・住民税の課税対象となる取扱いである。
目次
概要
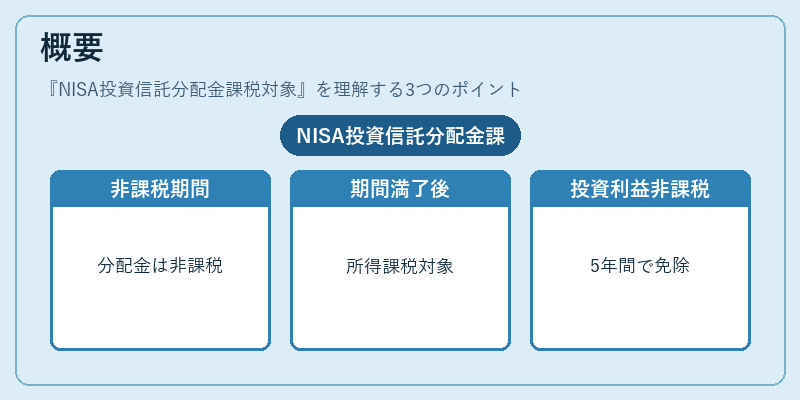
NISA(少額投資非課税制度)は、一定額までの投資利益を5年間非課税にする仕組みである。投資信託の分配金は、非課税期間内に受け取れば課税されないが、期間満了後に分配金を受け取ると、通常の所得として課税対象となる。
役割と機能
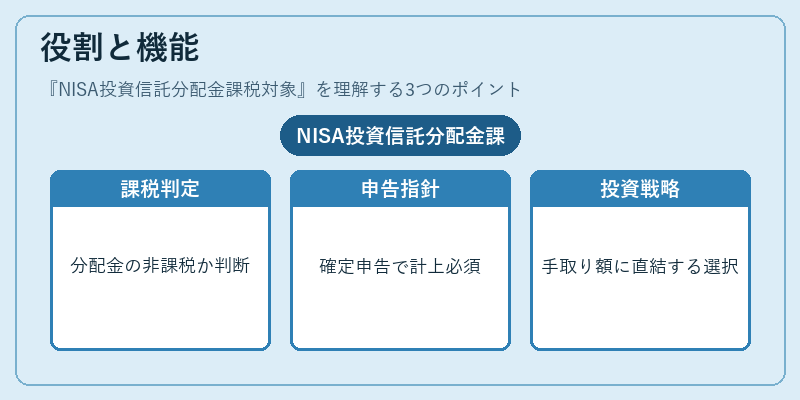
- 課税区分の明確化:投資信託の分配金が非課税か課税かを判断する基準となる。
- 税務申告の指針:5年後に受け取った分配金は、確定申告で所得税・住民税対象として計上しなければならない。
- 投資戦略への影響:非課税期間終了前に分配金を引き出すか、再投資するかの選択が投資家の手取り額に直結する。
特徴
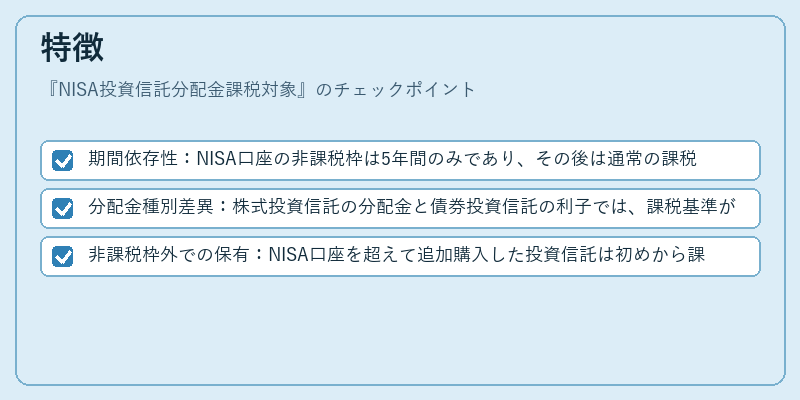
- 期間依存性:NISA口座の非課税枠は5年間のみであり、その後は通常の課税対象となる。
- 分配金種別差異:株式投資信託の分配金と債券投資信託の利子では、課税基準が同一だが受取タイミングに注意が必要。
- 非課税枠外での保有:NISA口座を超えて追加購入した投資信託は初めから課税対象となる。
現在の位置づけ
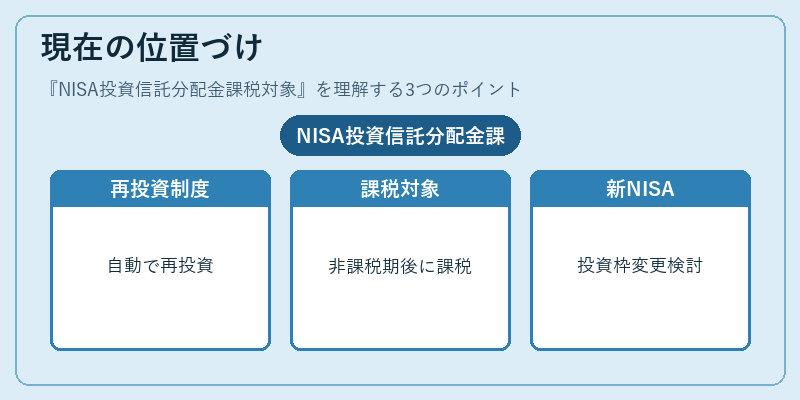
近年、分配金の再投資を促進するために「分配金自動再投資制度」が導入されているが、非課税期間終了後の分配金はやはり所得税・住民税対象となる。金融機関は、NISA口座での分配金受取時期を明示し、税務申告サポートを強化している。また、新NISA制度の導入に伴い、非課税期間の延長や投資枠の変更が検討されており、その影響が分配金課税対象として注目される。
×
続きを読むには確認が必要です