収入保障保険の契約更新とは、既存の収入保障保険契約を継続するために行う手続きであり、被保険者が一定期間ごとに保険料を支払うことで、将来の障害や疾病による所得喪失リスクから生活資金を安定させる仕組みである。
概要
収入保障保険は、長期的な障害・疾病時に定期的な給付金を受け取れる点が特徴で、従来の終身保険や養老保険とは異なるリスクカバーを提供する。契約更新は、保険期間満了前に行われるため、被保険者の健康状態や年齢に応じた新しい保険料率が設定されることが多い。特に高齢化社会で長期障害リスクが増大する中、個人・企業が継続的な収入保障を確保するために不可欠となっている。
役割と機能
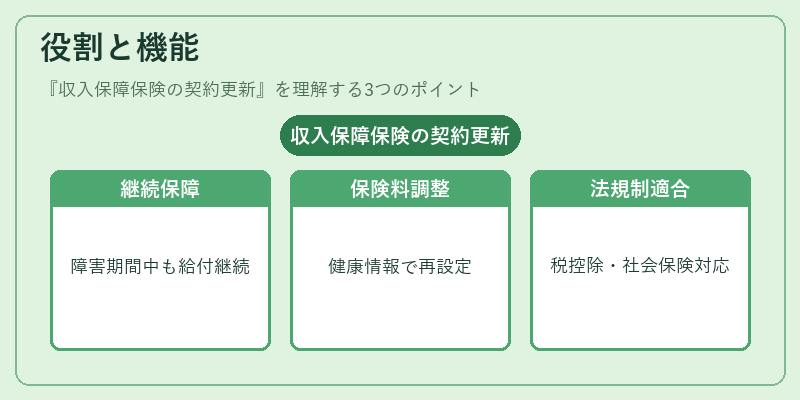
契約更新は、以下のような場面で重要な役割を果たす。
1. リスク連続性の確保:障害期間が長期化した場合でも給付金支払いを継続できるため、被保険者の生活安定に寄与する。
2. 保険料調整:更新時に健康診断や年齢情報を反映させることで、リスクベースで適切な保険料が設定される。
3. 法規制への対応:税務上の控除対象や社会保険との併用を考慮し、最新の法令に合わせた契約内容へ更新できる。
4. 再保険プールの活用:大数の法則に基づくリスク分散が行われており、契約更新時に再保険契約を見直すことで保険会社側の資本効率化も図られる。
特徴
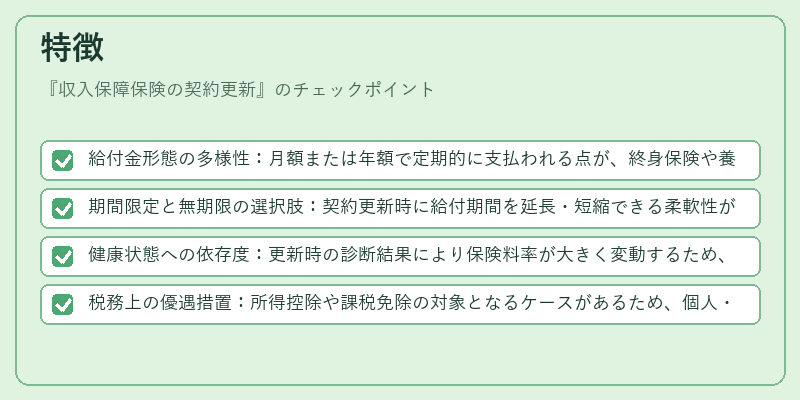
- 給付金形態の多様性:月額または年額で定期的に支払われる点が、終身保険や養老保険の一括払いとは対照的。
- 期間限定と無期限の選択肢:契約更新時に給付期間を延長・短縮できる柔軟性がある。
- 健康状態への依存度:更新時の診断結果により保険料率が大きく変動するため、自己管理の重要性が高い。
- 税務上の優遇措置:所得控除や課税免除の対象となるケースがあるため、個人・法人双方でメリットを享受できる。
現在の位置づけ
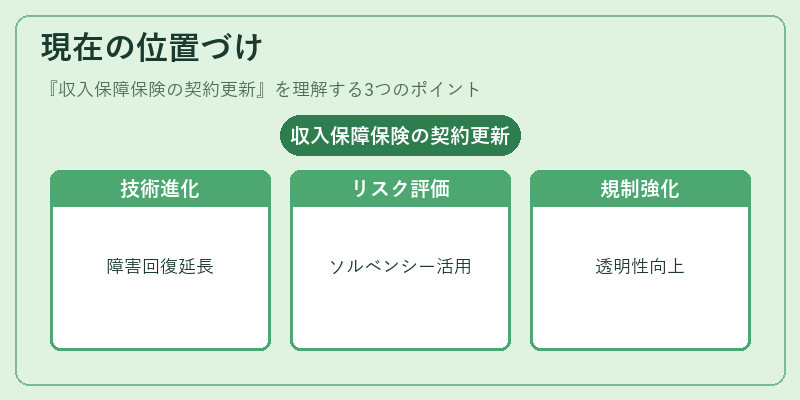
近年、医療技術の進歩により障害回復期間が延びる傾向が見られ、長期的な収入保障ニーズは増大している。保険会社はソルベンシーマージンや再保険プールを活用しつつ、契約更新時のリスク評価精度を高めている。また、デジタルトランスフォーメーションによりオンラインでの健康診断結果取得・保険料計算が可能となり、顧客体験の向上と業務効率化が進行中。さらに、規制当局は消費者保護を重視し、更新手続きの透明性や情報開示義務を強化している。こうした動きを踏まえ、収入保障保険の契約更新は個人金融リスク管理における不可欠な要素として位置づけられている。
続きを読むには確認が必要です