ソルベンシーリスクマージン測定とは、保険会社が将来のキャッシュフローに対して十分な資本を確保するために計算されるリスクマージンの評価手法である。
概要
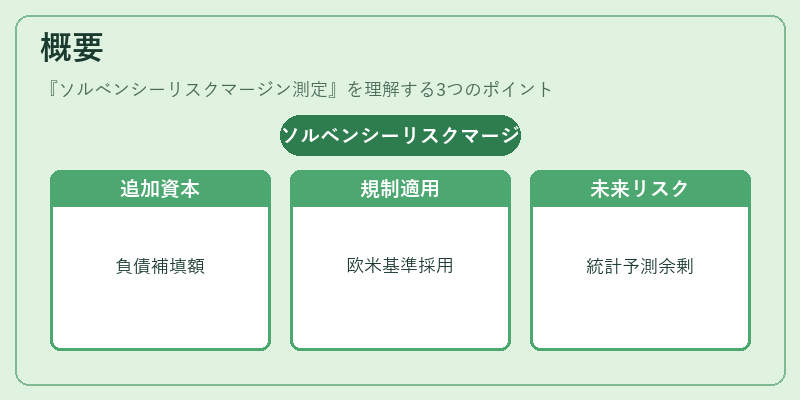
ソルベンシーリスクマージン測定は、保険契約の技術的負債(テクニカルプロビジョン)に対して必要とされる追加資本を定量化する。主に欧州連合のSolvency II枠組みや米国のバリュエーション・ガイドラインで採用され、保険会社の財務健全性を測る指標として位置づけられている。従来の損害率やコンバインドレシオと異なり、将来発生する不確実性(死亡リスク、解約リスク、投資収益率変動等)を統計的にモデル化し、その結果として求められる「安全余剰」を示す点が特徴である。
役割と機能
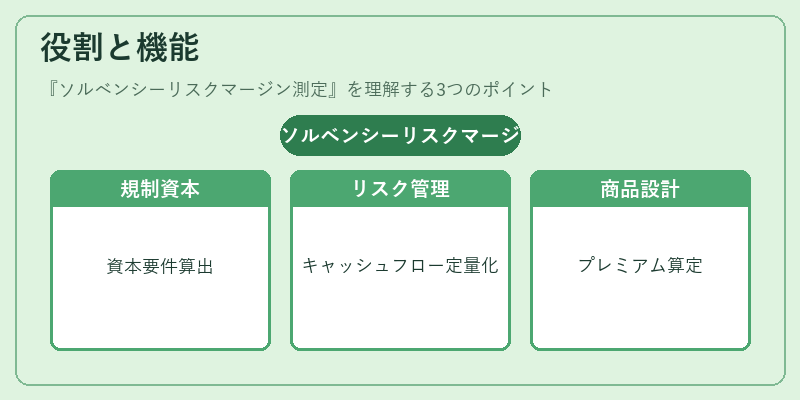
ソルベンシーリスクマージン測定は、以下の場面で重要な役割を果たす。
1. 規制資本計算 – Solvency IIの「資本要件」や米国のバリュエーション・ガイドラインにおける「資本要求額」の一部として、保険会社が自己資本比率を維持するために必要な金額を算出。
2. 内部リスク管理 – 将来キャッシュフローの不確実性を定量化し、シナリオ分析やストレステストで使用。経営陣はリスクマージンを指標として資本配分や投資戦略を検討する。
3. 商品設計・価格設定 – 新規保険商品のプレミアム算定において、将来の支払義務とその不確実性を反映させることで、適正な価格付けが可能になる。
4. 再保険取引 – ソルベンシーリスクマージンは、再保険契約の対象額や保険料設定に影響し、リスク転移戦略を策定する際の基準となる。
特徴
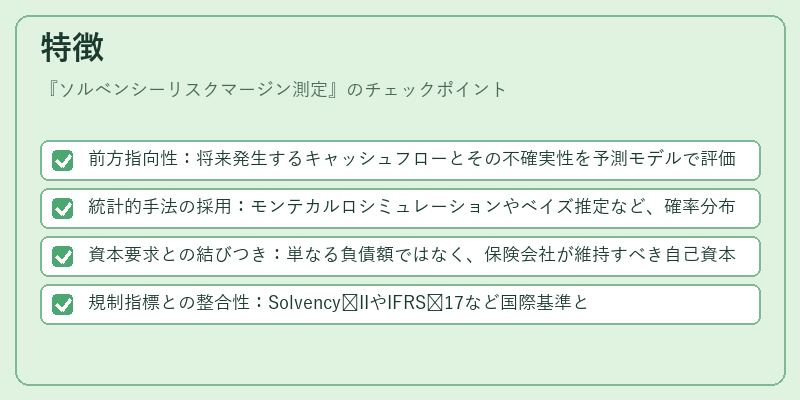
- 前方指向性:将来発生するキャッシュフローとその不確実性を予測モデルで評価。
- 統計的手法の採用:モンテカルロシミュレーションやベイズ推定など、確率分布に基づく手法が主流。
- 資本要求との結びつき:単なる負債額ではなく、保険会社が維持すべき自己資本比率を満たすための「余剰」部分として算出される。
- 規制指標との整合性:Solvency IIやIFRS 17など国際基準と連動し、報告書作成時に統一的な数値が求められる。
現在の位置づけ
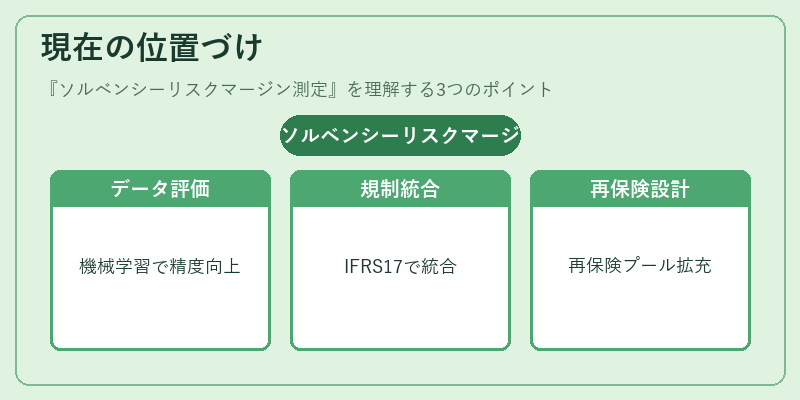
近年、保険業界は規制強化と市場競争の両立を迫られている。ソルベンシーリスクマージン測定は、その中核に位置し、以下の動向が顕著である。
- データ駆動型評価への移行:ビッグデータや機械学習技術を活用したモデル精度向上が進む。
- IFRS 17との統合:保険契約の収益認識とキャッシュフロー予測が統一され、リスクマージン算定プロセスも標準化が進行中。
- 再保険市場の変容:大規模災害や低金利環境に対応するため、ソルベンシーリスクマージンを基にした再保険プール設計が拡充。
- グローバルなコンプライアンス調和:欧州・米国・日本等各地域での規制要件が相互参照され、統一的な測定方法論への合意形成が進む。
ソルベンシーリスクマージン測定は、保険会社にとって資本管理の根幹を成す指標であり、今後も規制・市場環境の変化に応じて手法や適用範囲が進化し続ける。
続きを読むには確認が必要です