大数法則と保険金支払分布とは、保険契約における多数の個別リスクが集団で統計的安定性を示す原理と、その結果として観測される保険金支払い額の確率分布を指す。
目次
概要
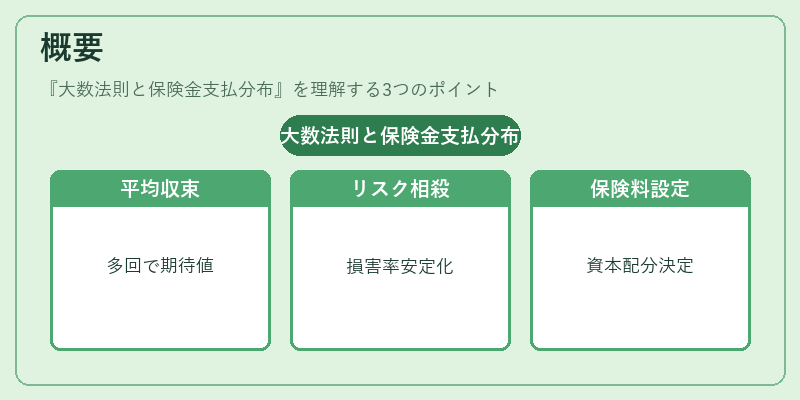
大数法則は、独立同一分布に従う試行を十分に多く繰り返すことで平均値が期待値へ収束する統計学的原理である。保険業界では、契約者数や保険金請求件数が増大すると、個々のリスクが相殺されるため、損害率は安定した水準に近づくとみなされる。この性質を利用し、保険会社は保険料設定や資本配分を行う。
役割と機能
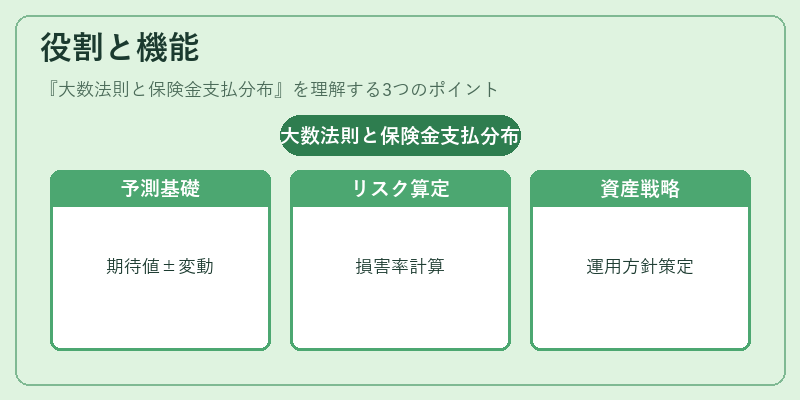
大数法則の適用により、保険金支払分布は「期待値±変動幅」という形で予測可能となる。これが損害率・コンバインドレシオ算定の基礎となり、再保険プールやソルベンシーマージン計算に不可欠な情報源となる。また、長期的な収入保障保険や終身保険では、将来支払分布を前提に資産運用戦略が策定される。
特徴
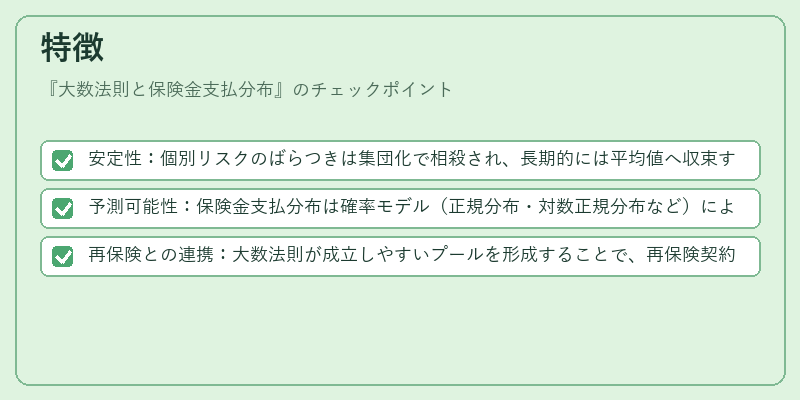
- 安定性:個別リスクのばらつきは集団化で相殺され、長期的には平均値へ収束する。
- 予測可能性:保険金支払分布は確率モデル(正規分布・対数正規分布など)により定量化できる。
- 再保険との連携:大数法則が成立しやすいプールを形成することで、再保険契約のリスク評価が容易になる。
現在の位置づけ
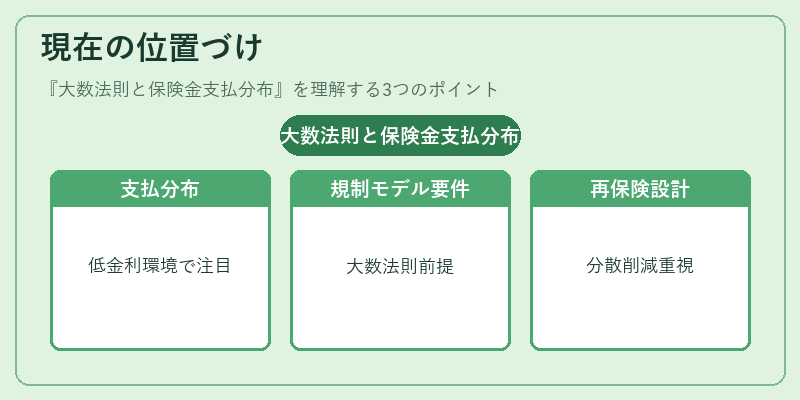
近年の低金利・高ボラティリティ環境では、保険金支払分布の形状変化に注目が集まっている。規制当局はソルベンシーマージン計算で大数法則を前提としたモデル精度向上を求めており、データドリブンな損害率分析や機械学習手法の導入が進行中である。再保険プール設計においても、大数法則に基づく分散削減効果は依然として重要視される。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事