予定利率金利リスクシミュレーションとは、保険会社が将来の予定利率を前提に、金利変動による損害率や解約返戻金への影響を数値化する手法である。
概要
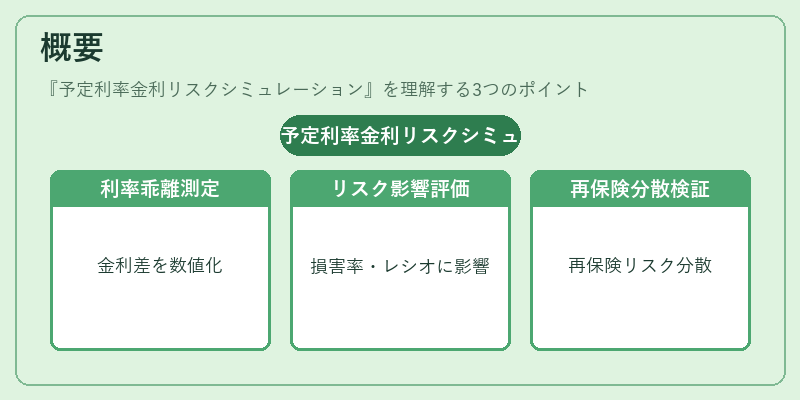
終身保険・養老保険など、契約者に対して一定の予定利率を保証する商品は、実際の市場金利が変動すると収益構造や解約返戻金額に大きなズレを生じる。これらのズレを事前に把握し、リスク管理体制を整備するために開発されたのが予定利率金利リスクシミュレーションである。
この手法は、保険契約書に記載されている予定利率と、実際に市場で観測される金利曲線との乖離を数値化し、将来の損害率(損失比率)やコンバインドレシオへの影響を評価する。金融機関が保有する再保険プールのリスク分散効果も同時に検証できる点が特徴である。また、大数の法則に基づく統計的推定と、金利スワップや国債価格などの市場データを組み合わせてシミュレーションを実施するため、保険会社は実務レベルで直感的に理解できる結果を得られる。
役割と機能
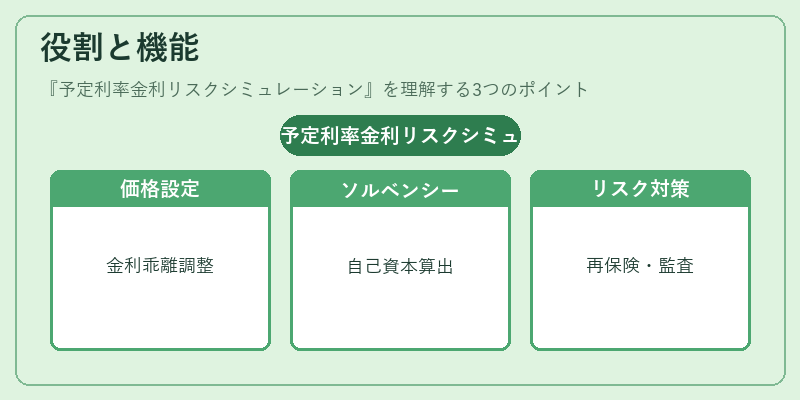
予定利率金利リスクシミュレーションは、以下のような場面で活用される。
1. 価格設定:予定利率が市場金利と乖離した場合に、保険料や解約返戻金を再計算し、適正価格を維持する。
2. ソルベンシーマージンの確定:金利変動による将来キャッシュフローの不確実性を評価し、必要な自己資本額を算出する。
3. 再保険戦略:金利リスクが集中している商品群に対して、どの程度の再保険を行うべきかを定量的に判断する。
4. 業績監査と内部統制:損害率やコンバインドレシオが予定利率変動に敏感であることを示し、リスク管理体制の強化に寄与する。
特徴
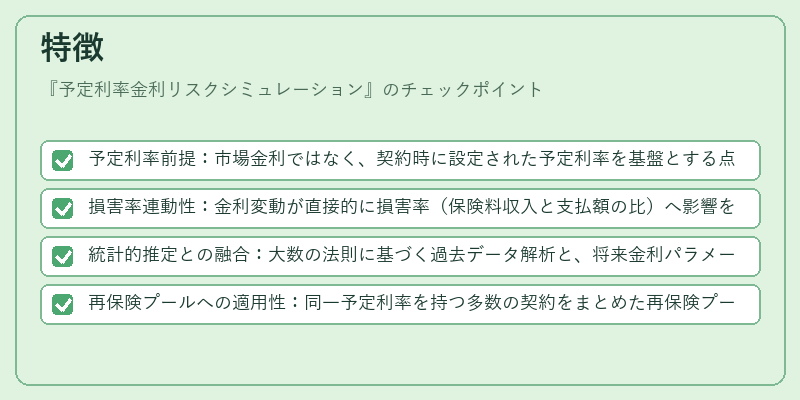
- 予定利率前提:市場金利ではなく、契約時に設定された予定利率を基盤とする点は他の金利リスクモデルとは一線を画す。
- 損害率連動性:金利変動が直接的に損害率(保険料収入と支払額の比)へ影響を与えるため、シミュレーション結果は業績指標と直結する。
- 統計的推定との融合:大数の法則に基づく過去データ解析と、将来金利パラメータ(イールドカーブ)を組み合わせて、シナリオごとの確率分布を生成できる。
- 再保険プールへの適用性:同一予定利率を持つ多数の契約をまとめた再保険プールに対し、金利変動が全体に与える影響を集団レベルで評価できる。
現在の位置づけ
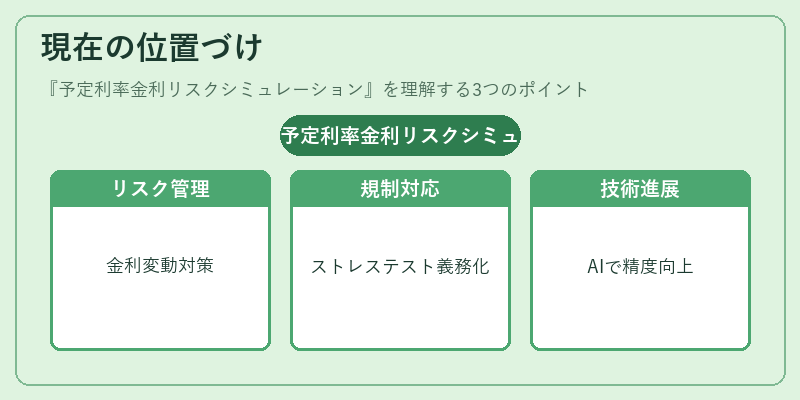
近年、世界的な低金利環境と金利上昇リスクの高まりを背景に、予定利率金利リスクシミュレーションは保険会社のリスク管理戦略の中核となっている。特に、ソルベンシー規制(Solvency II)や国内外の資本適正性基準では、市場金利変動を考慮したストレステストが義務付けられており、予定利率モデルはその実装手段として広く採用されている。
同時に、再保険プールやコンバインドレシオの改善策として、金利スワップや国債をベンチマークとしたヘッジ戦略が検討されるケースも増えている。さらに、AI・機械学習技術の発展により、金利パラメータ推定の精度向上やシナリオ生成速度の高速化が進んでおり、予定利率金利リスクシミュレーションは今後も保険業界に不可欠なツールとして位置づけられる。
続きを読むには確認が必要です