利率調整損失引当金算定とは、保険契約に係る将来の支払義務を現在価値で評価する際に発生した利率差異による損失を見積もり、負債計上するための引当金を算出する手続きである。
概要
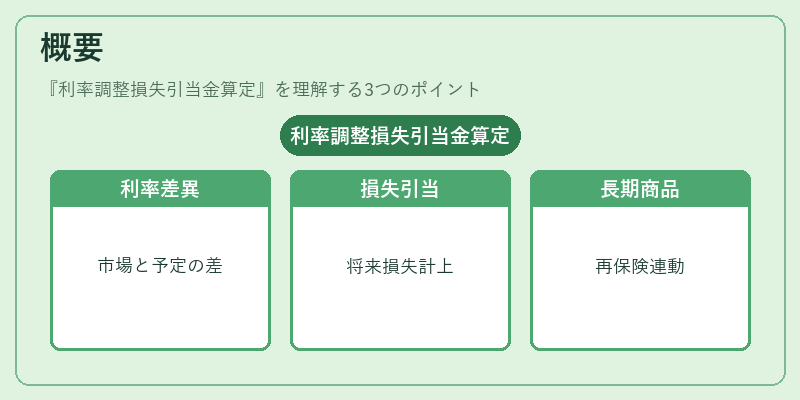
保険会社は契約者への給付や解約返戻金等を将来にわたって支払う義務がある。その価値は市場利率を用いて割引計算されるため、実際の市場利率と予測利率(予定利率)との差異は負債の評価額に直接影響する。利率調整損失引当金算定は、この差異が生じた場合に備え、将来発生する可能性のある損失を事前に計上し、財務諸表の適正性と保険会社の資本健全性を確保する仕組みである。
この手続きは、終身保険・養老保険・収入保障保険など長期的な給付が発生する商品において特に重要であり、また再保険プールや大数の法則を活用した損害率推定と連動して実施される。
役割と機能
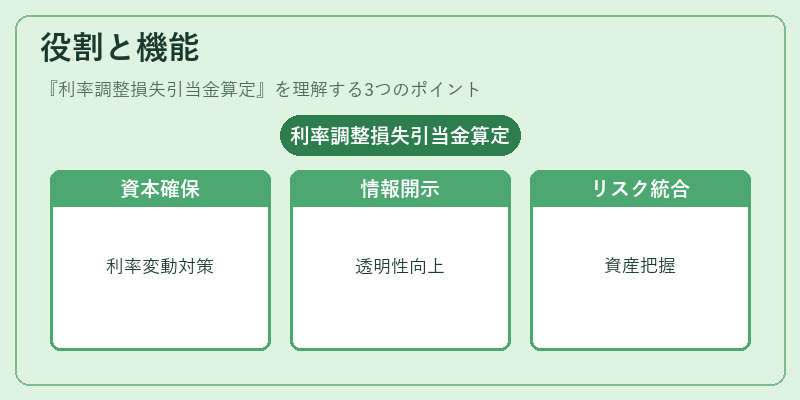
- 資本適正性の確保 – 利率変動によって将来支払義務が増減するリスクを引当金として計上し、ソルベンシーマージンに反映させる。
- 会計情報の透明化 – 予測利率と実際利率との差異を定期的に開示し、投資家や規制機関への説明責任を果たす。
- リスク管理ツールとしての利用 – コンバインドレシオや再保険プールでの損害率評価と合わせて、全体的なリスクポートフォリオを統合的に把握する。
- 価格設定へのフィードバック – 保険料算定時に使用される予定利率が市場実情と乖離した場合、その差異を損失引当金として計上し、次期保険料の見直しに反映させる。
特徴
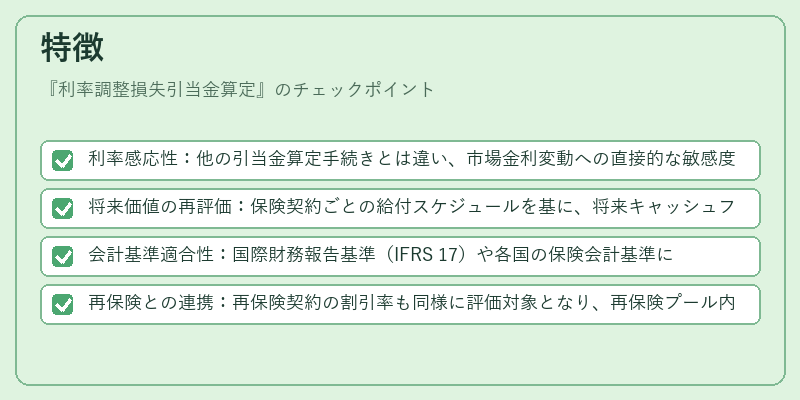
- 利率感応性:他の引当金算定手続きとは違い、市場金利変動への直接的な敏感度が高い。
- 将来価値の再評価:保険契約ごとの給付スケジュールを基に、将来キャッシュフローを現在価値へ割引換算する点が他の損失計上手法と異なる。
- 会計基準適合性:国際財務報告基準(IFRS 17)や各国の保険会計基準において、利率調整損失は「将来価値変動」として認識されるため、引当金算定方法が規制と合致する必要がある。
- 再保険との連携:再保険契約の割引率も同様に評価対象となり、再保険プール内での利率調整損失は総体的な負債計上に影響を与える。
現在の位置づけ
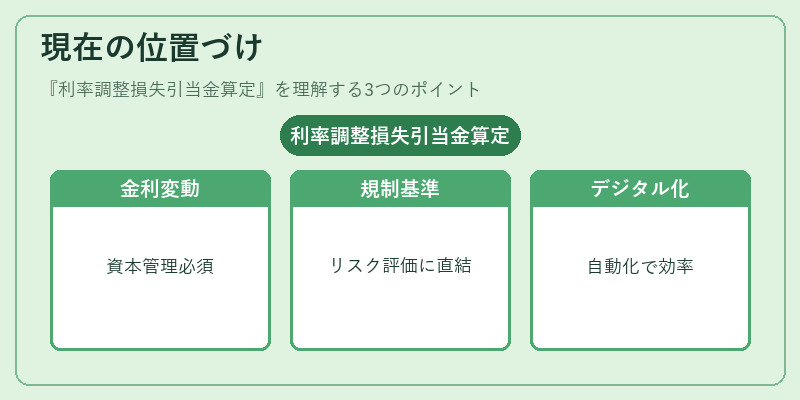
近年の金融市場では金利環境が急速かつ不安定化しているため、利率調整損失引当金算定は保険会社の資本管理戦略に不可欠な要素となっている。特に低金利時代から高金利へのシフトや、インフレーションリスクが顕在化した環境下では、予定利率と実際利率の乖離が拡大しやすい。
規制面では、ソルベンシーIIのような欧州圏で採用される統合的リスク評価枠組みの中で、利率調整損失は資本要件計算に直接影響する項目として位置づけられている。日本国内でも、保険会社の財務健全性を確保するために、会計基準改訂や監督機関の指導が進められ、利率調整損失の適切な算定と開示が求められるようになっている。
さらに、デジタル化・AI技術の進展により、金利動向をリアルタイムでモニタリングし、ストレステストやシナリオ分析を自動化するケースも増えている。この流れは、将来価値評価の精度向上と引当金算定プロセスの効率化に寄与しており、今後の保険業界における重要なトレンドとなっている。
続きを読むには確認が必要です