チャージバック統計とは、カード決済において顧客が不正や誤請求等を理由に発行者へ返金要求した件数・割合などを集計し、分析するデータである。
この統計は、取引の安全性評価やリスク管理、規制遵守(PCI DSS・PSD2)に不可欠な指標となっている。
概要
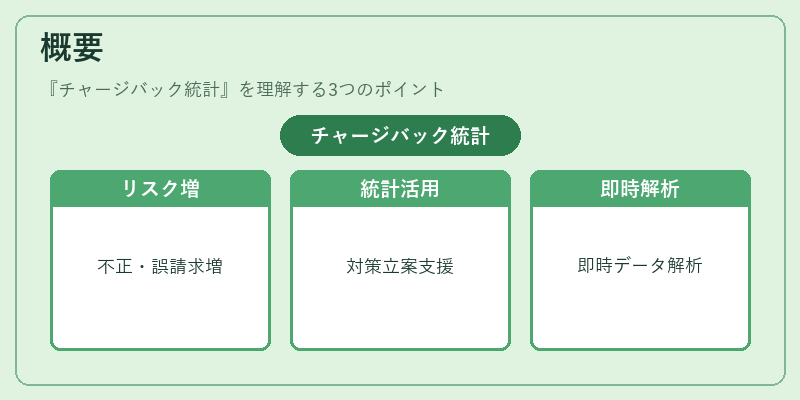
電子商取引とモバイル決済が拡大する中、カード決済は依然として主要な支払手段である。
しかし、オンライン環境では不正利用や誤請求のリスクが高まるため、発行者・加盟店双方に対してチャージバック(返金要求)が頻繁に発生する。
このような状況を把握し、適切な対策を講じるために統計化されたデータが必要となった。
さらに、PSD2の下でAPI銀行やオープンバンキングが普及したことで、取引情報のリアルタイム取得と共有が可能になり、チャージバック統計はより詳細かつ即時的な分析へと進化している。
役割と機能
-
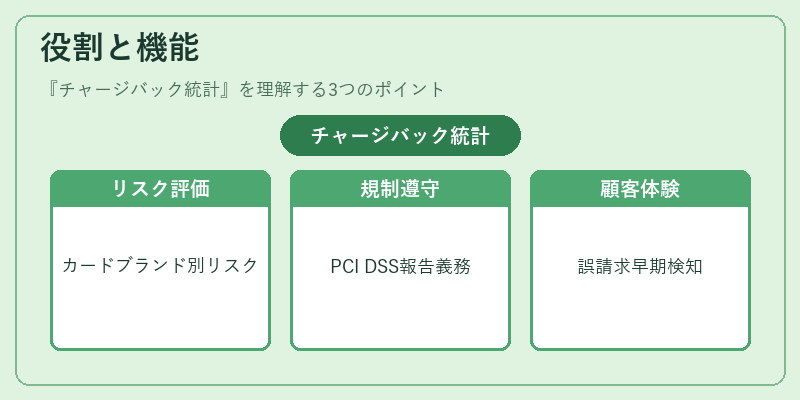
リスク評価
発行者や決済代行業者は、チャージバック率を指標にカードブランド別・地域別のリスクプロファイルを構築し、インターチェンジ料設定やクレジットライン調整を行う。 -
コンプライアンス遵守
PCI DSSでは、定期的なチャージバック報告が義務付けられており、統計データは不正検知システムの精度向上や内部監査資料として活用される。 -
顧客体験改善
モバイル決済・QRコード決済で発生する誤請求を早期に検出し、返金処理を自動化することで顧客満足度を維持できる。 -
API連携と可視化
BaaSや組込型金融サービスでは、チャージバック統計をAPIで提供し、ダッシュボード上でリアルタイムにモニタリングできるようになっている。 -
KYC・AML対策の補完
高頻度のチャージバックは不正取引の兆候となり得るため、顧客本人確認(KYC)やマネーロンダリング防止(AML)のプロセスに組み込まれる。
特徴
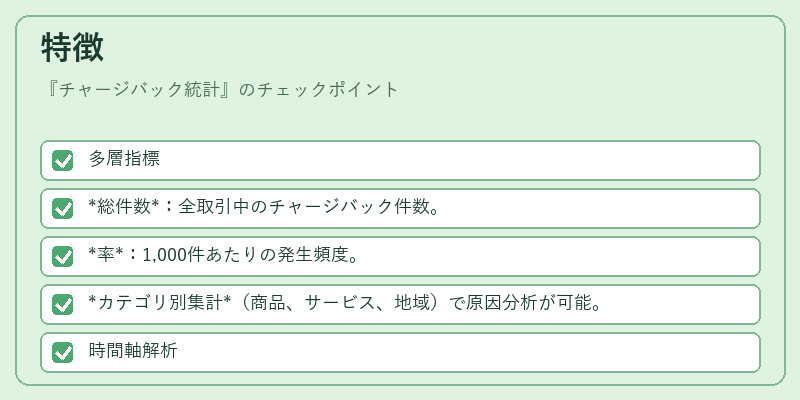
- 多層指標
- 総件数:全取引中のチャージバック件数。
- 率:1,000件あたりの発生頻度。
- カテゴリ別集計(商品、サービス、地域)で原因分析が可能。
-
時間軸解析
発行日から返金決定までの平均期間を測定し、プロセス改善に寄与。 -
比較基準としてのインターチェンジ料
チャージバック率はカードブランドごとのインターチェンジ料金設定に直結しており、競争力分析にも利用される。 -
リアルタイム性と履歴管理
API銀行やオープンバンキングの導入により、取引発生後数分で統計データが更新され、過去データとの比較も容易になった。 -
機械学習応用
大量のチャージバックデータを学習材料とし、不正予測モデルやリスクスコアリングに組み込まれるケースが増加している。
現在の位置づけ
近年、電子マネー・eウォレットの普及とともに、カード決済以外のチャージバックも注目されている。
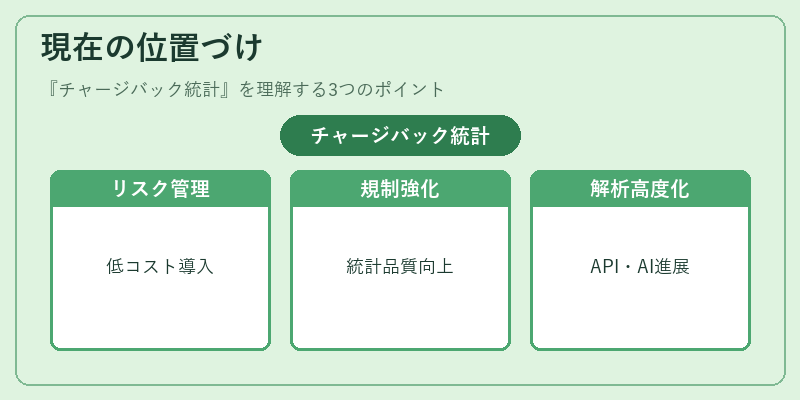
BaaSプラットフォームは「チャージバック統計」をサービスパッケージ化し、スタートアップや中小企業へ提供することで、リスク管理機能を低コストで導入可能にしている。
規制面では、PSD2による顧客保護強化とPCI DSSの継続的な更新が統計データの品質向上を促進している。
また、3Dセキュアやトークナイゼーションの普及により、カード情報自体のリスクは低減される一方で、不正取引の検知精度を高めるために統計解析が不可欠となっている。
総じて、チャージバック統計はデジタル決済エコシステム全体の健全性を測る指標として位置づけられ、今後もAPI連携やAI活用による高度化が進むと予想される。
続きを読むには確認が必要です