エンベデッドローンとは、非金融サービスのプラットフォームやアプリ内で直接融資機能を提供する仕組みである。
概要
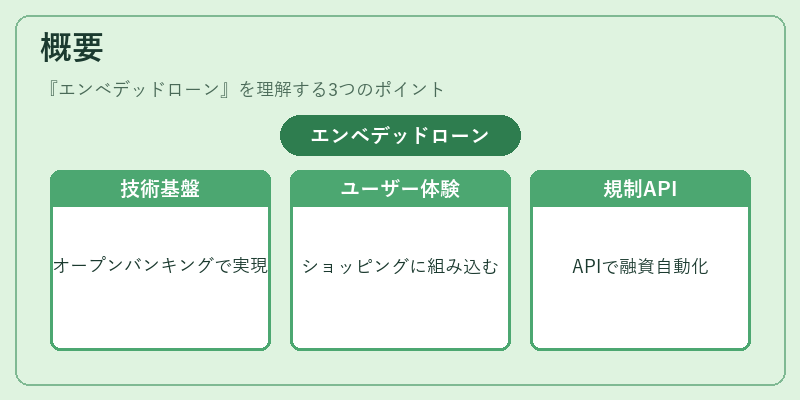
エンベデッドローンは、オープンバンキングやAPI銀行(BaaS)といった技術基盤の進展により実現したものである。従来の金融機関が独自に提供していたクレジットサービスを、ショッピングサイトやモバイルウォレットなどの既存サービスへ組み込むことで、ユーザーは別途ローン申請の手間を踏まずに資金調達できるようになった。
この仕組みが登場した背景には、デジタルエコシステム内での顧客体験向上と、金融サービスへのアクセス拡大という二つの動きがあった。特に、PSD2によって第三者提供者(TPP)が銀行データへ安全にアクセスできるようになり、APIを介した融資プロセスの自動化が可能となった。
役割と機能
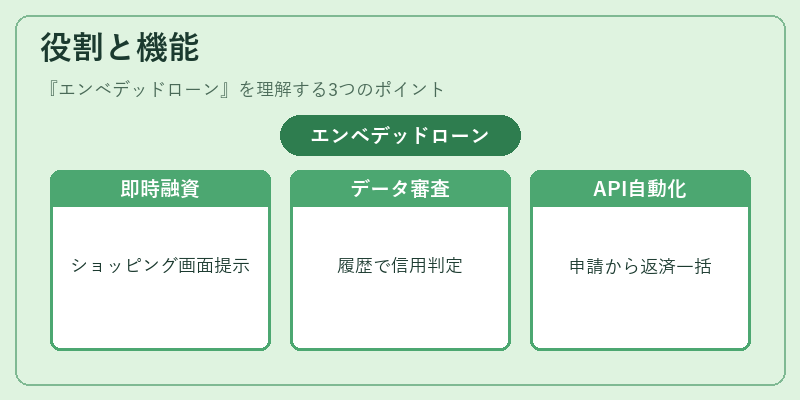
エンベデッドローンは、ユーザーの購入フローやサービス利用時にリアルタイムで金融商品を提示し、必要情報(KYC・AMLチェック)をその場で取得できる点が特徴である。
- シームレスな融資体験:ショッピングカート決済画面から即座に「分割払い」オプションが表示され、ユーザーは追加のアプリやサイトへ遷移せずにローンを組むことができる。
- データ駆動型審査:サービス利用履歴やマイクロペイメントデータなど、既存のビッグデータを活用して信用スコアリングを実施し、承認速度と精度を向上させる。
- API連携による自動化:BaaSプロバイダーが提供するSDKやREST APIにより、融資申請から契約締結、返済管理まで一括して処理できる。
これらの機能は、従来型のローン申請フローと比べて顕著な時間短縮とコスト削減を実現する。
特徴
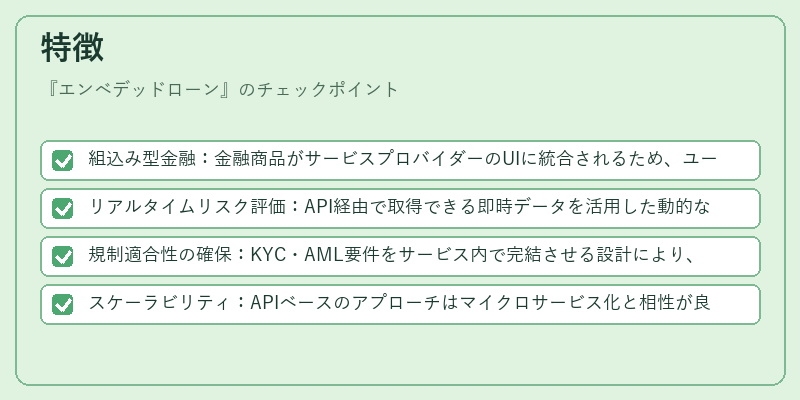
- 組込み型金融:金融商品がサービスプロバイダーのUIに統合されるため、ユーザーは「金融機関」という切り替えを意識しない。
- リアルタイムリスク評価:API経由で取得できる即時データを活用した動的な信用判定が可能であり、ローンの不良率低減に寄与する。
- 規制適合性の確保:KYC・AML要件をサービス内で完結させる設計により、PSD2や各国の金融規制に迅速に対応できる。
- スケーラビリティ:APIベースのアプローチはマイクロサービス化と相性が良く、多数のプラットフォームへ同時展開しやすい。
現在の位置づけ
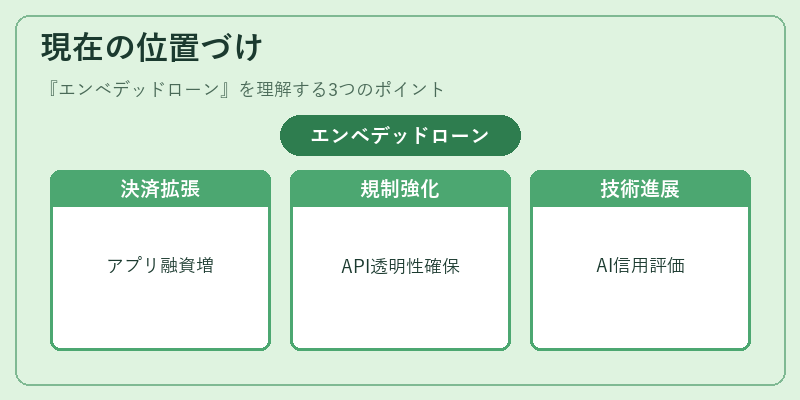
エンベデッドローンは、モバイル決済やeウォレット、QRコード決済などの拡大に伴い急速に普及している。多くのフィンテック企業がBaaSを利用し、金融サービスを自社アプリに組み込むことで差別化を図っている。
規制面では、PSD2や各国の消費者保護法がAPI提供とデータ共有を前提としているため、透明性とセキュリティ確保が重視される。PCI DSSやトークナイゼーション技術は、取引情報の安全な取り扱いに不可欠である。
近年では、AIによる信用評価モデルやブロックチェーンを活用したスマートコントラクトとの連携も試みられ、エンベデッドローンの機能拡張が進んでいる。金融業界全体としては、従来型の銀行サービスと非金融プラットフォームが融合することで、新たな競争構造が形成されつつある。
続きを読むには確認が必要です